


บัตรเครดิตเป็นเครื่องมือทางการเงินที่ช่วยให้การใช้จ่ายในชีวิตประจำวันสะดวกและปลอดภัย พร้อมรับสิทธิประโยชน์มากมาย ไม่ว่าจะเป็นโปรโมชั่นผ่อน 0% โปรโมชั่นส่วนลดและการได้รับเครดิตเงินคืนเมื่อมีการใช้จ่ายตามเงื่อนไขโปรโมชั่น การได้รับคะแนนสะสมเมื่อมีการใช้จ่ายผ่านบัตรเครดิตตามกำหนด หรือแม้แต่การได้รับสิทธิพิเศษอื่น ๆ อีกมากมาย ที่ครอบคลุมทุกความจำเป็นในชีวิตประจำวันของคนยุคใหม่ ซึ่งแต่สิ่งสำคัญที่ผู้ถือบัตรเครดิตทุกคนควรทำความเข้าใจก่อนใช้จ่ายผ่านบัตรเครดิตก็คือ การจ่ายเงินคืนเต็มจำนวนที่ถูกเรียกเก็บและตรงเวลาภายในวันครบกำหนดจ่ายเสมอ เพราะหากจ่ายล่าช้าหรือจ่ายเพียงขั้นต่ำ อาจทำให้เกิดดอกเบี้ย ค่าธรรมเนียม รวมถึงส่งผลต่อประวัติทางการเงินในระยะยาว
ด้วยเหตุนี้ KTC จึงอยากพาผู้อ่านทุกคนไปทำความเข้าใจตั้งแต่วันสรุปรอบบัญชีบัตรเครดิต (Statement Date) รายละเอียดในใบแจ้งยอด ระยะเวลาปลอดดอกเบี้ย วันครบกำหนดชำระ (Payment Due Date) ไปจนถึงเทคนิคการวางแผนจ่ายคืนเต็มจำนวนและตรงเวลา เพื่อให้ผู้ถือบัตรเครดิตทุกคนสามารถใช้บัตรเครดิตได้อย่างคุ้มค่าและมีวินัย
จ่ายบัตรเครดิตอย่างไรไม่ให้โดนค่าปรับ?
แนวทางที่ดีที่สุดในการหลีกเลี่ยงค่าปรับและดอกเบี้ยบัตรเครดิต คือ การจ่ายยอดเต็มจำนวนตามใบแจ้งยอดภายในวันครบกำหนดชำระพร้อมตรวจสอบยอดที่ต้องจ่าย วันครบกำหนดชำระและช่องทางการจ่ายทุกครั้ง และหากมีบัตรเครดิตหลายใบควรตั้งระบบแจ้งเตือนในโทรศัพท์ หรือแอปพลิเคชันของบัตรเครดิต เพื่อไม่ให้พลาดจ่ายยอดที่ถูกเรียกเก็บและเกิดดอกเบี้ยในอัตรา 16% ต่อปี
แม้ว่าปัจจุบันจะมีช่องทางจ่ายยอดบัตรเครดิตผ่านแอปพลิเคชันและระบบออนไลน์ที่สะดวกขึ้น แต่ผู้ถือบัตรเครดิตก็ยังควรเผื่อเวลาสำหรับการประมวลผลของแต่ละช่องทางการจ่ายเงิน โดยเฉพาะกรณีที่จ่ายผ่านธนาคารอื่น จุดรับจ่าย หรือกระเป๋าเงินอิเล็กทรอนิกส์ (Wallet) เพราะยอดจ่ายอาจไม่ได้เข้าระบบในทันที
สำหรับผู้สมัครบัตรเครดิตใบใหม่ที่สามารถเลือกวันสรุปรอบบัญชีบัตรเครดิตได้ ควรวางแผนเลือกให้สอดคล้องกับระยะเวลาที่เงินเดือนออก เพื่อช่วยลดความเสี่ยงในการลืมจ่าย หรือมีเงินสดไม่เพียงพอเมื่อถึงกำหนดจ่าย
อ่านใบแจ้งยอดบัตรเครดิต ต้องดูข้อมูลอะไรบ้าง?
ในทุกเดือนผู้ออกบัตรเครดิตจะส่งใบแจ้งยอด (Statement) ซึ่งเป็นเอกสารสรุปรายการใช้จ่ายทั้งหมดในรอบบิลที่ผ่านมา โดยใบแจ้งยอดไม่ได้มีไว้เพียงเพื่อแจ้งยอดที่ต้องจ่ายเท่านั้น แต่ยังเป็นเอกสารที่ช่วยให้ผู้ถือบัตรเครดิตสามารถติดตามการใช้จ่ายและวางแผนการเงินในแต่ละเดือนได้ดียิ่งขึ้น โดยควรตรวจสอบข้อมูลสำคัญต่อไปนี้ทุกครั้ง
1. ยอดจ่ายเต็มจำนวน (Statement Balance)
ยอดจ่ายเต็มจำนวน คือ ยอดใช้จ่ายทั้งหมดที่เกิดขึ้นในรอบบัญชี หากสามารถจ่ายยอดหนี้นี้ได้ครบภายในวันครบกำหนดชำระโดยเป็นไปตามเงื่อนไขของผู้ออกบัตรเครดิต ผู้ถือบัตรก็จะได้รับสิทธิ์ปลอดดอกเบี้ยสำหรับยอดใช้จ่ายซื้อสินค้าและบริการตามเงื่อนไขของผู้ออกบัตรเครดิต โดยการจ่ายเต็มจำนวนยังส่งผลดีต่อความคล่องตัวทางการเงิน ดังนี้
- ไม่เกิดดอกเบี้ยจากยอดซื้อสินค้าและบริการ
- ใช้วงเงินเครดิตได้เต็มจำนวนหลังการจ่าย
- วางแผนค่าใช้จ่ายในเดือนถัดไปได้ง่ายและคล่องตัวขึ้น
- ลดความเสี่ยงของการสะสมภาระหนี้
2. ยอดจ่ายขั้นต่ำ (Minimum Payment)
ยอดขั้นต่ำ คือ จำนวนเงินขั้นต่ำที่ผู้ออกบัตรกำหนดให้จ่ายในแต่ละรอบบิล เพื่อรักษาสถานะบัญชีไม่ให้ผิดนัดจ่าย อย่างไรก็ตาม การจ่ายเพียงยอดขั้นต่ำไม่ได้ทำให้ยอดหนี้หมดไป เพราะยอดคงเหลือที่ยังไม่ได้จ่ายจะถูกนำไปคำนวณดอกเบี้ยตามเงื่อนไขของผู้ออกบัตร ทำให้ภาระหนี้เพิ่มขึ้นในเดือนถัดไป
ดังนั้น การจ่ายขั้นต่ำจึงควรใช้เฉพาะกรณีที่มีเหตุจำเป็นด้านสภาพคล่องทางการเงิน และควรวางแผนกลับมาจ่ายเต็มจำนวนโดยเร็วที่สุด
3. วันสรุปรอบบัญชี (Statement Date)
วันสรุปรอบบัญชี หรือ วันตัดรอบบิล คือ วันที่ผู้ออกบัตรเครดิตรวบรวมรายการใช้จ่ายทั้งหมดในรอบบัญชี เพื่อนำไปจัดทำใบแจ้งยอด ดังตัวอย่าง
- สรุปรอบบัญชีทุกวันที่ 10 ของเดือน
- รายการใช้บัตรเครดิต ในวันที่ 9 จะอยู่ในรอบบิลปัจจุบัน
- รายการใช้บัตรเครดิต ในวันที่ 10 จะอยู่ในรอบบิลปัจจุบัน
- รายการใช้บัตรเครดิต ในวันที่ 11 จะถูกรวมไว้ในรอบบิลถัดไป
หลายคนอาจเข้าใจผิดคิดว่า วันสรุปยอดบัญชี คือ วันที่ต้องรีบจ่ายเงินทันที แต่ในความเป็นจริง หลังจากตัดรอบบิลแล้ว ผู้ถือบัตรจะยังคงมีช่วงระยะเวลาปลอดดอกเบี้ยก่อนถึงวันครบกำหนดชำระซึ่งโดยทั่วไปจะอยู่ประมาณ 2 สัปดาห์ หรืออาจแตกต่างกันไปตามเงื่อนไขของผู้ออกบัตรเครดิต
4. วันครบกำหนดชำระ(Payment Due Date)
วันครบกำหนดชำระคือ วันสุดท้ายที่ควรจ่ายเงินตามใบแจ้งยอดบัตรเครดิต โดยจะเริ่มนับตั้งแต่วันสรุปรอบบัญชีบัตรเครดิตนี้ไปอีกประมาณ 15 วัน อาทิ บัตรเครดิตมีวันสรุปยอดบัญชีวันที่ 5 ของทุกเดือน วันครบกำหนดจ่ายก็จะเป็นวันที่ 20 ของทุกเดือน ซึ่งหากจ่ายครบเต็มจำนวนภายในวันดังกล่าว ผู้ถือบัตรจะสามารถรักษาสิทธิ์ปลอดดอกเบี้ยตามเงื่อนไขของบัตรเครดิตได้ แต่หากจ่ายล่าช้าหลังจากวันครบกำหนด ผู้ถือบัตรเครดิตจะถูกคิดดอกเบี้ยในอัตรา 16% ต่อปี และอาจมีค่าธรรมเนียม หรือค่าใช้จ่ายอื่น ๆ ตามเงื่อนไขของผู้ออกบัตรเครดิต ซึ่งสามารถตรวจสอบวันครบกำหนดจ่ายได้จากช่องทางเหล่านี้
- ใบแจ้งยอดรายเดือน
- แอปพลิเคชันของผู้ออกบัตร เช่น บัตรเครดิต KTC สามารถตรวจสอบวันครบกำหนดชำระและยอดที่ต้องจ่ายได้ผ่านแอป KTC Mobile
- อีเมล หรือ SMS แจ้งเตือน
5. ดอกเบี้ย ค่าธรรมเนียม และยอดหนี้คงค้าง
อีกส่วนหนึ่งที่ไม่ควรมองข้ามในใบแจ้งยอดบัตรเครดิตก็คือ รายละเอียดเกี่ยวกับดอกเบี้ยที่เกิดขึ้นจากยอดค้างจ่าย ค่าธรรมเนียมต่าง ๆ (ถ้ามี) รายการผ่อนจ่าย และรายการใช้วงเงินเบิกถอนเงินสด (ถ้ามี) ซึ่งรายละเอียดข้อมูลเหล่านี้ช่วยให้ทราบว่า ภาระหนี้ทั้งหมดเกิดจากรายการใช้จ่ายใด และควรวางแผนจ่ายคืนอย่างไรให้เหมาะสม
สำหรับอัตราดอกเบี้ยบัตรเครดิต KTC ทุกประเภทอยู่ที่ 16% ต่อปี โดยระยะเวลาปลอดดอกเบี้ยของบัตรเครดิต KTC จะอยู่ที่ 45 วัน ซึ่งจะเริ่มนับตั้งแต่วันถัดไปของวันสรุปยอดบัญชีของเดือนที่แล้วไปอีก 45 วัน และหากผู้ถือบัตรเครดิตมีการจ่ายคืนภายในวันครบกำหนดชำระซึ่งจะยังคงอยู่ในภายในขอบเขตระยะเวลาปลอดดอกเบี้ย ผู้ถือบัตรเครดิตก็จะไม่ถูกเรียกเก็บดอกเบี้ยใด ๆ
“วันสรุปรอบบัญชี” กับ “วันครบกำหนดจ่าย” ต่างกันอย่างไร?
ผู้ถือบัตรเครดิตจำนวนไม่น้อยอาจสับสนระหว่าง “วันสรุปรอบบัญชี” กับ “วันครบกำหนดจ่าย” และเพื่อให้ผู้ถือบัตรเครดิตสามารถใช้จ่ายผ่านบัตรฯ และบริหารจัดการเงินได้อย่างมีประสิทธิภาพ สิ่งสำคัญอันดับแรก ๆ คือ การทำความเข้าใจความหมายและความแตกต่างของทั้งสองวันนี้
วันสรุปรอบบัญชี
- วันที่สรุปรายการใช้จ่ายของรอบบัญชี
- ใช้อ้างอิงวันสุดท้ายของรายการใช้จ่ายใบแจ้งยอดบัตรเครดิต
- ผู้ถือบัตรยังไม่ต้องจ่ายในทันที
วันครบกำหนดจ่าย
- วันที่ต้องจ่ายเงินคืนตามยอดที่ถูกเรียกเก็บในใบแจ้งยอดบัตรเครดิต
- ใช้กำหนดวันที่ต้องจ่ายคืน
- หากจ่ายล่าช้ากว่าภายในวันครบกำหนดจ่ายอาจเกิดดอกเบี้ย หรือค่าธรรมเนียมในการติดตามทวงหนี้
ตัวอย่าง
หากวันสรุปรอบบัญชี คือ วันที่ 25 ของทุกเดือน ใบแจ้งยอดบัตรเครดิตจะส่งถึงผู้ถือบัตรหลังจากวันที่ 25 ของทุกเดือน และผู้ถือบัตรก็จะยังมีเวลาอีก 15 วัน นับตั้งแต่วันสรุปยอดบัญชี ในการจ่ายคืนเต็มจำนวนภายในวันครบกำหนดชำระซึ่งก็คือ วันที่ 10 ของเดือนถัดไป
วันครบกำหนดชำระ = วันสรุปรอบบัญชี + 15 วัน (โดยประมาณ)
ดังนั้นแล้ว หลังจากได้รับใบแจ้งยอดบัตรเครดิตในวันสรุปรอบบัญชี ผู้ถือบัตรยังคงมีเวลาบริหารและจัดเตรียมเงินก่อนถึงวันครบกำหนดชำระและดำเนินการจ่ายให้อยู่ภายในวันที่กำหนด โดยไม่จำเป็นต้องรีบจ่ายในทันทีหลังได้รับใบแจ้งยอดบัตรเครดิต
ควรจ่ายบัตรเครดิตก่อนวันครบกำหนดกี่วัน?
แม้ว่าปัจจุบันหลายช่องทางจะรองรับการจ่ายเงินแบบออนไลน์ แต่ระยะเวลาที่ยอดเงินเข้าระบบอาจแตกต่างกัน โดยเฉพาะเมื่อจ่ายผ่านธนาคารอื่น จุดรับจ่าย หรือกระเป๋าเงินอิเล็กทรอนิกส์ (Wallet) และเพื่อลอดความเสี่ยงในการจ่ายคืนล่าช้า ผู้ถือบัตรควรจ่ายยอดบัตรเครดิตล่วงหน้าก่อนถึงวันครบกำหนดจ่ายอย่างน้อย 2 – 3 วันทำการ
หากจำเป็นต้องจ่ายคืนในช่วงใกล้วันครบกำหนดชำระผู้ถือบัตรควรเลือกช่องทางที่อัพเดทยอดจ่ายคืนในทันที โดยส่วนใหญ่คือ การจ่ายโดยตรงผ่านแอปพลิเคชันของผู้ให้บริการบัตรเครดิตนั้น ๆ และเก็บหลักฐานการจ่าย เช่น สลิปโอนเงินหรือหมายเลขอ้างอิงธุรกรรมไว้ทุกครั้ง เพื่อใช้สำหรับตรวจสอบในกรณีเกิดปัญหาไม่คาดคิด
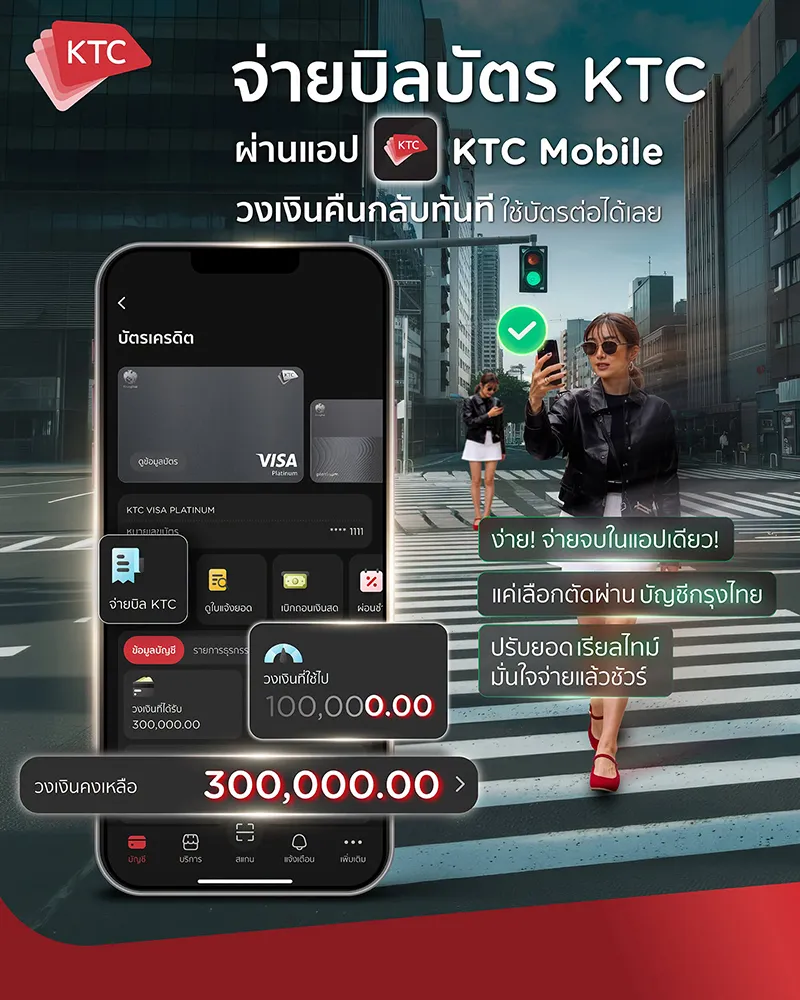
สำหรับบัตรเครดิต KTC ช่องทางการจ่ายที่แนะนำคือ การจ่ายผ่านแอป KTC Mobile เพราะยอดจ่ายจะอัพเดทแบบเรียลไทม์ และจะได้รับวงเงินคืนกลับเข้าบัตรเครดิตทันที เมื่อเลือกตัดผ่านบัญชีกรุงไทย ทำให้ใช้จ่ายต่อเนื่องได้อย่างไม่มีสะดุด แต่หากเลือกสร้าง QR Code หรือ Barcode ผ่านแอป KTC Mobile และนำไปจ่ายผ่านช่องทางอื่น ๆ ระยะเวลาที่วงเงินจะกลับคืนเข้าบัตรเครดิตจะขึ้นอยู่กับช่องทางที่เลือกจ่าย

วิธีจ่ายบัตรเครดิต KTC ผ่านแอป KTC Mobile ทำอย่างไร?
การจ่ายบิลบัตรเครดิต KTC ผ่านแอป KTC Mobile ผู้ถือบัตรจำเป็นต้องมีบัญชีธนาคารกรุงไทย และลงทะเบียนผ่านแอป Krungthai NEXT ให้เสร็จสมบูรณ์ก่อน และเมื่อลงทะเบียนเรียบร้อยจึงจะสามารถจ่ายบิลบัตรเครดิต KTC ผ่านแอป KTC Mobile ได้ ด้วยขั้นตอนดังนี้
- เลือกบัตรและเลือกเมนู “จ่ายบิล KTC”
- เลือกช่องทางจ่ายบิล
- เลือกบัญชีธนาคารกรุงไทยที่ต้องการ
- เลือกจำนวนเงินที่ต้องการจ่าย
- เลือกปุ่มยืนยัน และกรอกรหัส OTP เพื่อจ่ายบิล
- จ่ายบิล KTC สำเร็จ
ในกรณีที่ไม่มีแอป Krungthai NEXT ผู้ถือบัตรสามารถจ่ายบิลบัตรเครดิต KTC ได้ด้วยการเลือกสร้าง QR Code หรือ Barcode และกำหนดยอดใน QR Code หรือ Barcode จากนั้นสามารถบันทึกรูปลงเครื่อง เพื่อนำไปจ่ายผ่านช่องทางอื่น ๆ ได้
ทั้งนี้ ผู้ถือบัตรสามารถตรวจสอบใบแจ้งยอดบัตรเครดิต (e-Statement) ได้ผ่านแอป KTC Mobile จากเมนู “ดูใบแจ้งยอด” โดยสามารถตรวจสอบย้อนหลังได้สูงสุด 6 เดือน และหากผู้ถือบัตรเครดิต KTC คนใดที่ยังคงยังรับใบแจ้งยอดบัตรเครดิตในรูปแบบกระดาษ สามารถเปลี่ยนช่องทางการรับเอกสารทางอีเมลได้ เพื่อลดการใช้กระดาษและลดโลกร้อนด้วยตัวเองง่าย ๆ ผ่านแอป KTC Mobile โดยขั้นตอนการเปลี่ยนช่องการรับเอกสาร คือ เลือกแถบ “เพิ่มเติม” ที่ด้านล่างของแอป จากนั้นเลือก “เปลี่ยนช่องทางรับเอกสาร” และเลือก “บัตรเครดิตและสินเชื่อบุคคล” พร้อมเลือก “รับเอกสารทางอีเมล” และกดยืนยัน

จ่ายบิลบัตรเครดิต KTC ที่ไหนได้บ้าง?
การจ่ายบิลบัตรเครดิต KTC สามารถเลือกจ่ายได้หลากหลายช่องทาง โดยจำนวนเงินที่ต้องการจ่ายมีทั้งชำระแบบเต็มจำนวน ชำระขั้นต่ำ และการชำระแบบกำหนดเอง โดยช่องทางการจ่ายเงินบิลบัตรเครดิต KTC มีดังต่อไปนี้
- แอป KTC Mobile : ไม่เสียค่าบริการ จ่ายสะดวกทุกที่ทุกเวลา และวงเงินกลับคืนเข้าบัตรเครดิตทันทื โดยสามารถดาวน์โหลดแอปได้ที่ App Store, Google Play และ AppGallery
- จุดบริการ KTC TOUCH : ครบทุกธุรกรรม ทั้งการทำบัตรเครดิต สินเชื่อ และชำระค่าใช้จ่าย มีทั้งหมด 7 สาขา โดยสามารถเช็กจุดให้บริการได้ที่ สาขา KTC TOUCH
- ธนาคารกรุงไทย : ช่องทางธนาคารที่ไม่มีการเรียกเก็บค่าธรรมเนียม และค่าบริการ ซึ่งเมื่อชำระเสร็จสิ้นจะได้รับวงเงินกลับคืนเข้าบัตรเครดิตในทันที ทำให้สามารถใช้วงเงินต่อได้อย่างไม่มีสะดุด
- แอปพลิเคชัน Wallet บนสมาร์ทโฟน (Mobile Application) : แอปพลิเคชัน TrueMoney (ชำระขั้นต่ำ 300 บาท สูงสุดไม่เกิน 30,000 บาท/รายการ) และ ShopeePay (สูงสุดไม่เกิน 49,000 บาท/รายการ) โดยมีค่าบริการ 15 บาท/รายการ
- ร้านค้าที่รับชำระ : สามารถตรวจสอบรายชื่อร้านค้าที่ร่วมรายการได้ที่ ร้านค้าที่รับชำระ โดยอัตราค่าธรรมเนียมจะขึ้นอยู่กับเงื่อนไขของแต่ละร้านค้า
- ธนาคารอื่น ๆ : สามารถตรวจสอบรายชื่อธนาคารได้ที่ เคาน์เตอร์ธนาคารที่รับชำระ โดยอัตราค่าธรรมเนียมจะขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร
- ไปรษณีย์ : สามารถชำระด้วยเช็คผ่านทางไปรษณีย์ (สาขาในเขตกรุงเทพฯ และปริมณฑล) โดยกรณีชำระด้วยเช็คต้องชำระก่อนวันครบกำหนดอย่างน้อย 3 วันทำการ กรุณาสั่งจ่ายเช็คขีดคร่อมในนาม "บริษัท บัตรกรุงไทย จำกัด (มหาชน)" (ขีด "หรือผู้ถือ") พร้อมทั้งเขียนชื่อ-นามสกุล หมายเลขสมาชิก และหมายเลขโทรศัพท์ของสมาชิกด้านหลังเช็ค (เช็ค 1 ใบ / 1 หมายเลขบัตร) ส่งเช็คมายัง บริษัท บัตรกรุงไทย จำกัด (มหาชน) ตู้ ป.ณ. 1370 ปณฝ. นานา กรุงเทพฯ 10112
Checklist อะไรบ้างที่ควรทำก่อนจ่ายบัตรเครดิต?
ก่อนยืนยันการจ่ายบิลบัตรเครดิต ผู้ถือบัตรเครดิตควรตรวจสอบสิ่งสำคัญเหล่านี้ให้ครบถ้วน
- ตรวจสอบยอดจ่ายเต็มจำนวนและยอดขั้นต่ำ
- ตรวจสอบวันครบกำหนดชำระ
- เลือกช่องทางจ่ายบิลที่ยอดเข้าระบบได้ทันวันครบกำหนดชำระ สำหรับบัตรเครดิต KTC แนะนำให้จ่ายบัตรแอป KTC Mobile และเลือกตัดยอดเงินผ่านบัญชีธนาคารกรุงไทย
- ตรวจสอบหมายเลขบัตรเครดิต หรือ QR Code/Barcode ให้ถูกต้อง
- เก็บหลักฐานการจ่ายเงินไว้จนกว่ายอดจะอัพเดทในระบบ
เพียงทำตาม Checklist ง่าย ๆ เหล่านี้ทุกเดือน ก็จะช่วยลดความเสี่ยงในการจ่ายผิดยอด ไม่ครบเต็มจำนวน จ่ายล่าช้า หรือเกิดดอกเบี้ยและค่าธรรมเนียมโดยไม่จำเป็น
จ่ายเต็มจำนวน ทำไมถึงไม่เสียดอกเบี้ย?
การจ่ายบัตรเครดิตเต็มจำนวนภายในวันครบกำหนดชำระ เป็นวิธีการบริหารจัดการเงินที่ช่วยหลีกเลี่ยงดอกเบี้ยสำหรับยอดซื้อสินค้าและบริการตามเงื่อนไขของผู้ออกบัตร พร้อมรักษาวงเงินเครดิตให้กลับมาใช้งานได้เต็มจำนวน
ในทางกลับกัน หากจ่ายเพียงยอดขั้นต่ำ ยอดเงินส่วนที่เหลือจะยังถูกนำไปคิดดอกเบี้ย ในอัตรา 16% ต่อปี ทำให้ภาระหนี้เพิ่มขึ้นในรอบบัญชีถัดไป ซึ่งการจ่ายเต็มจำนวนภายในวันครบกำหนดชำระเพื่อให้ได้รับสิทธิ์การถูกยกเว้นเรียกเก็บดอกเบี้ยนั้น มีความเกี่ยวข้องโดยตรงกับระยะปลอดดอกเบี้ย 45 – 55 วัน ที่ธนาคาร/สถาบันการเงินเป็นผู้กำหนด โดยผู้ถือบัตรเครดิตจะได้สิทธิ์ดอกเบี้ย 0% ทุกครั้ง เมื่อมีการจ่ายเงินบิลบัตรเครดิตเต็มจำนวนภายในวันครบกำหนดชำระ ซึ่งจะเป็นวันที่ยังอยู่ภายในขอบเขตระยะเวลาปลอดดอกเบี้ย
ระยะปลอดดอกเบี้ย 45–55 วัน คืออะไร?
ระยะปลอดดอกเบี้ย คือ ช่วงเวลาที่ผู้ถือบัตรเครดิตสามารถใช้บัตรเครดิตซื้อสินค้าและบริการ แล้วจ่ายคืนเต็มจำนวนภายในวันครบกำหนด โดยไม่ต้องเสียดอกเบี้ยสำหรับยอดซื้อสินค้าและบริการ ตามเงื่อนไขของผู้ออกบัตร
แม้บัตรเครดิตจากหลากหลายธนาคาร/สถาบันการเงินจะระบุว่ามี ระยะปลอดดอกเบี้ยประมาณ 45 – 55 วัน แต่จำนวนวันที่ได้รับจริงอาจแตกต่างกัน เนื่องจากขึ้นอยู่กับช่วงเวลาที่ใช้บัตรเครดิตภายในรอบบัญชี โดยหลักการง่าย ๆ เพื่อให้สามารถใช้ประโยชน์จากระยะเวลาปลอดดอกเบี้ยได้อย่างคุ้มค่าที่สุดก็คือ การใช้จ่ายผ่านบัตรเครดิตในช่วงต้นของรอบบัญชี เพื่อให้ได้รับระยะเวลาปลอดดอกเบี้ยที่นานสูงสุดตามเงื่อนไขกำหนด
ทั้งนี้ ระยะเวลาปลอดดอกเบี้ยของบัตรเครดิต KTC จะอยู่ที่ 45 วัน
จ่ายเต็มจำนวนกับจ่ายขั้นต่ำ ต่างกันอย่างไร?
จ่ายบัตรเครดิตช้า จ่ายบัตรเครดิตไม่ครบ หรือจ่ายขั้นต่ำ ส่งผลอย่างไร?
การจ่ายบิลบัตรเครดิตล่าช้า หรือจ่ายไม่เต็มจำนวนภายในวันครบกำหนด อาจทำให้เกิดดอกเบี้ยในอัตรา 16% ต่อปี รวมถึงเกิดค่าธรรมเนียมหรือค่าใช้จ่ายอื่น ๆ ตามเงื่อนไขของผู้ออกบัตร เช่น ค่าธรรมเนียมในการติดตามทวงหนี้ รวมถึงส่งผลต่อการบริหารหนี้ในระยะยาว ดังนั้น วิธีที่ดีที่สุดในการใช้บัตรเครดิตก็คือ การจ่ายเต็มจำนวนภายในวันครบกำหนดชำระ และหากคาดว่าจะจ่ายไม่ทัน ควรรีบดำเนินการแก้ไขโดยเร็ว เพื่อช่วยลดผลกระทบที่อาจเกิดขึ้น
จ่ายบัตรเครดิตขั้นต่ำ เสียประวัติไหม?
การจ่ายบิลบัตรเครดิตขั้นต่ำไม่ได้ทำให้เสียประวัติในทันที แต่หากผู้ถือบัตรจ่ายบัตรเครดิตล่าช้าเกิน 90 วัน จะถือว่าเป็นหนี้เสีย และรายชื่อจะไปปรากฏในฐานข้อมูลเครดิตบูโร ซึ่งจะส่งผลเสียต่อประวัติเครดิตบูโร และโอกาสทางการเงินอื่น ๆ ในอนาคต เช่น การได้รับอนุมัติสินเชื่อบ้าน สินเชื่อรถ
เทคนิคให้ไม่พลาดทุกการจ่ายบัตรเครดิต KTC ทำอย่างไร?
หากไม่อยากไม่พลาดวันครบกำหนดชำระบิลบัตรเครดิต KTC ผู้ถือบัตรสามารถตั้งค่าแจ้งเตือนก่อนวันครบกำหนดชำระได้ด้วยตนเองผ่านแอป KTC Mobile โดยวิธีการเป็นดังนี้
- เลือกแถบ “เพิ่มเติม”
- เลือก “ตั้งค่าการแจ้งเตือน”
- เลือก “วันครบกำหนดชำระ” ซึ่งสามารถเลือกตั้งค่าแจ้งเตือนก่อนวันครบกำหนดชำระได้ล่วงหน้าสูงสุด 7 วัน
- กดยืนยัน
จ่ายบัตรเครดิตอย่างไรไม่ให้โดนค่าปรับ? (FAQ)
Q : จ่ายบัตรเครดิตในวันครบกำหนดได้หรือไม่?
A : สามารถทำได้ แต่ต้องเลือกช่องทางชำระเงินที่อัพเดทยอดแบบเรียลไทม์เท่านั้น เช่น การจ่ายบิลบัตรเครดิต KTC ผ่านแอป KTC Mobile โดยตรง ซึ่งยอดชำระจะเข้าระบบทันที แต่หากชำระผ่านช่องทางอื่น ๆ อาจใช้เวลา 2 – 3 วันทำการ ตามเงื่อนไขของแต่ละผู้ให้บริการ
Q : หากจ่ายขั้นต่ำทุกเดือน จะมีผลอย่างไร?
A : การจ่ายขั้นต่ำช่วยรักษาสถานะบัญชีไม่ให้ผิดนัดชำระในรอบนั้น ๆ แต่ยอดเงินส่วนที่เหลือทั้งหมดจะถูกนำไปคิดดอกเบี้ยย้อนหลัง ในอัตราสูงสุดไม่เกิน 16% ต่อปีสำหรับบัตรเครดิต ซึ่งหากจ่ายขั้นต่ำต่อเนื่องหลายเดือน ภาระหนี้และดอกเบี้ยจะสะสมเพิ่มขึ้นเรื่อย ๆ จึงควรใช้จ่ายขั้นต่ำเฉพาะยามฉุกเฉินเท่านั้น และควรรีบกลับมาจ่ายเต็มจำนวนทันทีเมื่อมีความพร้อม
Q : ใช้บัตรเครดิตหลายใบ ควรจัดการอย่างไร?
A : ควรรวบรวมวันตัดรอบบิลและวันครบกำหนดชำระของทุกใบไว้ในปฏิทินเดียวกัน และตั้งค่าแจ้งเตือนวันครบกำหนดชำระผ่านแอป KTC Mobile นอกจากนี้ หากวันครบกำหนดชำระของบัตรเครดิตแต่ละใบมีระยะเวลาห่างกันแบบกระจัดกระจาย ผู้ถือบัตรสามารถติดต่อ Call Center เพื่อขอเลื่อนรอบบิลให้มาอยู่ในช่วงหลังวันเงินเดือนออกพร้อมกันได้ เพื่อให้ง่ายต่อการวางแผนและชำระคืนได้ตรงเวลา
การใช้บัตรเครดิตให้คุ้มค่าไม่ได้ขึ้นอยู่กับสิทธิประโยชน์หรือโปรโมชั่นเพียงเท่านั้น แต่สามารถเริ่มต้นได้จากการชำระคืนเต็มจำนวนและตรงเวลาภายในวันครบกำหนดชำระ เพราะหลีกเลี่ยงดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายที่ไม่จำเป็น พร้อมรักษาประวัติเครดิตบูโรที่ดี ซึ่งเป็นปัจจัยสำคัญต่อการสมัครผลิตภัณฑ์ทางการเงิน หรือยื่นสมัครสินเชื่ออื่น ๆ ในอนาคต
สำหรับผู้ที่มองหาบัตรเครดิตที่ตอบโจทย์การใช้จ่ายในชีวิตประจำวัน พร้อมเครื่องมือช่วยบริหารจัดการบัญชี บัตรเครดิต KTC มีหลากหลายประเภทบัตรเครดิตให้เลือกสมัครตามไลฟ์สไตล์ และสามารถจัดการใบแจ้งยอด ตรวจสอบยอดใช้จ่าย จ่ายบิล รวมถึงติดตามข้อมูลทางการเงินที่สำคัญผ่านแอป KTC Mobile ได้อย่างสะดวก ช่วยให้การใช้บัตรเครดิตเป็นเรื่องง่าย พร้อมเสริมวินัยทางการเงินและการบริหารสภาพคล่องในระยะยาว
สมัครบัตรเครดิต KTC ออนไลน์ได้ทุกที่ทุกเวลา ไม่มีค่าธรรมเนียมแรกเข้า พร้อมรับความคุ้มค่าในทุกการใช้จ่ายด้วยสิทธิประโยชน์จากโปรโมชั่นที่ร้านค้าพันธมิตรตลอดทั้งปี
ใช้จ่ายคุ้มค่า นึกถึงบัตรเครดิต KTC