


รถที่ซื้อมาในราคาหลักแสนหรือหลักล้าน เมื่อใช้งานไปหลายปี ย่อมมีมูลค่าเปลี่ยนแปลงตามอายุ สภาพรถ เลขไมล์ และความต้องการของตลาด หากวันหนึ่งต้องการนำรถไปขอสินเชื่อ หลายคนจึงอดคาดหวังไม่ได้ว่า “รถของเราน่าจะได้ราคาดี” แต่ราคาที่เจ้าของคิด ราคาประกาศขาย และราคาที่ไฟแนนซ์ประเมิน อาจไม่ใช่ตัวเลขเดียวกัน
การรู้วิธี ประเมินราคารถด้วยตัวเอง จะช่วยให้มองเห็นช่วงราคาที่สมเหตุสมผล ประเมินเงินก้อนที่อาจได้รับ และเปรียบเทียบข้อเสนอจากผู้ให้บริการแต่ละแห่งได้อย่างมั่นใจมากขึ้น บทความนี้รวบรวมวิธีเช็กราคากลาง ตรวจสภาพรถ และคำนวณราคาประเมินเบื้องต้นแบบทีละขั้นตอน แม้ไม่มีพื้นฐานเรื่องรถก็ทำตามได้
ทำไมควรประเมินราคารถด้วยตัวเองก่อนนำรถเข้าไฟแนนซ์?
การประเมินราคารถด้วยตัวเองช่วยให้รู้ช่วงมูลค่าปัจจุบันของรถ ก่อนนำไปขอสินเชื่อหรือเข้าไฟแนนซ์ ทำให้วางแผนวงเงินได้ใกล้เคียงความจริง เปรียบเทียบข้อเสนอจากหลายแห่งได้ง่าย และลดโอกาสตัดสินใจเพราะเห็นเพียงตัวเลขวงเงินสูงสุด อย่างไรก็ตาม ราคาที่คำนวณเองเป็นเพียงข้อมูลเบื้องต้น เพราะวงเงินจริงยังขึ้นอยู่กับเกณฑ์ของผู้ให้บริการและความสามารถในการชำระหนี้ของผู้สมัครด้วย
ประโยชน์สำคัญของการเช็กราคารถล่วงหน้า ได้แก่
- รู้ว่าราคาที่เจ้าหน้าที่เสนอ สูงหรือต่ำกว่าตลาดมากเกินไปหรือไม่
- วางแผนได้ว่าเงินก้อนที่ต้องการสอดคล้องกับมูลค่ารถหรือไม่
- เตรียมหลักฐานเกี่ยวกับสภาพและการดูแลรถได้ครบ
- เปรียบเทียบข้อเสนอโดยไม่มองเฉพาะคำว่า “วงเงินสูง”
- ลดความผิดหวังเมื่อผลประเมินจริงต่ำกว่าราคาประกาศขาย
ราคาประกาศขาย ราคาขายจริง และราคาประเมินไฟแนนซ์ต่างกันอย่างไร?
สามราคานี้มีจุดประสงค์ไม่เหมือนกัน จึงไม่ควรนำมาใช้แทนกันโดยตรง
ดังนั้น หากพบรถรุ่นเดียวกันประกาศ 500,000 บาท ไม่ควรสรุปทันทีว่ารถของเรามีราคาประเมิน 500,000 บาท หรือจะขอวงเงินได้ 500,000 บาท ต้องดูทั้งรายละเอียดรถและเกณฑ์ของผู้ให้บริการร่วมด้วย
รู้ราคาประเมินแล้วคำนวณวงเงินสินเชื่อได้ทันทีหรือไม่?
ยังคำนวณวงเงินจริงไม่ได้ทันที เพราะ ราคาประเมินรถเป็นเพียงหนึ่งในปัจจัยพิจารณาวงเงิน ผู้ให้สินเชื่อยังอาจพิจารณารายได้ ความสม่ำเสมอของรายรับ ภาระหนี้ ประวัติการชำระ และเงื่อนไขผลิตภัณฑ์ร่วมด้วย
ใช้สูตรต่อไปนี้เพื่อทำ “สมมติฐาน” ได้ แต่ไม่ควรใช้ยืนยันวงเงิน
วงเงินประมาณการ = ราคาประเมินรถเบื้องต้น × สัดส่วนวงเงินที่สมมติ
ตัวอย่าง หากประเมินรถได้ 400,000 บาท และต้องการวางแผนด้วยสมมติฐาน 70% วงเงินสำหรับวางแผนจะอยู่ที่ประมาณ 280,000 บาท แต่ผลอนุมัติจริงอาจสูงหรือต่ำกว่านี้ หรืออาจไม่ได้รับอนุมัติ ขึ้นอยู่กับการพิจารณาของผู้ให้สินเชื่อ
ประเมินรถเองช่วยต่อรองข้อเสนอจากไฟแนนซ์ได้อย่างไร?
การมีข้อมูลไม่ได้ทำให้ผู้ให้บริการต้องเพิ่มราคา แต่ช่วยให้สนทนาอย่างมีหลักฐาน แทนการบอกเพียงว่า “รถสวย น่าจะได้มากกว่านี้” ควรเตรียมรถเทียบเคียง 5-10 คัน พร้อมระบุรุ่นย่อย ปี เลขไมล์ สภาพ และวันที่เก็บข้อมูล รวมถึงใบเสร็จเช็กระยะ รายงานตรวจสภาพ หรือหลักฐานเปลี่ยนอะไหล่สำคัญ
- เมื่อตัวเลขต่างจากที่คาด ลองถามอย่างสุภาพว่า
- ราคาลดลงเพราะ รุ่นย่อย เลขไมล์ ประวัติรถ หรือสภาพจุดใด
- มีเอกสารหรือการตรวจเพิ่มเติมใดช่วยยืนยันสภาพได้หรือไม่
- ตัวเลขที่แจ้งคือราคาประเมินรถ วงเงินเบื้องต้น หรือวงเงินอนุมัติแล้ว
- มีค่าใช้จ่ายหรือยอดปิดเดิมที่ถูกหักออกจากเงินสุทธิหรือไม่
ไฟแนนซ์ประเมินราคารถจากปัจจัยอะไรบ้าง?
โดยทั่วไป ไฟแนนซ์ประเมินราคารถ จากยี่ห้อ รุ่น รุ่นย่อย ปีผลิต ปีจดทะเบียน เลขไมล์ สภาพตัวถัง ระบบขับเคลื่อน ประวัติอุบัติเหตุหรือน้ำท่วม และความต้องการของตลาด รถป้ายแดงแพงไม่ได้แปลว่าจะรักษาราคาได้เสมอ เพราะความคล่องตัวในการขายต่อและต้นทุนซ่อมบำรุงมีผลต่อมูลค่าปัจจุบันด้วย
ยี่ห้อ รุ่น และรุ่นย่อยมีผลต่อราคาประเมินมากแค่ไหน?
ยี่ห้อ–รุ่น–รุ่นย่อย มีผลต่อราคาประเมิน “มาก” เพราะเป็นตัวกำหนดความต้องการในตลาดมือสองและอัตราการเสื่อมค่า (depreciation) โดยตรง ทำให้รถสเปกใกล้เคียงกันแต่คนละรุ่นย่อยอาจประเมินต่างกันหลักหมื่นถึงหลักแสนบาท
- ยี่ห้อ : ยี่ห้อตลาดที่คนนิยม มักมี “ราคาประเมินสูงกว่า” ยี่ห้อที่ไม่เป็นที่ต้องการ เพราะขายต่อง่าย ความเสี่ยงต่ำ
- รุ่น : รุ่นเดียวกันแต่คนละเซกเมนต์ (เช่น City Car vs SUV vs MPV) มีฐานผู้ซื้อและช่วงราคาต่างกัน จึงถูกเทียบราคากลางคนละกลุ่ม
ปีผลิตกับปีจดทะเบียนควรใช้ปีไหนเปรียบเทียบราคา?
ควรดู ทั้งปีผลิตและปีจดทะเบียน โดยใช้ข้อมูลในเล่มทะเบียนและข้อมูลประจำรถเป็นหลัก รถบางคันผลิตปลายปีแต่จดทะเบียนในปีถัดไป หรือเป็นรถค้างสต๊อกที่ผลิตก่อนวันจดทะเบียนค่อนข้างนาน
แนวทางที่ปลอดภัยคือ
- หาประกาศที่ปีผลิตและปีจดทะเบียนตรงกันมากที่สุด
- หากหาไม่ได้ ให้เลือกรถที่อยู่ในโฉมเดียวกัน
- ตรวจว่ามีการปรับอุปกรณ์หรือ Minor Change ระหว่างปีหรือไม่
- บันทึกความแตกต่างไว้ก่อนนำราคามาเฉลี่ย
เลขไมล์สูงทำให้ราคาประเมินลดลงเสมอหรือไม่?
ไม่เสมอไป แม้เลขไมล์สูงจะสะท้อนการใช้งานหนัก แต่หากมี ประวัติการดูแลรักษาจากศูนย์บริการ ตรวจสอบได้ชัดเจน ความหักลดราคาประเมินจะน้อยกว่ารถไมล์น้อยแต่ไร้ประวัติการบำรุงรักษา
รถรุ่นยอดนิยมได้ราคาดีกว่ารถที่มีราคาป้ายแดงสูงหรือไม่?
เป็นไปได้ เพราะ ราคาป้ายแดงสูงไม่ได้แปลว่าราคาขายต่อจะสูงเสมอ รถที่มีกลุ่มผู้ซื้อกว้าง อะไหล่หาง่าย ดูแลไม่ซับซ้อน และมีความต้องการในตลาดมือสอง อาจรักษามูลค่าได้ดีกว่ารถหรูบางรุ่นที่ราคาซื้อใหม่สูงแต่มีตลาดผู้ซื้อจำกัด
ให้เปรียบเทียบจาก
- ราคาขายมือสองของรุ่นนั้นจริง
- ระยะเวลาที่ประกาศขาย
- จำนวนประกาศในตลาด
- ค่าอะไหล่และการบำรุงรักษา
- การมีศูนย์บริการรองรับ
- การเปลี่ยนโฉมหรือหยุดจำหน่าย
จะหาราคากลางรถมือสองจากตลาดออนไลน์อย่างไรให้ใกล้เคียงรถของเรา?
การหาราคากลางรถมือสอง ทำได้โดยค้นหาจากเว็บไซต์ซื้อขายรถมือสองชั้นนำโดยต้อง กรองข้อมูลให้ตรงกับรถของคุณ ทั้งยี่ห้อ รุ่นย่อย ปีผลิต และระบบเกียร์ จากนั้นเลือกดูรถ 5-10 คันที่มีสภาพและเลขไมล์ใกล้เคียงกัน แล้วนำราคามาตัดค่าสูงสุด-ต่ำสุดออก เพื่อคำนวณหา ราคาเฉลี่ยกลาง ที่แม่นยำที่สุด
ขั้นตอนการหาราคากลาง:
- กรองข้อมูล: ยี่ห้อ > รุ่น > รุ่นย่อย > ปีผลิต (ให้ตรงกับเล่มทะเบียน 100%)
- คัดเลือกรถที่มี เลขไมล์ใกล้เคียงกัน (บวกลบไม่เกิน 20,000 กม.)
- จดราคาขายจากอย่างน้อย 5 ประกาศ
- ตัดราคาสูงสุดและต่ำสุดออก แล้วหา ค่าเฉลี่ย (Average)
- หากต้องการประมาณราคาประเมินไฟแนนซ์ ลองหักประมาณ 10–20% จากช่วงราคาตลาดอ้างอิง เพื่อให้สอดคล้องกับเกณฑ์การประเมินความเสี่ยงของผู้ให้สินเชื่อ(เป็นค่าประมาณเบื้องต้นเท่านั้น)
ตรวจสภาพรถด้วยตัวเองอย่างไร ก่อนนำราคาไปปรับเพิ่มหรือลด?
ควรตรวจรถในที่สว่าง เริ่มจากเอกสารและเลขตัวถัง แล้วไล่ดูตัวถัง สี ห้องโดยสาร ยาง ห้องเครื่อง ระบบไฟ เกียร์ ช่วงล่าง และทดลองขับ พร้อมถ่ายภาพตำหนิ การตรวจเองช่วยคัดกรองและตั้งงบซ่อม แต่หากพบรอยเชื่อม โครงสร้างผิดรูป คราบน้ำ หรือไฟเตือนสำคัญ ควรให้ช่างตรวจยืนยันก่อนประเมินราคา
สภาพตัวถังและสีรถแบบไหนกระทบราคามากที่สุด?
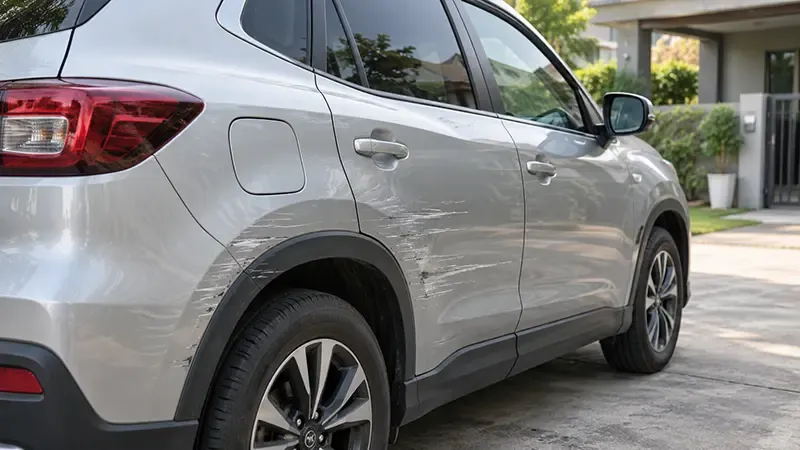
รอยขนแมวหรือรอยสะเก็ดหินเล็กน้อยมักเป็นคนละระดับกับความเสียหายที่เกี่ยวกับ โครงสร้างหลัก จุดที่ควรให้ความสำคัญ ได้แก่ คานหน้า-หลัง เสา แชสซี พื้นห้องโดยสาร จุดยึดช่วงล่าง แนวตะเข็บ และถุงลมนิรภัย สังเกตช่องว่างประตูหรือฝากระโปรงไม่เท่ากัน สีต่างเฉด ผิวสีเป็นคลื่น ละอองสีติดยาง นอตมีรอยถอด และรอยเชื่อมไม่เหมือนโรงงาน
หากเป็นเพียงชิ้นส่วนถอดเปลี่ยนหรือทำสีจากการเฉี่ยวเล็กน้อย ควรเปิดเผยตามจริงและมีใบซ่อมหรือรูปก่อนซ่อมประกอบ ส่วนรถที่โครงสร้างเสียหายจากการชนหนักมักถูกปรับราคามากกว่า เพราะเกี่ยวข้องทั้งความปลอดภัย ต้นทุนซ่อม และความมั่นใจเมื่อนำไปขายต่อ
เครื่องยนต์ เกียร์ และช่วงล่างควรตรวจอะไรบ้าง?
- เครื่องยนต์: ทดลองสตาร์ตขณะเครื่องเย็น ฟังเสียงผิดปกติ ดูควัน กลิ่น รอยรั่ว ระดับของเหลว ความร้อน และไฟเตือนบนหน้าปัด
- เกียร์: เข้าเกียร์เดินหน้า-ถอยหลัง ดูอาการหน่วง กระตุก ลื่น หรือเสียงดัง แล้วทดลองเปลี่ยนเกียร์ในหลายช่วงความเร็วอย่างปลอดภัย
- ช่วงล่างและพวงมาลัย: ฟังเสียงกุกกักเมื่อผ่านทางขรุขระ สังเกตรถดึงซ้าย-ขวา พวงมาลัยสั่น ยางสึกไม่เท่ากัน และความมั่นคงขณะเบรก
- ระบบไฟและอุปกรณ์: ทดลองแอร์ กระจก ไฟหน้า ไฟท้าย กล้อง เซนเซอร์ ระบบช่วยขับ และอุปกรณ์ที่ติดตั้งจากโรงงาน
หากไม่มีความชำนาญ อย่าตีราคาความเสียหายจากอาการเพียงอย่างเดียว ควรขอใบเสนอราคาซ่อมจากอู่หรือศูนย์ แล้วใช้ต้นทุนที่ตรวจสอบได้มาปรับราคา
รถเคยชนหรือเคยน้ำท่วมประเมินราคาอย่างไร?
- กรณีรถเคยชน: ประเมินจาก “ประเภทความเสียหาย” เป็นหลัก
- ชนเล็กน้อย (กันชน/ฝากระโปรง/สี/แผงตัวถัง ไม่กระทบโครงสร้าง): มักลด 5–10% ของมูลค่าตลาดปกติ
- ชนปานกลาง (เปลี่ยนแผง/ซ่อมใหญ่แต่ไม่โดนโครงสร้าง): มักลด 10–20%
- ชนรุนแรง/โครงสร้าง (เฟรม/แชสซีส์/เสา A-B-C/ยูนิบอดี): มักลด 20–40% และอาจสูงถึง 30–60%
- แอร์แบ็กเคยทำงาน: เพิ่มส่วนลดอีก 5–15% บนฐานความรุนแรงเดิม เพราะตลาดกังวลความปลอดภัยและความสมบูรณ์ของการซ่อม
- กรณีรถเคยน้ำท่วม: ประเมินจาก “ระดับน้ำ + ชนิดน้ำ + สภาพใช้งาน”
- น้ำท่วมเบา (แค่ถึงพื้น/ใต้พรม, ยังไม่โดนอุปกรณ์ไฟฟ้าสำคัญ): มูลค่าเหลือประมาณ 80–90% (ลด 10–20%)
- น้ำท่วมปานกลาง (ถึงเบาะนั่ง/คอนโซลล่าง, โดนระบบไฟฟ้าบางส่วน): มูลค่าเหลือประมาณ 40–60% (ลด 40–60%)
- น้ำท่วมรุนแรง: มูลค่าเหลือเพียง 10–30% และบางกรณีเหลือแค่ราคาอะไหล่/ซาก
รถแต่งเพิ่มอุปกรณ์แพงขึ้น ราคาประเมินจะเพิ่มตามหรือไม่?
ส่วนใหญ่ไม่เพิ่ม อุปกรณ์แต่ง เช่น ชุดแต่งรอบคัน ล้อแม็กแต่ง หรือเครื่องเสียงราคาแพง มักไม่ถูกนำมารวมในราคาประเมินของไฟแนนซ์ และหากดัดแปลงเครื่องยนต์จนผิดรูป อาจทำให้ราคาประเมินลดลง
สูตรประเมินราคารถด้วยตัวเองคำนวณอย่างไร?
สูตรประเมินราคารถด้วยตัวเอง ทำได้ง่ายๆ โดยใช้ ราคากลางในตลาด ตั้ง แล้ว หักลบด้วยสภาพรถที่ต้องซ่อมแซม และ บวกเพิ่มด้วยจุดเด่นของรถ เช่น ประวัติเข้าศูนย์ หรือเลขไมล์น้อย จากนั้นคูณด้วย อัตราปล่อยกู้ (LTV) ที่ไฟแนนซ์มักอนุมัติ (ประมาณ 80-100%) เพื่อหา วงเงินกู้ประเมินเบื้องต้น
สูตรการคำนวณ:
(ราคากลางตลาด − ค่าซ่อมแซมจุดชำรุด + ค่าจุดเด่นของรถ) × อัตรา LTV % = วงเงินอนุมัติโดยประมาณ
ตัวอย่าง:
o ราคากลางในตลาด = 400,000 บาท
o หักทำสีตัวถังและเปลี่ยนยาง = 20,000 บาท
o ราคาประเมินรถสุทธิ = 380,000 บาท
o หากไฟแนนซ์ปล่อยกู้ LTV 90% = วงเงินกู้ที่คุณจะได้รับประมาณ 342,000 บาท
ปัจจัยอะไรช่วยเพิ่มราคาประเมิน และอะไรทำให้ราคารถลดลง?
ปัจจัยที่ช่วยพยุงราคาคือรถรุ่นตรงตลาด โครงสร้างสมบูรณ์ ประวัติดูแลตรวจสอบได้ เลขไมล์สอดคล้องกับอายุ และอุปกรณ์ครบ ปัจจัยที่ลดราคามักเป็นชนหนัก น้ำท่วม ไฟเตือน ซ่อมเร่งด่วน เลขไมล์ไม่ชัด รถแต่งหนัก หรือเอกสารไม่ครบ การซ่อมทุกอย่างก่อนประเมินไม่คุ้มเสมอ ควรเทียบต้นทุนกับราคาที่คาดว่าจะเพิ่ม
อะไรช่วยเพิ่มความน่าเชื่อถือของสภาพรถ?
สิ่งที่มีน้ำหนักมากกว่าคำว่า “ดูแลดี” คือหลักฐานที่ตรวจสอบได้ เช่น
- สมุดเช็กระยะ
- ใบเสร็จจากศูนย์หรืออู่
- รายการเปลี่ยนน้ำมันเครื่องและของเหลว
- หลักฐานเปลี่ยนยาง แบตเตอรี่ หรืออะไหล่สำคัญ
- รายงานตรวจสภาพจากผู้เชี่ยวชาญ
- เอกสารการเคลมประกัน
- กุญแจสำรอง คู่มือ และอุปกรณ์ติดรถ
จัดเอกสารเรียงตามวันที่ และถ่ายสำเนาเก็บไว้ เพื่อให้เจ้าหน้าที่ตรวจสอบได้ง่าย
รอยเล็กน้อยควรซ่อมก่อนนำรถไปประเมินหรือไม่?
ควรซ่อมเมื่อค่าใช้จ่ายไม่สูง งานซ่อมมีมาตรฐาน และช่วยให้รถดูพร้อมใช้งาน แต่ไม่จำเป็นต้องเก็บทุกจุดจนหมด หากเป็นเพียงรอยเล็กน้อยตามอายุรถ
ก่อนซ่อมให้เปรียบเทียบ 3 อย่าง
- ค่าซ่อม
- ผลที่คาดว่าจะมีต่อภาพรวมรถ
- ความเสี่ยงที่งานซ่อมใหม่จะต่างเฉดหรือดูผิดธรรมชาติ
รอยเล็ก ๆ อาจแจ้งตามจริงได้ ส่วนกระจกแตก ไฟไม่ติด ยางเสียหาย หรือชิ้นส่วนที่กระทบความปลอดภัยควรจัดการก่อน
เปลี่ยนยาง แบตเตอรี่ หรือน้ำมันเครื่องก่อนประเมินคุ้มหรือไม่?
ควรเปลี่ยนเมื่ออยู่ในสภาพไม่ปลอดภัย เสีย ใช้งานไม่ได้ หรือถึงระยะบำรุงรักษาจริง ไม่ควรเปลี่ยนของราคาแพงเพียงหวังว่าจะได้ราคาประเมินเพิ่มเท่าค่าใช้จ่าย เพราะผู้ให้บริการอาจมองเป็นการทำให้รถพร้อมใช้งานตามปกติ หากยางหรือแบตเตอรี่ใกล้หมดอายุแต่ยังใช้ได้ ให้ขอราคาทั้งแบบซ่อมก่อนและขายตามสภาพ แล้วเลือกทางที่มี ผลตอบแทนสุทธิ ดีกว่า
การกรอเลขไมล์หรือปกปิดประวัติรถส่งผลอย่างไร?
ไม่ควรทำอย่างเด็ดขาด เพราะเมื่อข้อมูลไม่สอดคล้องกับประวัติศูนย์ สภาพภายใน หรือระบบอิเล็กทรอนิกส์ ผู้ประเมินอาจลดราคา ขอข้อมูลเพิ่ม หรือปฏิเสธการพิจารณา อีกทั้งทำลายความน่าเชื่อถือและอาจนำไปสู่ข้อพิพาทภายหลัง วิธีที่ดีกว่าคือเปิดเผยเลขไมล์และประวัติจริง พร้อมแสดงหลักฐานว่ารถได้รับการบำรุงรักษาตามระยะ
ราคาประเมินรถกับวงเงินเข้าไฟแนนซ์เป็นจำนวนเดียวกันหรือไม่?
ไม่ใช่จำนวนเดียวกัน ราคาประเมินคือมูลค่ารถที่ผู้ให้บริการใช้ประกอบการพิจารณา ส่วนวงเงินสินเชื่อเกิดจากราคาประเมินร่วมกับสัดส่วนให้สินเชื่อ เพดานผลิตภัณฑ์ รายได้ ภาระหนี้ และความสามารถผ่อน
- ราคาตลาดจากประกาศ ช่วยตั้งกรอบราคา
- ราคาประเมินของผู้ให้บริการ สะท้อนมูลค่ารถตามเกณฑ์ของรายนั้น
- วงเงินเบื้องต้น เป็นตัวเลขก่อนตรวจข้อมูลครบหรือก่อนอนุมัติขั้นสุดท้าย
- วงเงินอนุมัติ พิจารณารถและความสามารถชำระหนี้ร่วมกัน
- เงินสุทธิที่ได้รับ อาจเหลือน้อยกว่าวงเงิน หากต้องนำไปปิดหนี้รถเดิมหรือมีค่าใช้จ่ายที่ตกลงไว้
เตรียมรถและเอกสารอย่างไรก่อนนำไปประเมินกับไฟแนนซ์?
ควรล้างรถและห้องโดยสาร เก็บของส่วนตัว เปิดให้เห็นเลขตัวถัง และรวบรวมเอกสารรถกับรายได้ให้ครบ ก่อนวันนัดให้ถ่ายรูปรถทุกมุมและบันทึกเลขไมล์ เพื่อขอประเมินเบื้องต้นและเปรียบเทียบข้อเสนอ หากรถยังติดไฟแนนซ์ ต้องขอใบแจ้งยอดล่าสุดและยอดปิดบัญชีที่ระบุวันใช้ได้ชัดเจน
Checklist เอกสารรถที่ควรเตรียมมีอะไรบ้าง?
เอกสารจริงที่ใช้ขึ้นอยู่กับผู้ให้บริการและสถานะผู้สมัคร แต่ชุดเตรียมเบื้องต้นควรมี
- บัตรประชาชนและทะเบียนบ้านตามที่ผู้ให้บริการกำหนด
- เล่มทะเบียนรถฉบับจริง หรือสำเนาครบทุกหน้าสำหรับกรณีรถยังติดไฟแนนซ์
- หลักฐานต่อภาษีรถและกรมธรรม์ประกันภัยที่มีอยู่
- เอกสารแสดงรายได้ เช่น สลิปเงินเดือน หนังสือรับรองรายได้ หรือหลักฐานประกอบอาชีพ
- รายการเดินบัญชีย้อนหลังตามระยะเวลาที่ผู้ให้บริการกำหนด
- สำเนาหน้าสมุดบัญชีสำหรับรับเงิน
- สมุดเช็กระยะ ใบเสร็จซ่อม กุญแจสำรอง และรายงานตรวจสภาพ หากมี
ควรถ่ายรูปรถมุมไหนไว้เปรียบเทียบและขอประเมินเบื้องต้น?
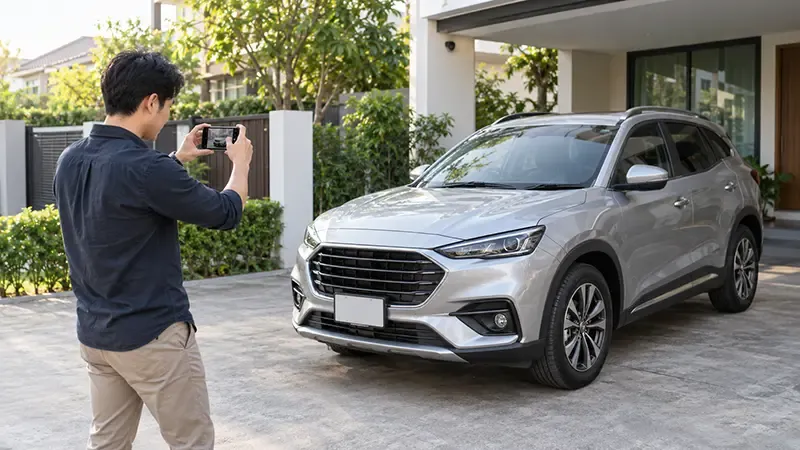
ควรถ่ายในที่สว่าง ไม่ใช้ฟิลเตอร์ และไม่แต่งภาพจนสภาพรถต่างจากความจริง โดยถ่ายอย่างน้อยดังนี้
- ด้านหน้าตรง
- ด้านหลังตรง
- ด้านข้างซ้ายและขวา
- มุมเฉียงทั้ง 4 มุม
- หลังคารถ
- ล้อและยางทุกล้อ
- ห้องโดยสารด้านหน้าและด้านหลัง
- แผงหน้าปัดขณะเปิดสวิตช์
- เลขไมล์
- ห้องเครื่อง
- ช่องเก็บสัมภาระ
- อุปกรณ์ประจำรถ
- รอยหรือจุดที่เคยซ่อม
การมีภาพครบช่วยให้การประเมินเบื้องต้นแม่นยำขึ้น และลดการเข้าใจไม่ตรงกันเมื่อเจ้าหน้าที่ตรวจรถจริง
ประเมินราคารถอย่างไรให้ไม่คาดหวังสูงหรือต่ำเกินจริง?
ให้ประเมินเป็นช่วงราคาแทนการยึดตัวเลขเดียว โดยกำหนดราคาสูงจากรถสภาพใกล้เคียงที่ดีที่สุด ราคากลางจากค่ามัธยฐาน และราคาต่ำจากกรณีต้องหักค่าซ่อมหรือส่วนต่างการรับซื้อ วิธีนี้ช่วยเตรียมใจต่อผลประเมินหลายแบบ และทำให้ตัดสินใจได้จากข้อมูลมากกว่าความผูกพันกับรถของตนเอง
ประเมินราคาแล้ว สนใจสินเชื่อ KTC พี่เบิ้ม รถแลกเงินต้องทำอย่างไรต่อ?
หลังประเมินราคาเองแล้ว สามารถกรอกข้อมูลสมัคร KTC พี่เบิ้ม รถแลกเงิน เพื่อให้เจ้าหน้าที่ติดต่อ นัดหมาย เตรียมเอกสาร และตรวจสภาพรถ โดยไม่ต้องจอดรถทิ้งไว้ อย่างไรก็ตาม ผลคำนวณหรือผลประเมินเบื้องต้นไม่ใช่การรับรองวงเงิน การอนุมัติจริงยังขึ้นอยู่กับราคาประเมินรถ เอกสาร คุณสมบัติ และความสามารถชำระหนี้
ขั้นตอนโดยสรุป ได้แก่
- ตรวจสอบประเภทรถและคุณสมบัติเบื้องต้น
- เตรียมข้อมูลรถและเอกสารส่วนตัว
- กรอกข้อมูลสมัครผ่านหน้า KTC พี่เบิ้ม รถแลกเงิน
- รอเจ้าหน้าที่ติดต่อกลับเพื่อนัดหมาย
- ให้เจ้าหน้าที่ตรวจสภาพรถและตรวจเอกสาร
- รอผลการพิจารณาตามหลักเกณฑ์ของบริษัท
สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน ใช้ข้อมูลอะไรประเมินรถและวงเงิน?
KTC พี่เบิ้ม พิจารณาจาก ยี่ห้อ รุ่น ปีรถ และสภาพจริงของรถยนต์ ร่วมกับ ความสามารถในการชำระหนี้ของผู้สมัคร เพื่อให้วงเงินที่เหมาะสมและปลอดภัยกับผู้กู้มากที่สุด
คำถามที่พบบ่อยเกี่ยวกับการประเมินราคารถมีอะไรบ้าง?
Q: รถอายุเกิน 10 ปี สามารถนำมาประเมินเข้าไฟแนนซ์ได้ไหม?
A: ได้ สถาบันการเงินหลายแห่งรวมถึงสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน รับประเมินรถยนต์ที่มีอายุสูงสุดไม่เกิน 20 ปี (ขึ้นอยู่กับยี่ห้อและรุ่นรถ)
Q: รถไม่มีเล่มทะเบียนตัวจริง (เล่มหาย) นำมาประเมินได้หรือไม่?
A: ต้องดำเนินการคัดเล่มทะเบียนใหม่จากกรมการขนส่งทางบกให้เรียบร้อยก่อนนำมาประเมิน ไม่สามารถใช้สำเนาประเมินเพื่ออนุมัติวงเงินจริงได้
Q: รถรุ่นเดียวกันและปีเดียวกัน ทำไมราคาประเมินไม่เท่ากัน?
A: เพราะรุ่นย่อย เลขไมล์ สภาพรถ ประวัติการชน การบำรุงรักษา จำนวนเจ้าของเดิม และอุปกรณ์ประจำรถอาจต่างกัน นอกจากนี้ผู้ให้สินเชื่อแต่ละแห่งยังมีฐานราคาและหลักเกณฑ์ไม่เหมือนกัน
Q: เลขไมล์น้อยทำให้ได้ราคาสูงเสมอหรือไม่?
A: ไม่เสมอ เลขไมล์เป็นเพียงหนึ่งในปัจจัย หากไมล์น้อยแต่ไม่มีประวัติบำรุงรักษา รถจอดนาน หรือสภาพไม่สัมพันธ์กับตัวเลข ผู้ประเมินอาจตรวจสอบเพิ่มเติม
Q: รถเคยทำสีจะเข้าไฟแนนซ์ไม่ได้หรือไม่?
A: รถทำสียังอาจนำไปประเมินได้ แต่ผลขึ้นอยู่กับสาเหตุและคุณภาพงานซ่อม การทำสีเพื่อแก้รอยเล็กน้อยต่างจากการซ่อมหลังชนถึงโครงสร้าง จึงควรแจ้งประวัติตามจริง
Q: รถแต่งมีโอกาสได้ราคาสูงกว่ารถเดิมหรือไม่?
A: อาจเพิ่มความน่าสนใจต่อผู้ซื้อบางกลุ่ม แต่ไม่ได้หมายความว่าราคาประเมินจะเพิ่มตามค่าอุปกรณ์เต็มจำนวน การแต่งที่กระทบโครงสร้าง เครื่องยนต์ หรือความปลอดภัยอาจทำให้ราคาลดลงได้
Q: รถเก่าแต่สภาพดีจะได้ราคาสูงกว่ารถใหม่กว่าที่สภาพโทรมหรือไม่?
A: เป็นไปได้ในบางคู่เปรียบเทียบ แต่ยังขึ้นอยู่กับรุ่น ความนิยม อายุที่รับพิจารณา และราคาฐาน รถสภาพดีช่วยลดการหักราคา ทว่าไม่ทำให้รถข้ามข้อจำกัดด้านอายุหรือเพดานของผลิตภัณฑ์ได้
Q: รถไม่มีสมุดเช็กระยะประเมินราคาได้หรือไม่?
A: ยังประเมินได้ แต่ความน่าเชื่อถือของประวัติอาจลดลง ลองรวบรวมใบเสร็จจากศูนย์หรืออู่ ประวัติในแอปของผู้ผลิต เอกสารเปลี่ยนอะไหล่ และผลตรวจสภาพอิสระมาใช้แทน ไม่ควรสร้างหรือแก้ไขเอกสารย้อนหลัง

การประเมินราคารถที่ดีไม่ใช่การเลือกราคาประกาศสูงสุด แต่คือการ เทียบรถให้ตรงรุ่น ใช้ข้อมูลหลายคัน ตรวจสภาพตามจริง และคำนวณเป็นช่วง เมื่อแยกราคาตลาด ราคาประเมิน วงเงินอนุมัติ และเงินสุทธิออกจากกันได้ จะวางแผนเงินก้อนได้แม่นขึ้น
หากประเมินรถเบื้องต้นแล้วและต้องการเพิ่มสภาพคล่อง สามารถศึกษาหรือสมัคร สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน ได้ รถยังใช้งานได้ตามปกติ ไม่ต้องมีผู้ค้ำประกัน และวงเงินอนุมัติพิจารณาจากราคาประเมินรถร่วมกับความสามารถชำระหนี้ และควรเตรียมเอกสารให้ครบ
ไม่ต้องโอนเล่ม ยังมีรถใช้ รถผ่อนอยู่ก็กู้ได้ สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน