

เวลาไปเที่ยวต่างประเทศ ค่าใช้จ่ายก้อนใหญ่มักไม่ใช่แค่ตั๋วเครื่องบินกับที่พักที่จองไว้ล่วงหน้า แต่เป็นค่าใช้จ่ายปลีกย่อยระหว่างทริป ทั้งค่าอาหาร ค่าเดินทางในเมือง ค่าช้อปปิ้ง ที่พอบวกกันแล้วมักเยอะกว่าที่ตั้งงบไว้ตอนแรก บัตรเครดิตจึงเป็นตัวช่วยสำคัญทั้งในเรื่องความสะดวก ปลอดภัย ไม่ต้องพกเงินสดจำนวนมาก พร้อมรับสิทธิประโยชน์บางอย่างที่เงินสดให้ไม่ได้ เช่น ประกันอุบัติเหตุการเดินทาง สิทธิ์เข้า Airport Lounge หรือส่วนลดร้านค้าเฉพาะบางประเทศ บทความนี้จะพาไปดูตั้งแต่การเลือกบัตรเครดิตให้เหมาะกับพฤติกรรมการเดินทางของตัวเอง ไปจนถึงรื่องค่าความเสี่ยงจากการแปลงสกุลเงินและการเตรียมบัตรก่อนบินที่หลายคนมักมองข้าม
บัตรเครดิตเที่ยวต่างประเทศใบไหนดี ควรเลือกจากอะไร?
ควรเลือกบัตรจากพฤติกรรมใช้จ่ายจริง ได้แก่ ประเทศที่เดินทางบ่อย ยอดใช้จ่ายต่างประเทศต่อปี การจองตั๋วและโรงแรม ความต้องการใช้ Lounge ประกันเดินทาง คะแนน ไมล์ และค่าธรรมเนียมต่าง ๆ บัตรที่ให้สิทธิ์จำนวนมากอาจไม่คุ้ม หากผู้ถือบัตรไม่ได้ใช้สิทธิ์เหล่านั้น หรือมีข้อยกเว้นตรงกับประเทศและหมวดร้านค้าที่ใช้เป็นประจำ
เพราะบางครั้งบัตรที่ "ดีที่สุด" ในรีวิวอาจไม่ใช่บัตรที่ "คุ้มที่สุด" หากสิทธิพิเศษนั้น ๆ ไม่ตรงกับเส้นทางการเดินทาง หรือพฤติกรรมการใช้จ่ายของคุณ
แนะนำให้พิจารณาจาก 8 ปัจจัยที่ต้องเปรียบเทียบก่อนสมัครมีอะไรบ้าง?
- ประเทศจุดหมายปลายทาง — เลือกบัตรที่มีโปรโมชั่นตรงกับประเทศที่เดินทางบ่อย ถ้าไปญี่ปุ่นทุกปีแต่ถือบัตรที่เน้นโปรฝั่งจีน ก็ไม่ได้ใช้สิทธิ์เต็มที่
- เครือข่ายบัตรที่ร้านค้ารองรับ (Visa, Mastercard, JCB, UnionPay) — บางประเทศหรือบางร้านค้าอาจรับเฉพาะบางเครือข่าย ควรเช็กก่อนเดินทาง
- ค่าความเสี่ยงจากการแปลงสกุลเงิน — ทุกบัตรมีค่าธรรมเนียมนี้ในอัตราใกล้เคียงกัน แต่บางบัตรมีโปรลดหรือยกเว้นในบางช่วง
- คะแนน ไมล์ หรือเครดิตเงินคืน — เช็กดูอัตราคะแนนที่ได้จากการใช้จ่ายต่างประเทศ และเงื่อนไขการแลกเป็นของรางวัลหรือไมล์สายการบิน
- การให้คะแนนไม่ได้ครอบคลุมทุกการใช้จ่าย — คะแนนสะสมอาจมีเงื่อนไขว่าต้องใช้จ่ายในประเทศ สกุลเงิน หรือหมวดร้านค้าที่กำหนด โดยพิจารณาจากรหัสประเภทร้านค้า (MCC) ดังนั้น ก่อนใช้จ่ายควรตรวจสอบเงื่อนไขของบัตรว่า รายการนั้นได้รับคะแนนหรือไม่
- ประกันอุบัติเหตุและประกันการเดินทาง — เช็กว่าบัตรมีประกันติดมาโดยอัตโนมัติหรือไม่ ต้องชำระค่าตั๋วโดยสารด้วยบัตรก่อนหรือเปล่าถึงจะได้รับความคุ้มครอง
- สิทธิ์ Airport Lounge — บางบัตรให้สิทธิ์ฟรีตามจำนวนครั้งต่อปี บางบัตรต้องใช้คะแนนแลก ควรดูว่าแบบไหนเหมาะกับพฤติกรรการเดินทางของตัวเอง
- ค่าธรรมเนียมรายปีและคุณสมบัติสมัคร — เทียบรายได้ขั้นต่ำที่ต้องใช้สมัคร กับค่าธรรมเนียมรายปีว่าคุ้มกับสิทธิ์ที่จะได้ใช้จริงหรือไม่
แนะนำบัตรเครดิตเที่ยวต่างประเทศ 2026 ใบไหนดีตอบโจทย์สุด
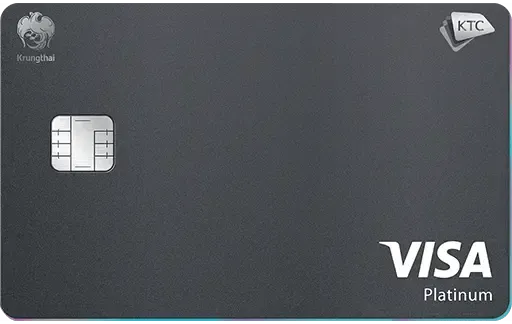
บัตรเครดิตที่เหมาะกับคนเพิ่งเริ่มทำงานได้ไม่นานหรือคนที่อยากมีบัตรเครดิตใบแรก เพราะไม่มีค่าธรรมเนียมแรกเข้าและรายปีตลอดชีพ มีประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง เงื่อนไขเป็นไปตามกำหนด สะดวก ปลอดภัย ใช้จ่ายไม่สะดุด ผ่าน Google Fitbit , Garmin Pay , Google Pay และ SWATCHPAY! นอกจากนี้ยังสะสมคะแนนได้ง่าย ๆ เพราะทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ แลกได้หลากหลาย
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
บัตรเครดิต KTC VISA PLATINUM เหมาะกับคนเดินทางแบบไหน?
- ต้องการบัตรหลักสำหรับใช้จ่ายทั่วไประหว่างทริป ตั้งแต่ค่าอาหารไปจนถึงค่าที่พัก
- ต้องการใช้ระบบ Contactless หรือ Mobile Payment ที่ร้านค้าต่างประเทศส่วนใหญ่รองรับ
- ต้องการใช้โปรโมชั่นรายประเทศที่ Visa จัดร่วมกับ KTC เป็นช่วง ๆ
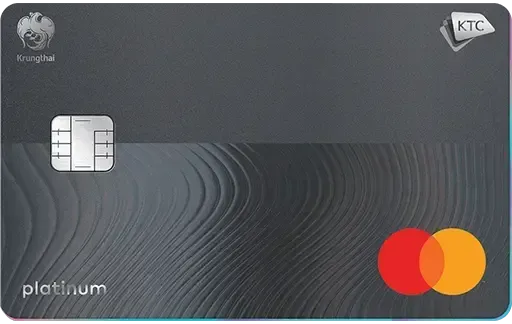
บัตรเครดิต KTC PLATINUM MASTERCARD
บัตรเครดิต KTC PLATINUM MASTERCARD เป็นบัตรที่ไม่มีค่าธรรมเนียมทั้งแรกเข้าและรายปี โดดเด่นด้วยสิทธิพิเศษ ณ ร้านอาหารหรูทั่วไทยและโปรโมชั่น Mastercard Priceless Special ทั่วโลก มีประกันการซื้อสินค้า ทุกครั้งที่ช้อปออนไลน์ และประกันการเดินทาง ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง เงื่อนไขเป็นไปตามกำหนด นอกจากนี้ยังรับคะแนนง่ายๆ ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
บัตรเครดิต KTC PLATINUM MASTERCARD เหมาะกับคนเดินทางแบบไหน?
- คนที่ต้องการใช้สิทธิ์ Mastercard Priceless ที่มักมีดีลร้านอาหาร โรงแรม และประสบการณ์พิเศษในหลายประเทศ
- โปรโมชั่นพิเศษด้านโรงแรม ร้านค้า และแพ็กเกจการเดินทางจาก Mastercard และพันธมิตรที่ร่วมรายการ
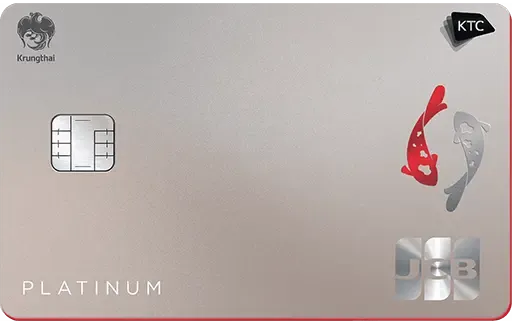
บัตรเครดิตสำหรับสายเที่ยวที่สมัครง่าย มีประกันการเดินทาง ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง เงื่อนไขเป็นไปตามกำหนด แถมยังสามารถรับคะแนน KTC FOREVER x2 แบบไม่จำกัดยอดรับคะแนนสูงสุด สำหรับทุกยอดการใช้จ่ายผ่านบัตรฯ ที่ประเทศญี่ปุ่น (ยกเว้นยอดการใช้จ่ายที่เป็นสกุลเงินไทย) ตั้งแต่วันที่ 1 ม.ค. 69 – 31 ธ.ค. 69
นอกจากนี้ยังมีสิทธิ์ใช้ Airport Lounge บริการห้องรับรองในสนามบินญี่ปุ่น จีน ไต้หวัน เกาหลี สิงคโปร์ มาเลเซีย เวียดนาม เยอรมนี สหราชอาณาจักร และฮาวาย และ JCB Plaza Lounge บริการห้องรับรอง ผ่าน JCB Plaza ทั่วโลก เมื่อเดินทางไปต่างประเทศ (ยกเว้นการใช้บริการห้องรับรอง JCB Plaza Lounge Bangkok)
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
บัตรเครดิต KTC JCB PLATINUM เหมาะกับคนเดินทางแบบไหน?
JCB เป็นเครือข่ายบัตรเครดิตจากญี่ปุ่น จึงมักมีสิทธิประโยชน์เฉพาะสำหรับคนเที่ยวญี่ปุ่นมากกว่าเครือข่ายอื่น
- คนที่ต้องการสะสมคะแนน เพราะจะได้รับคะแนน KTC FOREVER แบบ x2 เมื่อใช้จ่ายเป็นสกุลเงินต่างประเทศ ซึ่งมักมีการกำหนดช่วงเวลา
- ต้องการส่วนลดร้านค้าและร้านอาหารที่ร่วมรายการในญี่ปุ่น
- คนที่อยากรับสิทธิ์ Airport Lounge ทั้งในและต่างประเทศผ่านเครือข่าย JCB Plaza Lounge
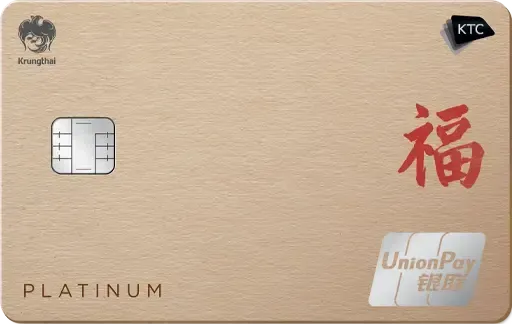
บัตรเครดิต KTC UNIONPAY PLATINUM
บัตรเครดิต KTC UNIONPAY PLATINUM ไม่มีค่าธรรมเนียม ตอบโจทย์ไลฟ์สไตล์คนชอบกิน เที่ยว ช้อปปิ้ง แตะจ่ายง่าย ปลอดภัย รวดเร็ว ด้วย UnionPay QuickPass เพิ่มความคล่องตัวในการใช้จ่าย โดยไม่ต้องเสียบ / รูดบัตรที่เครื่องอ่านบัตร มีประกันการเดินทาง ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง เงื่อนไขเป็นไปตามกำหนด
นอกจากนี้ยังรับส่วนลด และสิทธิพิเศษจากร้านค้า ร้านอาหาร โรงแรม ท่องเที่ยว ระดับพรีเมี่ยมทั้งใน และต่างประเทศ นอกจากนี้ยังมี U Plan e-Coupon ส่วนลดและสิทธิพิเศษต่างๆ ผ่าน U Plan Platform จากร้านค้าชั้นนำที่ร่วมรายการในประเทศไทย และต่างประเทศ ผ่าน UnionPay International WeChat Official Account และหน้าร้านค้าที่เข้าร่วมรายการ เหมาะมากกับคนชอบความคุ้มค่า เพราะ ทุกการใช้จ่ายผ่านบัตรฯที่ฮ่องกง มาเก๊า และไต้หวันเป็นสกุลเงินท้องถิ่น HKD/MOP/TWD จะได้รับคะแนน KTC FOREVER x2 ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
บัตรเครดิต KTC UNIONPAY PLATINUM เหมาะกับคนเดินทางแบบไหน?
- ต้องการโปรใช้จ่ายในจีนแผ่นดินใหญ่ เพราะมักมีแคมเปญเครดิตเงินคืนเป็นช่วง ๆ โดยต้องลงทะเบียนรับสิทธิ์ก่อนใช้จ่ายทุกครั้ง (ไม่ใช่สิทธิ์อัตโนมัติ)
- คนที่ต้องการสะสมคะแนน เพราะทุกการใช้จ่ายผ่านบัตรฯที่ฮ่องกง มาเก๊า และไต้หวันเป็นสกุลเงินท้องถิ่น HKD/MOP/TWD จะได้รับคะแนน KTC FOREVER x2 ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69
- ต้องการผูกกับ Alipay หรือ WeChat Pay (Weixin Pay) เพราะ KTC ยกเว้นค่าธรรมเนียมการทำธุรกรรมบัตรเครดิตระหว่างประเทศ 3% ทุกรายการใช้จ่าย เมื่อผูกบัตรเครดิต KTC UNIONPAY ทุกประเภท กับแอป Weixin Pay (หรือ WeChat Pay) และ Alipay
หมายเหตุ:
- Weixin Pay ยกเว้นค่าธรรมเนียมถึง 31 ธ.ค. 69
- Alipay ยกเว้นค่าธรรมเนียมถึง 31 ธ.ค. 69
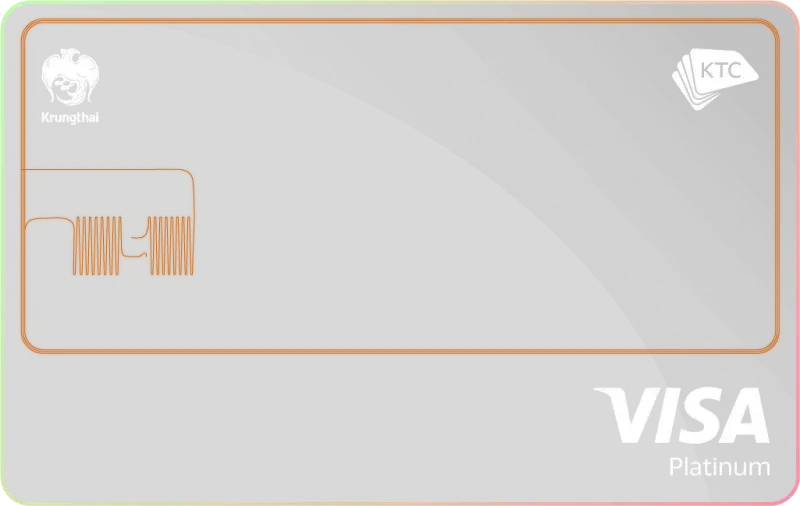
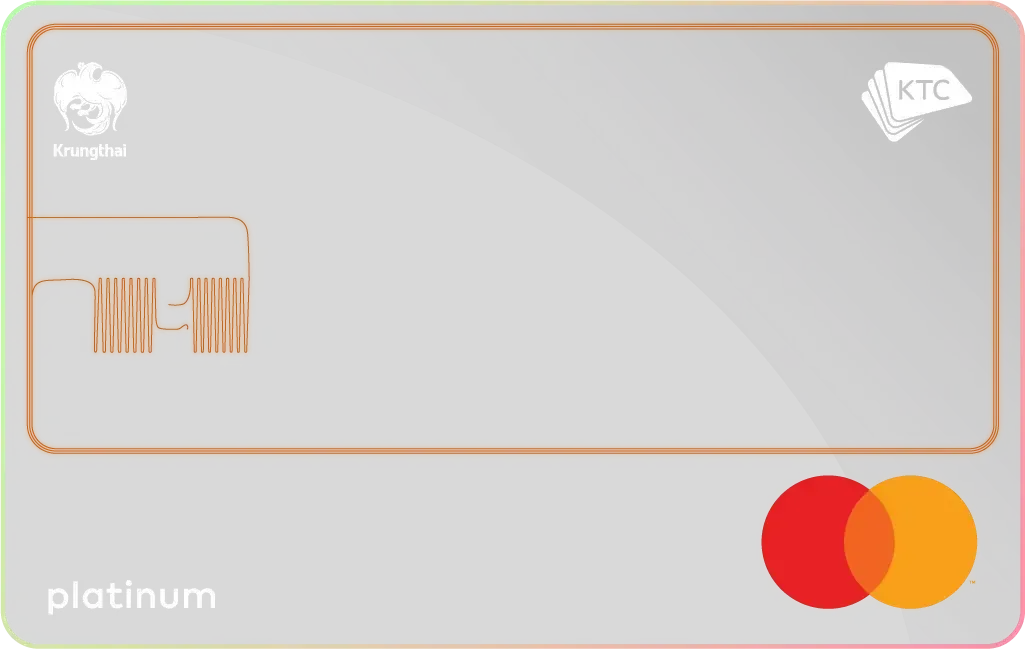
บัตรเครดิต KTC DIGITAL PLATINUM VISA / บัตรเครดิต KTC DIGITAL PLATINUM MASTERCARD
บัตรเครดิตรูปแบบใหม่ ป้องกันการโจรกรรม ด้วยบัตรใสไร้แถบแม่แหล็ก แต่ยังคงใช้จ่ายได้สะดวกสบาย ปลอดภัยกว่าเดิม ไม่ว่าด้วยการแตะจ่าย หรือชำระผ่านเครื่องรูดบัตร (EDC) รับคะแนนง่ายๆ ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ นอกจากนี้ยังมีประกันการเดินทาง ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง เงื่อนไขเป็นไปตามกำหนด
- รายได้รวมขั้นต่ำ15,000 บาท/เดือน
บัตรเครดิต KTC DIGITAL เหมาะคนเดินทางแบบไหน?
- ลดความเสี่ยงข้อมูลบัตรรั่วระหว่างเดินทาง เพราะไม่มีเลขบัตรและ CVV พิมพ์อยู่บนตัวบัตร ต่อให้บัตรพลาสติกหายหรือมีคนแอบเห็น ก็ไม่สามารถคัดลอกข้อมูลไปใช้จ่ายต่อได้ทันที
- รองรับ Contactless และ Mobile/Device Pay หลายแพลตฟอร์ม เช่น Google Pay รวมถึง Wearable Pay บางระบบ ตอบโจทย์ร้านค้าต่างประเทศที่นิยมจ่ายแบบแตะบัตรหรือแตะมือถือ
- เหมาะกับสายช้อปออนไลน์จองตั๋ว/ที่พักล่วงหน้า เพราะ Dynamic CVV ที่เปลี่ยนทุกครั้งช่วยลดความเสี่ยงจากการถูกดักข้อมูลตอนกรอกจ่ายเงินผ่านเว็บ
ค่าความเสี่ยงจากการแปลงสกุลเงินต่างประเทศคิดอย่างไร?
เมื่อรูดบัตรเครดิตเป็นสกุลเงินต่างประเทศ ผู้ถือบัตรต้องจ่าย "ค่าความเสี่ยงจากการแปลงสกุลเงิน" (FX Risk Fee) เพิ่มจากยอดใช้จ่าย โดยธนาคารส่วนใหญ่ในไทยคิดอยู่ที่ประมาณ 2-2.5% ของยอดใช้จ่าย ซึ่งเป็นอัตรามาตรฐานที่ผู้ประกอบการเครือข่ายบัตรอย่าง Visa, Mastercard และ JCB กำหนดเป็นแนวปฏิบัติสากล ไม่ใช่ค่าธรรมเนียมที่ธนาคารตั้งขึ้นเอง
วิธีคำนวณคร่าว ๆ
ค่าความเสี่ยงจากการแปลงสกุลเงิน = ยอดใช้จ่าย (แปลงเป็นบาทแล้ว) x อัตรา FX Risk Fee
ตัวอย่าง: ซื้อสินค้าต่างประเทศ 100 ดอลลาร์สหรัฐ เมื่อแปลงเป็นเงินบาทแล้วได้ 3,600 บาท (สมมติอัตราแลกเปลี่ยน) หากบัตรคิด FX Risk Fee ที่ 2.5% จะมีค่าธรรมเนียมเพิ่มอีกประมาณ 90 บาท รวมเป็นยอดที่ต้องชำระราว 3,690 บาท
(ตัวเลขอัตราแลกเปลี่ยนเป็นตัวอย่างสมมติเพื่อความเข้าใจ ไม่ใช่อัตราจริง ณ วันที่เผยแพร่)
ข้อควรระวังเพิ่มเติม:
- ร้านค้าบางแห่งเสนอให้เลือกจ่ายเป็น "เงินบาท" แทนสกุลเงินท้องถิ่น (Dynamic Currency Conversion หรือ DCC) ซึ่งมักแพงกว่าเลือกจ่ายเป็นสกุลเงินท้องถิ่นแล้วให้ธนาคารเป็นคนแปลงเอง ควรเลือกจ่ายเป็นสกุลเงินท้องถิ่นเสมอ
- FX Risk Fee เป็นคนละส่วนกับค่าธรรมเนียมกดเงินสดต่างประเทศ (Cash Advance Fee) ซึ่งมักมีอัตราสูงกว่าและไม่ควรใช้บัตรเครดิตกดเงินสดที่ต่างประเทศถ้าไม่จำเป็น
- อัตราที่แน่นอนของบัตร KTC แต่ละใบควรตรวจสอบข้อมูลและแหล่งอ้างอิงจากหน้าเว็บทางการก่อนเผยแพร่ เพราะอาจปรับเปลี่ยนได้
ก่อนเดินทางต้องตั้งค่าบัตรเครดิตอย่างไรให้ปลอดภัย?
- ตรวจชื่อบนบัตรกับ Passport ว่าตรงกัน
- ตรวจวันหมดอายุของบัตรว่าครอบคลุมช่วงเดินทาง
- เปิดใช้งานบัตร (Activate) ก่อนเดินทางล่วงหน้า
- ตรวจวงเงินคงเหลือให้เพียงพอกับแผนใช้จ่าย
- เปิดแจ้งเตือนธุรกรรมผ่านแอปหรือ SMS ทุกรายการ
- บันทึกเบอร์ติดต่อฉุกเฉินของธนาคารแบบโทรจากต่างประเทศได้
- ตรวจสอบและจำรหัส PIN ให้แม่นก่อนบิน
- ตรวจสอบการตั้งค่า Device Pay เช่น Apple Pay หรือ Google Pay
- เตรียมบัตรที่จะใช้ค้ำประกันโรงแรมหรือรถเช่าแยกจากบัตรใช้จ่ายประจำวัน
- เตรียมบัตรสำรองต่างเครือข่าย เผื่อบัตรหลักมีปัญหาหรือร้านค้าไม่รับ
- แยกเก็บบัตรหลักกับบัตรสำรองคนละที่ ไม่ใส่กระเป๋าใบเดียวกันทั้งหมด
- อัปเดตแอปธนาคารเป็นเวอร์ชันล่าสุดก่อนเดินทาง
- ตั้งวงเงินใช้จ่ายให้เหมาะกับทริป ไม่ตั้งสูงเกินความจำเป็น
- ตรวจรายการ Pending ทุกวันระหว่างทริป เพื่อจับความผิดปกติได้ทัน
คำถามที่พบบ่อยเกี่ยวกับบัตรเครดิตเที่ยวต่างประเทศ
Q: บัตรเครดิตเที่ยวต่างประเทศใบไหนดีที่สุด?
ขึ้นอยู่กับประเทศที่เดินทางบ่อยและพฤติกรรมใช้จ่าย เพราะแต่ละเครือข่ายบัตรมีจุดเด่นและโปรโมชั่นที่ต่างกันไปในแต่ละช่วงเวลา สิ่งสำคัญคือดูจากพฤติกรรมใช้จ่ายจริงของตัวเอง เช่น ประเทศที่เดินทางบ่อย ยอดใช้จ่ายต่อทริป และสิทธิ์ที่จะได้ใช้จริง แล้วเทียบโปรโมชันปัจจุบันของแต่ละบัตรก่อนตัดสินใจ
Q: บัตรดิจิทัลช่วยลดความเสี่ยงอะไรได้บ้าง?
บัตรเครดิตแบบดิจิทัลที่ใช้ผ่าน Mobile Wallet ช่วยลดความเสี่ยงจากการทำบัตรตัวจริงหายหรือถูกขโมยระหว่างเดินทาง เพราะยังใช้จ่ายผ่านมือถือได้แม้บัตรพลาสติกจะไม่อยู่ติดตัว นอกจากนี้ยังลดความเสี่ยงจากการที่ร้านค้าหรือพนักงานเห็นเลขบัตรเต็มจำนวน เพราะระบบมักสร้างเลขอ้างอิงชั่วคราวสำหรับแต่ละธุรกรรมแทนเลขบัตรจริง
Q: ควรพกบัตรเครดิตกี่ใบตอนไปเที่ยวต่างประเทศ?
แนะนำอย่างน้อย 2 ใบจากคนละเครือข่าย เผื่อร้านค้าบางแห่งไม่รองรับเครือข่ายใดเครือข่ายหนึ่ง และแยกเก็บบัตรหลักกับบัตรสำรองคนละที่เพื่อความปลอดภัย
Q: บัตรเดบิตกับบัตรเครดิตต่างกันอย่างไรตอนไปเที่ยวต่างประเทศ?
บัตรเครดิตมักมีสิทธิประโยชน์เสริม เช่น ประกันเดินทางและคะแนนสะสม ซึ่งบัตรเดบิตส่วนใหญ่ไม่มี แต่บัตรเดบิตตัดเงินจากบัญชีทันทีโดยไม่มีวงเงินหมุนเวียน ทั้งสองแบบต่างก็มีค่าความเสี่ยงจากการแปลงสกุลเงินเช่นเดียวกัน
คำตอบของบัตรเครดิตเที่ยวต่างประเทศ ใบไหนดี ขึ้นอยู่กับไลฟ์สไตล์และพฤติกรรมการเดินทางของแต่ละคนเป็นหลัก เพราะบัตรแต่ละใบก็มีจุดเด่นและโปรโมชั่นที่แตกต่างกันไปตามเครือข่ายและช่วงเวลา สิ่งที่ควรทำคือกลับมาดูว่าตัวเองเดินทางแบบไหน แล้วเลือกสิทธิ์ที่ตรงกับการใช้งานจริง
KTC มีบัตรเครดิตให้เลือกครบทั้ง Visa, Mastercard, JCB และ UnionPay พร้อมสิทธิประโยชน์หลากหลายที่ออกแบบมาให้ตอบโจทย์นักเดินทางแต่ละแบบ และถึงแม้ว่าจะไม่ได้ไปเที่ยวไหน ใช้จ่ายทั่วไปในชีวิตประตำวันก็ยังสามารถรับคะแนนง่ายๆ ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ ใครสนใจดูรายละเอียดผลิตภัณฑเพิ่มเติมและสมัครบัตรเครดิต KTC ผ่านแอป KTC Mobile ด้วยตัวเองได้ตลอด 24 ชม.
ทุกทริปเที่ยวคุ้มค่า นึกถึงบัตรเครดิต KTC