


เมื่อขับรถบนท้องถนน ความระมัดระวังเพียงอย่างเดียวอาจไม่พอ เพราะอุบัติเหตุมักเกิดขึ้นได้จากปัจจัยรอบตัวที่ไม่คาดคิด สำหรับคนมีรถ การทำประกันภัยรถยนต์จึงเปรียบเสมือนเบาะรองรับความเสี่ยงทางการเงินที่ขาดไม่ได้
แต่เมื่อเปิดดูแผนประกันที่มีให้เลือกมากมายในปัจจุบัน หลายคนโดยเฉพาะผู้ที่เพิ่งเริ่มมีรถคันแรก หรือผู้ที่ใช้รถมาแล้วสักระยะหนึ่ง มักเจอกับคำถามชวนปวดหัวว่า "จำเป็นต้องจ่ายเบี้ยประกันชั้น 1 ราคาหลักหมื่นทุกปีจริงไหม?" หรือ "ถ้าอยากประหยัดงบ แต่ยังอยากให้อุ่นใจเวลาเกิดเหตุเฉี่ยวชน ควรเลือกประกันแบบไหนถึงจะคุ้มค่าที่สุด?"
คำตอบยอดนิยมที่กำลังมาแรงและตอบโจทย์กระเป๋าเงินได้อย่างลงตัวก็คือ "ประกันรถยนต์ 3+" แผนประกันที่ออกแบบมาเพื่อลดค่าใช้จ่าย แต่ยังคงความคุ้มครองหลักไว้ครบถ้วน เพื่อให้คุณตัดสินใจได้ง่ายขึ้นว่าประกันประเภทนี้เหมาะกับการใช้งานของคุณหรือไม่ เรามาเจาะลึกความหมายและความแตกต่างกัน
ประกันรถยนต์ 3+ คืออะไร? ต่างจากชั้น 1, 2+ และ 3 อย่างไร
ประกันรถยนต์ 3+ คือประกันภัยภาคสมัครใจที่คุ้มครองความรับผิดชอบต่อชีวิต ร่างกาย และทรัพย์สินของคู่กรณีแบบครบถ้วน พร้อมคุ้มครองค่าซ่อมรถคันเอาประกันเมื่อเกิดอุบัติเหตุชนกับ ยานพาหนะทางบก และสามารถระบุคู่กรณีได้ โดยให้ความคุ้มครองใกล้เคียงกับชั้น 2+ แต่ตัดส่วนคุ้มครองไฟไหม้และรถหายออก ทำให้เบี้ยประกันอยู่ในระดับที่ประหยัดและเข้าถึงง่ายที่สุดสำหรับคนมีรถ
ตารางเปรียบเทียบชั้น 1 vs 2+ vs 3+ vs 3
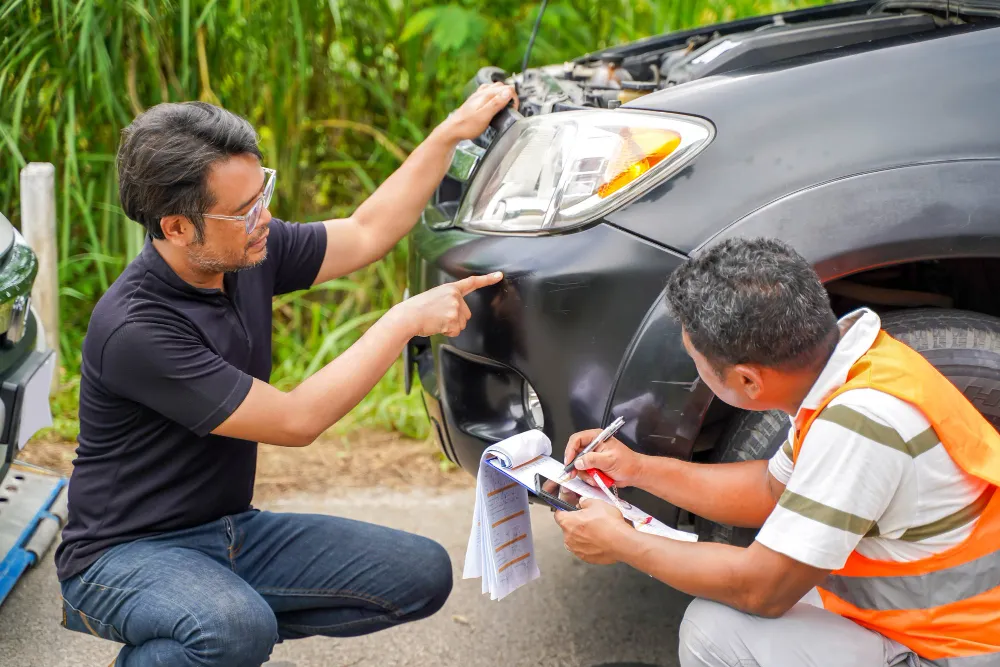
ประกันรถยนต์ 3+ คุ้มครองอะไรบ้าง?
ประกันรถยนต์ 3+ แบ่งความคุ้มครองหลักออกเป็น 2 กลุ่มสำคัญ ได้แก่ กลุ่มความรับผิดชอบต่อบุคคลภายนอกและคู่กรณี ช่วยรับภาระค่ารักษาพยาบาล ชดเชยการบาดเจ็บ เสียชีวิต และซ่อมแซมทรัพย์สินของคู่กรณี และ กลุ่มความคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันภัย ที่เกิดจากการชนกับยานพาหนะทางบกและสามารถระบุคู่กรณีได้ โดยให้ความคุ้มครองตามวงเงินทุนประกันที่ระบุไว้ในตารางกรมธรรม์
ความคุ้มครองต่อคู่กรณี
- ความเสียหายต่อทรัพย์สินของบุคคลภายนอก: รับผิดชอบค่าซ่อมรถคู่กรณี เสาไฟฟ้า แผงกั้น หรือสิ่งปลูกสร้าง วงเงินเฉลี่ย 1,000,000 – 2,500,000 บาทต่อครั้ง
- ความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก: คุ้มครองค่ารักษาพยาบาล ชดเชยการสูญเสียอวัยวะหรือเสียชีวิต วงเงินเฉลี่ย 500,000 – 1,000,000 บาทต่อคน (สูงสุดไม่เกิน 10,000,000 บาทต่ออุบัติเหตุแต่ละครั้ง)
- การประกันอุบัติเหตุส่วนบุคคลและค่ารักษาพยาบาลสำหรับคนในรถ: ชดเชยกรณีเสียชีวิต ทุพพลภาพ และค่ารักษาพยาบาลของผู้ขับขี่และผู้โดยสารในรถคันเอาประกัน วงเงินเฉลี่ย 50,000 – 100,000 บาทต่อคน
- การประกันตัวผู้ขับขี่ในคดีอาญา: วงเงินช่วยเหลือเป็นหลักทรัพย์ประกันตัวเมื่อเกิดอุบัติเหตุร้ายแรง วงเงินเฉลี่ย 100,000 – 300,000 บาทต่อครั้ง
ความคุ้มครองรถของผู้เอาประกัน
ประกันจะจ่ายค่าซ่อมรถของเราตามทุนประกันที่เลือกทำไว้ (โดยทั่วไปอยู่ที่ 100,000 – 200,000 บาท) มีเงื่อนไขทางกฎหมายสำคัญ 2 ประการ
- ต้องชนกับยานพาหนะทางบก: ตามนิยามของ คปภ. หมายถึง รถที่ขับเคลื่อนด้วยกำลังเครื่องยนต์ ไฟฟ้า หรือพลังงานอื่น เช่น รถยนต์ รถมอเตอร์ไซค์ รถบรรทุก รถโดยสาร รถพ่วง รถไฟ และรถราง (ไม่รวมถึงจักรยานสองล้อทั่วไปที่ไม่มีมอเตอร์ หรือเกวียน)
- ต้องระบุคู่กรณีได้: ผู้เอาประกันต้องสามารถแจ้งรายละเอียดของคู่กรณีได้ เช่น ป้ายทะเบียน หมวดจังหวัด หรือยี่ห้อรถ
กรณีเกิดอุบัติเหตุเฉี่ยวชนแล้วคู่กรณีขับรถหลบหนี หากกล้องหน้ารถหรือกล้องวงจรปิดสามารถบันทึกภาพป้ายทะเบียนและหมวดจังหวัดของรถคู่กรณีได้อย่างชัดเจน บริษัทประกันจะถือว่าเข้าเงื่อนไข "สามารถระบุคู่กรณีได้" และเปิดเคลมซ่อมรถของเราให้ทันทีโดยที่เราไม่ต้องรับผิดชอบค่าซ่อมเอง
ค่าเสียหายส่วนแรก (Excess) คืออะไร
- Deductible (ค่าเสียหายส่วนแรกภาคสมัครใจ): เป็นข้อตกลงในการช่วยลดค่าเบี้ยประกันรายปีให้ถูกลง เช่น กรมธรรม์ระบุเงื่อนไข Deductible ไว้ 2,000 บาท หากเกิดอุบัติเหตุที่ เราเป็นฝ่ายผิด เราจะต้องจ่าย 2,000 บาทแรกของค่าซ่อมรถเราเอง ส่วนเกินจากนั้นประกันดูแลให้ทั้งหมด แต่หากเราเป็นฝ่ายถูก ไม่ต้องจ่ายส่วนนี้
- ข้อควรรู้เรื่อง Excess: ในประกันรถยนต์ 3+ จะไม่มีการจ่ายค่าเสียหายส่วนแรกภาคบังคับ (Excess 1,000 บาท) เพื่อเคลมซ่อมรถกรณีไม่ทราบคู่กรณีเหมือนประกันรถยนต์ 1 เพราะหากไม่สามารถระบุคู่กรณีที่เป็นยานพาหนะทางบกได้ กรมธรรม์ประกันรถยนต์ 3+ จะตัดสิทธิ์การคุ้มครองซ่อมรถเราทันที
ประกันรถยนต์ 3+ ไม่คุ้มครองอะไรบ้าง?
ประกันรถยนต์ 3+ จะไม่คุ้มครองความเสียหายของตัวรถคันเอาประกันในกรณีที่เป็นอุบัติเหตุเดี่ยวที่ไม่มีคู่กรณีเป็นยานพาหนะทางบก รวมถึงไม่คุ้มครองกรณีไฟไหม้ รถสูญหาย น้ำท่วม ภัยธรรมชาติ และการกระทำผิดกฎหมายร้ายแรง
- อุบัติเหตุชนที่ไม่มีคู่กรณีทางบก: ถอยชนเสาไฟ ขูดฟุตบาท ชนต้นไม้ ชนประตูรั้วบ้าน หินดีดใส่กระจกแตก หรือรถพลิกคว่ำตกข้างทางเอง ในกรณีเหล่านี้ประกันจะจ่ายซ่อมเฉพาะทรัพย์สินภายนอกที่เสียหาย แต่ค่าซ่อมรถเราเองต้องรับผิดชอบทั้งหมด
- รถหายและไฟไหม้: ไม่มีความคุ้มครองตัวรถจากการถูกโจรกรรม ปล้นทรัพย์ ชิงทรัพย์ หรือเหตุเพลิงไหม้ทุกกรณี
- น้ำท่วมและภัยธรรมชาติ: ความเสียหายจากการขับลุยน้ำท่วม รถจมน้ำ ดินถล่ม หรือพายุ จะไม่อยู่ในเงื่อนไขความคุ้มครองมาตรฐานของประกันรถยนต์ 3+
- การชนสัตว์ตัดหน้า: หากหักหลบหรือชนสุนัข แมว วัว หรือม้าบนถนน กฎหมายไม่นับว่าสัตว์เป็นยานพาหนะทางบก ค่าซ่อมรถเราจึงไม่สามารถเคลมได้
- กิ่งไม้หรือเสาป้ายหักโค่นใส่: จัดเป็นอุบัติเหตุจากธรรมชาติหรือสิ่งกีดขวางที่ไม่มีคู่กรณีทางบก ประกันรถยนต์ 3+ จะไม่รับผิดชอบค่าซ่อมตัวรถ
ประกันรถยนต์ 3+ เหมาะกับใคร? ควรซื้อไหมในปี 2026
ประกันรถยนต์ 3+ เหมาะสำหรับผู้ครอบครองรถยนต์อายุ 5–15 ปีขึ้นไป ที่จอดรถในพื้นที่ปลอดภัย ขับขี่เป็นประจำในเส้นทางคุ้นเคย และต้องการควบคุมงบประมาณค่าใช้จ่ายรายปีอย่างรัดกุม โดยเน้นการโอนความเสี่ยงจากค่าเสียหายของคู่กรณี และมีงบสำรองซ่อมรถตัวเองในระดับที่ควบคุมได้
เปรียบเทียบความคุ้มค่า: ประกันรถยนต์ 3+ vs 2+ ตามอายุและการใช้งานของรถ
- เลือกประกันรถยนต์ 3+ เมื่อ: รถมีอายุเกิน 7 ปีขึ้นไป มูลค่าตลาดของตัวรถเหลือไม่สูง มีที่จอดรถประจำอย่างปลอดภัย เช่น ในรั้วบ้านหรือคอนโดที่มี รปภ. ไม่มีความเสี่ยงต่อปัญหาโจรกรรมรถ และขับขี่เฉพาะในเมือง
- เลือกประกันรถยนต์ 2+ เมื่อ: รถอายุประมาณ 4–7 ปี ต้องจอดรถริมถนนนอกบ้านบ่อยครั้ง มีความเสี่ยงต่อการสูญหาย หรืออยู่ในพื้นที่ที่มีประวัติน้ำท่วมขัง เนื่องจากส่วนต่างของเบี้ยระหว่าง 2+ และ 3+ มักต่างกันเพียงประมาณ 1,000 – 1,500 บาทต่อปี
เบี้ยประกันรถยนต์ 3+ ราคาเท่าไหร่ ปี 2026
เบี้ยประกันรถยนต์ 3+ โดยเฉลี่ยอยู่ที่ประมาณ 4,500 ถึง 6,500 บาทต่อปี ขึ้นอยู่กับทุนประกันความเสียหายของตัวรถ (เลือกได้ตั้งแต่ 100,000 – 300,000 บาท) รวมถึงข้อกำหนดด้านค่าเสียหายส่วนแรก
ปัจจัยที่มีผลต่ออัตราเบี้ยประกัน:
- ทุนประกันตัวรถ: ทุนซ่อมรถเรา 100,000 บาท เบี้ยเริ่มต้นประมาณ 4,500 – 4,900 บาท หากเพิ่มทุนเป็น 200,000 – 300,000 บาท เบี้ยจะปรับขึ้นตามสัดส่วน
- ประเภทและขนาดของเครื่องยนต์: รถเก๋งซีดาน รถ Eco Car ทั่วไป เบี้ยจะถูกกว่ารถกระบะยกสูงหรือรถอเนกประสงค์ขนาดใหญ่
- การติดตั้งกล้องหน้ารถ: ได้รับส่วนลดเบี้ยประกันภัยภาคสมัครใจ 5-10% ตามระเบียบของสำนักงาน คปภ.
- เงื่อนไขผู้ขับขี่: การเลือกแผนระบุชื่อผู้ขับขี่ (ระบุได้สูงสุด 2 คน) จะได้รับอัตราเบี้ยที่ถูกลงเมื่อเทียบกับแผนไม่ระบุชื่อผู้ขับขี่
วิธีซื้อ/ต่อประกันรถยนต์ 3+ ให้คุ้มค่าที่สุด
- ประเมินความเสี่ยงและมูลค่ารถจริง: พิจารณาว่าพื้นที่จอดและการใช้งานมีความเสี่ยงเรื่องรถหายหรือน้ำท่วมหรือไม่ หากความเสี่ยงต่ำ การเลือกประกันรถยนต์ 3+ ช่วยประหยัดค่าใช้จ่ายได้มากกว่าครึ่งเมื่อเทียบกับประกันชั้น 1
- ใช้สิทธิ์ส่วนลดประวัติดี (No Claim Bonus): หากรอบปีที่ผ่านมาขับขี่ปลอดภัย ไม่เคยเกิดอุบัติเหตุจากการเป็นฝ่ายผิด สามารถขอหนังสือรับรองประวัติดีเพื่อนำมาเป็นส่วนลดเบี้ยประกันต่ออายุได้สูงสุด 20–50% แม้จะย้ายบริษัทประกัน
- ส่งหลักฐานกล้องหน้ารถและระบุชื่อผู้ขับ: ตรวจสอบให้แน่ใจว่าได้ระบุชื่อผู้ขับขี่หลักและแนบภาพถ่ายการติดตั้งกล้องหน้ารถ เพื่อรับส่วนลดเบี้ยประกันตามสิทธิ์
- ซื้อช่วงแคมเปญโปรโมชั่น: ช่วงปลายปีและต้นปีมักมีโปรโมชั่นแข่งขันกันสูง เช่น ส่วนลดเบี้ยพิเศษ บริการช่วยเหลือฉุกเฉินบนท้องถนน 24 ชั่วโมงฟรี หรือบัตรกำนัลเติมน้ำมัน
- บริหารภาระค่าใช้จ่ายด้วยการชำระผ่านบัตรเครดิต: แทนที่จะจ่ายเงินสดเป็นก้อน การเลือกชำระผ่านบัตรเครดิตที่มีโปรโมชั่น จะช่วยให้บริหารกระแสเงินสดในชีวิตประจำวันได้อย่างราบรื่น
คำถามที่พบบ่อยเกี่ยวกับประกันรถยนต์ 3+ (FAQ)
ประกันรถยนต์ 3+ ชนมอเตอร์ไซค์เคลมได้ไหม?
เคลมได้แน่นอน เนื่องจากมอเตอร์ไซค์จัดเป็นยานพาหนะทางบกตามกฎหมาย ประกันจะดูแลซ่อมแซมทั้งรถมอเตอร์ไซค์คู่กรณีและซ่อมรถของเราตามวงเงินทุนประกันที่ตกลงไว้
หากถูกชนแล้วคู่กรณีขับหนี ประกันรถยนต์ 3+ ซ่อมรถเราไหม?
ซ่อมให้เฉพาะกรณีที่มีหลักฐานระบุตัวตนคู่กรณีได้ชัดเจน เช่น มีภาพบันทึกเลขทะเบียนรถ หมวดจังหวัด หรือยี่ห้อรถจากกล้องหน้ารถ หากไม่มีข้อมูลหรือหลักฐานระบุคู่กรณีได้เลย จะไม่เข้าเงื่อนไขความคุ้มครองซ่อมรถเรา
ทำประกันรถยนต์ 3+ ต้องตรวจสภาพรถก่อนหรือไม่?
โดยทั่วไป ไม่ต้องตรวจสภาพรถ สามารถส่งสำเนาเล่มทะเบียนรถและหน้าตารางกรมธรรม์เดิมเพื่อขอเปิดความคุ้มครองได้ทันที ทำให้ขั้นตอนการอนุมัติสะดวกรวดเร็ว
การทำประกันรถยนต์ 3+ ถือเป็นทางเลือกที่คุ้มค่าและสมเหตุสมผล ช่วยป้องกันความเสี่ยงจากค่าเสียหายต่อทรัพย์สินและบุคคลภายนอกหลักล้าน พร้อมมีงบดูแลซ่อมรถเราเมื่อเกิดเหตุเฉี่ยวชนโดยไม่ต้องจ่ายค่าเบี้ยรายปีแพงเกินจำเป็น
สำหรับผู้ที่ต้องการวางแผนการเงินอย่างคล่องตัวและไม่ต้องการจ่ายเบี้ยประกันเป็นเงินก้อนใหญ่ การเลือกบริหารค่าใช้จ่ายผ่านบัตรเครดิต KTC ช่วยตอบโจทย์ได้อย่างลงตัว ด้วยโปรโมชั่นผ่อนชำระเบี้ยประกันภัย 0% พร้อมรับคะแนนสะสม KTC FOREVER หรือเครดิตเงินคืนตามสิทธิประโยชน์ ช่วยให้คุณขับขี่ได้อย่างอุ่นใจ สบายกระเป๋า และได้รับความคุ้มค่าเพิ่มขึ้นในทุกการใช้จ่าย สมัครบัตรเครดิต KTC วันนี้เพื่อยกระดับความคล่องตัวในทุกเส้นทางการเดินทางของคุณ