


การเช็กเครดิตบูโรเคยเป็นเรื่องที่หลายคนมองว่ายุ่งยาก ต้องเดินทางไปติดต่อด้วยตัวเองหรือรอเอกสารหลายวัน แต่ปัจจุบันขั้นตอนเหล่านี้ง่ายขึ้นมาก เพราะสามารถยื่นคำขอตรวจสอบข้อมูลเครดิตและคะแนนเครดิต (Credit Score) ผ่านแอปบนมือถือและรับ e-report ผ่านทางอีเมลได้เลย บทความนี้จะพาไปดูว่าในปี 2569 สามารถเช็กเครดิตบูโรผ่านแอปไหนได้บ้าง แต่ละช่องทางมีค่าใช้จ่ายเท่าไร ใช้เวลากี่วัน เช็กเครดิตบูโรแล้วต้องดูอะไรบ้าง? และวิธีแก้ไขหากเจอว่าข้อมูลเครดิตผิด
เครดิตบูโรคืออะไร?
เครดิตบูโร หรือชื่อเต็มคือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (National Credit Bureau) เป็นหน่วยงานกลางที่รวบรวมประวัติการชำระหนี้ของประชาชนจากธนาคารและสถาบันการเงินทุกแห่งที่เป็นสมาชิก ไม่ว่าจะเป็นบัตรเครดิต สินเชื่อบ้าน สินเชื่อรถ หรือสินเชื่อส่วนบุคคล ข้อมูลเหล่านี้จะถูกเก็บไว้เป็นฐานข้อมูลกลาง แล้วให้สถาบันการเงินดึงไปใช้ประกอบการพิจารณาอนุมัติสินเชื่อ
แนะนำ 11 แอปเช็คเครดิตบูโรผ่านมือถือ
แบบส่งรายงานรูปแบบอิเล็กทรอนิกส์ (NCB e-Credit Report) ทางอีเมล ได้ทันที
ขอบคุณรูปภาพจาก https://play.google.com/store/apps/details?id=com.bbl.mobilebanking&hl=th
1.แอป Bualuang mBanking (ธนาคารกรุงเทพ)
วิธีเช็คเครดิตบูโรผ่านแอป Bualuang mBanking ของธนาคารกรุงเทพ
- เข้าแอป เลือกเมนู "ธุรกรรม" ที่แถบเมนูด้านล่าง
- เลือกเมนู "ขอตรวจเครดิตบูโร"
- ตรวจสอบและยืนยันข้อมูลอีเมลสำหรับรับรายงาน
- เลือกประเภทรายงาน (รายงานข้อมูลเครดิต / เครดิตสกอริ่ง)
- ยืนยันตัวตนผ่านระบบ NDID (หากยังไม่เคยทำ) และชำระค่าธรรมเนียมตามที่แอปกำหนด

ขอบคุณภาพจาก : https://www.facebook.com/KiatnakinPhatra
2.แอป “KKP Mobile” (ธนาคารเกียรตินาคินภัทร)
วิธีเช็คเครดิตบูโร KKP MOBILE
- เข้าแอป เลือกเมนู "บริการ"
- กด "ตรวจสอบเครดิตบูโร" แล้วกด "ส่งคำขอรายงาน"
- เลือกประเภทรายงานที่ต้องการ
- อ่านและกดยอมรับข้อตกลงและเงื่อนไข
- เลือกบัญชีชำระค่าธรรมเนียม และใส่รหัส PIN ยืนยัน
ขอบคุณภาพจาก https://apps.apple.com/th/app/tlt-simply/id1437469555
3.แอป “TLT Simply” (บริษัท โตโยต้า ลิสซิ่ง (ประเทศไทย) จำกัด) บร
วิธีเช็คเครดิตบูโรผ่านแอป TLT Simply
- เลือกเมนู “บริการอื่นๆ”
- เลือก “ขอตรวจเครดิตบูโร”
- เลือกประเภทรายงานที่ต้องการ ได้แก่
- รายงานข้อมูลเครดิต
- รายงานข้อมูลเครดิตและคะแนนเครดิต (เครดิตสกอริ่ง)
- ดำเนินการตามขั้นตอนในแอป
- รอรับรายงานทางอีเมล โดยระบบสามารถส่งรายงานให้ได้ทันที
แบบภายใน 24 ชั่วโมง (เป็นไปตามเงื่อนไขที่เครดิตบูโรกำหนด)

ขอบคุณภาพจาก https://play.google.com/store/apps/details?id=ktbcs.netbank
4.แอปKrungthai NEXT (ธนาคารกรุงไทย)
ขั้นตอนเช็คเครดิตบูโรผ่านแอป Krungthai NEXT
- เข้าแอป เลือกเมนู "บริการ"
- กดเลือก "ตรวจเครดิตบูโร"
- เลือกประเภทรายงาน และช่องทางรับเอกสาร (อีเมล/ไปรษณีย์)
- กดยอมรับข้อกำหนด เงื่อนไข และตรวจสอบข้อมูล
- ใส่รหัส PIN เพื่อยืนยันการชำระเงิน

ขอบคุณภาพจาก : https://play.google.com/store/apps/details?id=com.mobilife
5. แอป MyMo (ธนาคารออมสิน)
ขั้นตอนเช็คเครดิตบูโรผ่านแอป MyMo ของธนาคารออมสิน
- เข้าแอป MyMo กดเลือก “เมนูอื่น ๆ” เลือก "ขอตรวจเครดิตบูโร"
- เลือกประเภทรายงาน และรูปแบบการรับข้อมูล
- อ่านข้อกำหนด กดยอมรับเงื่อนไข
- ตรวจสอบรายละเอียด ใส่รหัส PIN MyMo เพื่อชำระเงิน
ขอบคุณรูปภาพจาก https://play.google.com/store/apps/details?id=com.baac.amobileplus&hl=th
6.แอป BAAC Mobile (ธ.ก.ส.)
ขั้นตอนเช็คเครดิตบูโรผ่านแอป BAAC Mobile (ธ.ก.ส.)
- เข้าแอป กดเลือกเมนู "ตรวจเครดิตบูโร"
- เลือกประเภทรายงาน (รายงานข้อมูลเครดิต / เครดิตสกอริ่ง)
- เลือกช่องทางการรับรายงาน (อีเมล / ไปรษณีย์)
- กดยอมรับเงื่อนไข และตรวจสอบความถูกต้องของข้อมูล
ขอบคุณรูปภาพจาก https://apps.apple.com/dz/app/ttb-touch/id884079963
7.แอป ttb touch (ธนาคารทหารไทย)
ขั้นตอนเช็คเครดิตบูโรผ่านแอป ttb touch (ธนาคารทหารไทย)
- เข้าแอป เลือกเมนู "บริการ" จากแถบเมนูด้านล่าง
- เลือกหัวข้อ “บริการอื่นๆ” แล้วกดเลือก “ขอตรวจเครดิตบูโร”
- เลือก ประเภทรายงาน และ ช่องทางการรับเอกสาร
- กดยอมรับข้อตกลงและเงื่อนไข
- เลือกบัญชีชำระเงิน ตรวจสอบข้อมูล และใส่รหัส PIN ยืนยัน

ขอบคุณภาพจาก https://play.google.com/store/apps/details?id=com.ktb.customer.qr
8.แอปเป๋าตัง
ขั้นตอนเช็คเครดิตบูโรผ่านแอปเป๋าตัง
- เข้าแอป ไปที่หน้าหลัก "เป๋าตังเปย์"
- เลือกบริการ "ตรวจเครดิตบูโร"
- เลือกประเภทรายงาน และช่องทางรับรายงานที่ต้องการ
- ตรวจสอบข้อมูลและยอมรับข้อกำหนดเงื่อนไข
- ใส่รหัส PIN 6 หลัก เพื่อยืนยันชำระเงิน
ขอบคุณรูปภาพจาก https://apps.apple.com/th/app/flash-express/id1322972724?l=th
9.แอป Flash Express (Flash Money)
ขั้นตอนเช็คเครดิตบูโรผ่านแอป Flash Express (Flash Money)
- เปิดแอป Flash Express และเข้าสู่ระบบ
- เลือกบริการ Flash Money
- เลือกเมนู ตรวจเครดิตบูโร
- เลือกประเภทรายงานที่ต้องการตรวจ
- กรอกข้อมูลและยืนยันตัวตนตามขั้นตอน
- ชำระค่าบริการผ่านช่องทางที่ระบบกำหนด
- รอรับรายงานทางอีเมล โดยข้อมูลจากช่องทางที่รวบรวมไว้ระบุว่าใช้เวลาประมาณ 24 ชั่วโมง
แบบภายใน 3 วันทำการ
ขอบคุณรูปภาพจาก https://apps.apple.com/th/app/sme-d-bank/id6475951585
10. แอป SME D BANK (ธนาคาร SME D BANK)
ขั้นตอนเช็คเครดิตบูโรผ่านแอป SME D BANK (ธนาคาร SME D BANK)
- เลือกเมนู “ตรวจเครดิตบูโร”
- อ่านรายละเอียดและเงื่อนไขการใช้บริการ
- กรอกข้อมูลและยืนยันตัวตนตามขั้นตอนที่ระบบกำหนด
- เลือกประเภทข้อมูลเครดิตที่ต้องการตรวจ
- ยืนยันคำขอและรอรับรายงานตามช่องทางที่กำหนด
เช็คเครดิตบูโรฟรี ไม่มีค่าใช้จ่ายที่ไหน?
ขอบคุณรูปภาพจาก https://apps.apple.com/th/app/%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B8%A3-%E0%B8%90/id1514331336
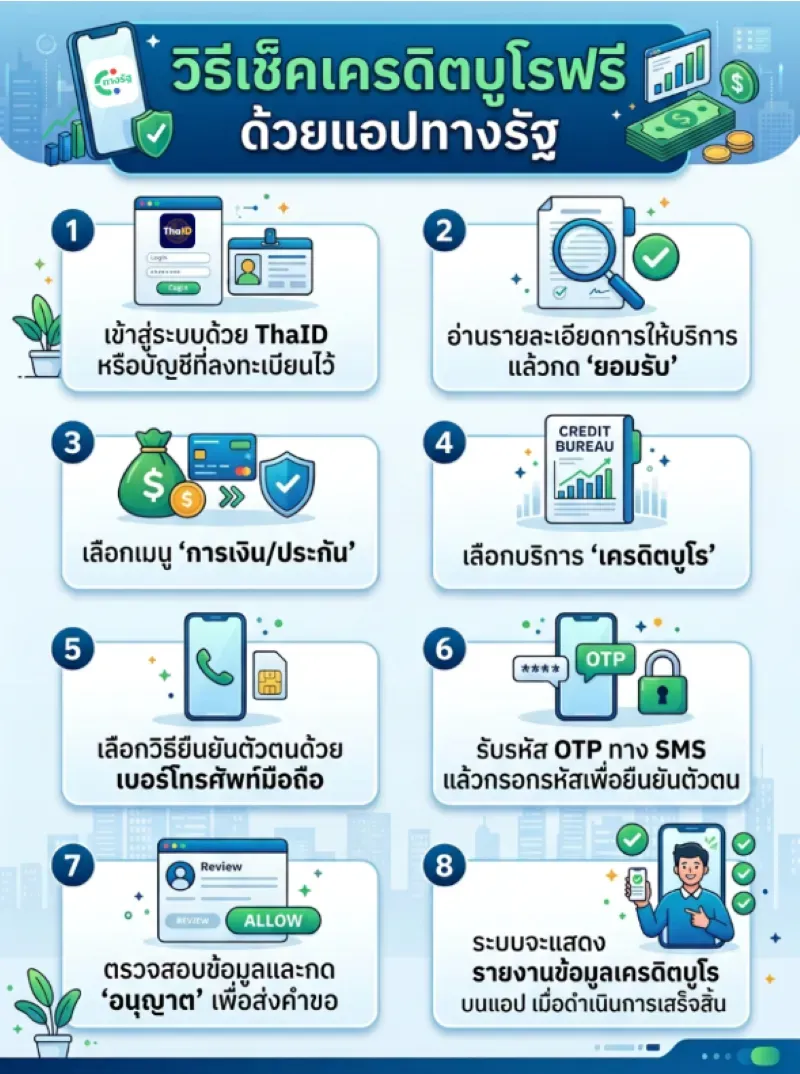
แอปทางรัฐ
“ทางรัฐ” แอปของรัฐบาลที่สามารถเช็คเครดิตบูโรได้ฟรี แต่เป็นแบบสรุปเบื้องต้นว่ามีจำนวนบัญชีเท่าไหร่ มีบัญชีสินเชื่อที่เปิดอยู่เท่าไหร่ ปิดไปแล้วเท่าไหร่ วงเงินสินเชื่อรวม ยอดหนี้คงเหลือ และบัญชีที่เปิดอยู่เป็นประเภทไหน บัตรเครดิต, สินเชื่อ, บ้าน, เช่าซื้อ หรืออื่น ๆ ไว้สำหรับใช้วางแผนทางการเงินเท่านั้น ไม่สามารถนำไปอ้างอิงเป็นเอกสารทางกฎหมายได้ เพราะไม่มีรายละเอียดข้อมูลเครดิตหรือคะแนนเครดิตได้ จะเหมาะกับคนที่อยากตรวจสอบเครดิตของตัวเองแบบคร่าว ๆ เท่านั้น
ตารางสรุป เช็คเครดิตบูโรผ่านมือถือ แอปไหนฟรี แอปไหนเสียตัง?
ขอเครดิตบูโร ต้องเตรียมเอกสารอะไรบ้าง?
เอกสารที่ต้องใช้จะต่างกันไปตามช่องทางที่เลือก หากตรวจผ่านแอปพลิเคชันบนมือถือ ส่วนใหญ่ต้องลงทะเบียนยืนยันตัวตนครั้งแรกที่ศูนย์ตรวจเครดิตบูโร หรือผ่านระบบยืนยันตัวตนดิจิทัลของแอปนั้นๆ ก่อน โดยใช้บัตรประชาชนตัวจริงในการสแกนหรือยืนยัน หลังจากลงทะเบียนเสร็จแล้วครั้งต่อไปสามารถเช็กผ่านมือถือได้เลยโดยไม่ต้องเตรียมเอกสารเพิ่ม
เช็กเครดิตบูโรแล้วต้องดูอะไรบ้าง?
รายงานเครดิตบูโรมีหลายส่วน แต่จุดที่ควรอ่านให้ละเอียดมีอยู่ไม่กี่จุด
- รหัสสถานะบัญชี ตัวเลข 2 หลักที่บอกว่าบัญชีนั้นชำระตรงเวลาหรือค้างชำระ เป็นจุดแรกที่ควรดูก่อนเสมอ
- ยอดหนี้คงเหลือรวม เทียบกับวงเงินสินเชื่อทั้งหมดที่มีอยู่ เพื่อประเมินภาระหนี้ต่อรายได้ของตัวเอง
- จำนวนบัญชีสินเชื่อที่เปิดอยู่ ยิ่งมีหลายบัญชีพร้อมกัน ธนาคารอาจมองว่ามีภาระผ่อนชำระสูง ส่งผลต่อวงเงินที่จะได้รับอนุมัติ
- ประวัติการชำระย้อนหลัง ดูว่ามีเดือนไหนค้างชำระหรือผิดนัดบ้าง เพราะข้อมูลนี้จะถูกเก็บไว้ในระบบสูงสุด 3 ปี
- คะแนนเครดิต (Credit Score) กรณีเลือกรายงานแบบเต็มที่มีคะแนนแนบมาด้วย ยิ่งคะแนนสูง โอกาสได้รับอนุมัติสินเชื่อก็ยิ่งมากขึ้น
ขั้นตอนกรณีข้อมูลเครดิตผิด
พบข้อมูลในรายงานไม่ตรงกับความเป็นจริง เช่น ยอดหนี้ที่ปิดไปแล้วแต่ยังขึ้นค้างชำระ สามารถดำเนินการได้ตามขั้นตอนนี้
- รวบรวมหลักฐาน เช่น ใบเสร็จการชำระหนี้ หนังสือรับรองการปิดบัญชี หรือ Statement ที่แสดงการชำระครบถ้วน
- ติดต่อสถาบันการเงินเจ้าของข้อมูลก่อน เพราะเป็นผู้ส่งข้อมูลเข้าระบบเครดิตบูโรโดยตรง แจ้งขอให้ตรวจสอบและแก้ไขข้อมูลในระบบให้ถูกต้อง
- ยื่นคำร้องที่ศูนย์ตรวจเครดิตบูโร พร้อมแนบหลักฐานที่เตรียมไว้ กรอกแบบฟอร์มขอตรวจสอบข้อมูล (Investigation Request)
- รอผลการตรวจสอบ โดยเครดิตบูโรจะประสานกับสถาบันการเงินเจ้าของข้อมูลเพื่อยืนยันความถูกต้อง ใช้เวลาประมาณ 30 วันทำการ
- ตรวจสอบรายงานใหม่อีกครั้ง หลังได้รับแจ้งผลการแก้ไข เพื่อยืนยันว่าข้อมูลถูกปรับให้ถูกต้องแล้วจริง
กรณีสถาบันการเงินไม่ดำเนินการแก้ไขให้ภายในระยะเวลาที่กำหนด สามารถร้องเรียนไปยังธนาคารแห่งประเทศไทยได้โดยตรง
(FAQ) คำถามที่พบบ่อยเกี่ยวกับเช็คเครดิตบูโร
Q: เช็คเครดิตบูโรบ่อยๆ ทำให้ติดแบล็กลิสต์ หรือเสียประวัติไหม?
ไม่เสียประวัติและไม่ติดแบล็กลิสต์ การตรวจสอบด้วยตนเองถือเป็นสิทธิของเจ้าของข้อมูลไม่ถูกนำมาคิดคะแนนเครดิต และไม่ส่งผลต่อการพิจารณาของธนาคารหรือสถาบันการเงินแต่อย่างใด
Q: สถานะเครดิตบูโรแต่ละตัวเลข หมายถึงอะไรบ้าง?
รหัสสถานะบัญชีที่พบบ่อยในรายงาน ได้แก่
- 10 (ปกติ) ชำระหนี้ตรงเวลา ไม่ค้างชำระ
- 11 (ปิดบัญชี) ชำระหนี้ครบถ้วนแล้ว
- 12 (พักชำระหนี้) อยู่ในโครงการพักชำระหนี้ตามนโยบาย
- 20 (ค้างชำระเกิน 90 วัน) ซึ่งถือเป็นหนี้เสีย (NPL) ที่ส่งผลกระทบต่อการขอสินเชื่อโดยตรง
Q: ติดแบล็กลิสต์เครดิตบูโร ต้องรอกี่ปีถึงจะหาย?
เครดิตบูโรเก็บประวัติการชำระหนี้ย้อนหลังไว้สูงสุด 3 ปี ระบบจะลบข้อมูลเดือนที่เก่าที่สุดออกอัตโนมัติทุกครั้งที่มีข้อมูลเดือนใหม่เข้ามา หากปิดหนี้เรียบร้อยแล้ว สถานะจะเปลี่ยนเป็นชำระหนี้เสร็จสิ้น และประวัติเสียเดิมจะค่อยๆ หายไปเมื่อครบกำหนด 3 ปี
Q: ติดเครดิตบูโร แต่ชำระหนี้หมดแล้ว สามารถกู้เงินหรือทำบัตรเครดิตได้ทันทีไหม?
แม้ชำระหนี้หมดแล้ว ประวัติเดิมยังคงแสดงอยู่ในระบบระยะหนึ่ง ควรเว้นระยะเวลาไม่น้อยกว่าหนึ่งปีหลังชำระหนี้เสร็จสิ้น ซึ่งในระหว่างนั้นก็ควรสร้างประวัติทางการเงินที่ดีอย่างต่อเนื่อง เช่น ชำระหนี้ที่มีอยู่ตรงเวลา รักษาวินัยทางการเงิน และมีเงินหมุนเวียนในบัญชีอย่างสม่ำเสมอ เพื่อเพิ่มความน่าเชื่อถือในการพิจารณาสินเชื่อ ทั้งนี้ ผลการอนุมัติยังขึ้นอยู่กับหลักเกณฑ์และดุลยพินิจของแต่ละธนาคารหรือสถาบันการเงินด้วย
การเช็กเครดิตบูโรล่วงหน้าช่วยให้ประเมินความพร้อมก่อนสมัครบัตรเครดิต ลดความเสี่ยงจากการถูกปฏิเสธเนื่องจากข้อมูลเครดิตหรือภาระหนี้ที่ยังไม่ได้ตรวจสอบ หากผลเครดิตอยู่ในเกณฑ์ที่ดีและมีคุณสมบัติครบตามเงื่อนไข ก็สามารถสมัครบัตรเครดิตได้ทันที และสำหรับใครที่สนใจ บัตรเครดิต KTC มาพร้อมสิทธิประโยชน์คุ้มค่ามากมายไม่ว่าจะเป็น ผ่อนชำระสินค้าและบริการด้วยอัตราดอกเบี้ยพิเศษ 0% ตามโปรโมชั่น เฉพาะร้านค้าที่ร่วมรายการและรับคะแนนง่ายๆ ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ โดยคะแนนไม่มีวันหมดอายุ สามารถสมัครบัตรเครดิต KTC ออนไลน์ด้วยตัวเองได้ตลอด 24 ชม. ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
ใช้จ่าย คุ้มค่า นึกถึงบัตรเครดิต KTC