


สำหรับคนที่มีรถยนต์เป็นของตัวเอง ไม่ว่าจะปลอดภาระแล้วหรือกำลังผ่อนใกล้หมด และต้องการเงินก้อนเพื่อเพิ่มสภาพคล่องโดยไม่ต้องขายรถ เงินกู้รถแลกเงิน หรือ สินเชื่อรถแลกเงิน เป็นอีกหนึ่งทางเลือกที่ช่วยเปลี่ยนมูลค่าของรถให้เป็นวงเงินสินเชื่อ ซึ่งสามารถทำได้ทั้งในรูปแบบของ สินเชื่อจำนำทะเบียนรถ และ รีไฟแนนซ์รถยนต์ บทความนี้จะพาไปดูขั้นตอนการขอสินเชื่อ คุณสมบัติ เอกสารที่ต้องใช้ เปรียบเทียบจำนำทะเบียนรถ vs รีไฟแนนซ์รถยนต์ เลือกแบบไหนคุ้มสุด? เพื่อให้เตรียมตัวได้ครบและเลือกประเภทสินเชื่อที่เหมาะกับตัวเองมากที่สุด
เงินกู้รถแลกเงินคืออะไร ต่างจากการขายรถอย่างไร?
เงินกู้รถแลกเงินต่างจากการขายรถ เพราะเจ้าของรถไม่ได้ขายกรรมสิทธิ์รถออกไป แต่ใช้รถหรือทะเบียนรถเป็นหลักประกันในการขอสินเชื่อ หากได้รับอนุมัติจะได้เงินก้อนและผ่อนชำระคืนเป็นงวดตามสัญญา เหมาะกับคนที่ต้องการเงินหมุนเวียนแต่ยังจำเป็นต้องใช้รถในชีวิตประจำวันหรือใช้รถทำงาน
จำนำทะเบียนรถ vs รีไฟแนนซ์รถยนต์ ต่างกันอย่างไร?
จำนำทะเบียนรถคือการนำเล่มทะเบียนรถที่ปลอดภาระหรือผ่อนหมดแล้วไปเป็นหลักประกันขอสินเชื่อ โดยแบ่งเป็นสองรูปแบบหลัก
1. ไม่โอนเล่ม เจ้าของรถยังถือชื่อในเล่มทะเบียนเหมือนเดิม เพียงแต่มอบเล่มทะเบียนตัวจริงให้ผู้ให้สินเชื่อเก็บไว้เป็นหลักฐาน
2. โอนเล่ม จะมีการเปลี่ยนชื่อผู้ถือกรรมสิทธิ์ในเล่มทะเบียนไปเป็นบริษัทไฟแนนซ์ชั่วคราวระหว่างผ่อนชำระ แล้วโอนกลับคืนเมื่อปิดบัญชีครบถ้วน แต่ละแบบมีเงื่อนไขวงเงินและดอกเบี้ยต่างกัน ควรสอบถามรายละเอียดจากผู้ให้บริการโดยตรง
ส่วนรีไฟแนนซ์รถยนต์คือการขอสินเชื่อใหม่เพื่อนำไปปิดหนี้รถเดิม หรือปรับเงื่อนไขการผ่อนให้เหมาะขึ้น เช่น ลดค่างวด เพิ่มระยะเวลาผ่อน หรือรับเงินส่วนต่างหากราคาประเมินรถสูงกว่ายอดหนี้เดิม ต่างจากจำนำทะเบียนรถที่มักเหมาะกับรถปลอดภาระหรือรถที่มีเล่มทะเบียนพร้อมใช้เป็นหลักประกัน
เปรียบเทียบ: จำนำทะเบียนรถ vs รีไฟแนนซ์รถยนต์ เลือกแบบไหนคุ้มสุด?
การเลือกแบบไหนคุ้มกว่าขึ้นอยู่กับสถานะรถและเป้าหมายทางการเงินของแต่ละคน ควรขอใบเสนออัตราดอกเบี้ยจากผู้ให้บริการหลายราย แล้วนำมาเทียบต้นทุนรวมตลอดสัญญาก่อนตัดสินใจ
รวมขั้นตอนการขอสินเชื่อรถแลกเงิน
ขั้นตอนการขอสินเชื่อจำนำทะเบียนรถ (แบบไม่โอนเล่ม)
- เตรียมเอกสารส่วนตัวและเอกสารรถให้ครบ
- ติดต่อผู้ให้บริการเพื่อยื่นคำขอสินเชื่อ พร้อมนำรถเข้าตรวจสภาพ
- รอผลประเมินราคารถและพิจารณาวงเงิน
- เซ็นสัญญา มอบเล่มทะเบียนตัวจริงให้ผู้ให้บริการเก็บรักษา
- รับเงินโอนเข้าบัญชี และเริ่มผ่อนชำระตามงวดที่ตกลง
ขั้นตอนการขอสินเชื่อจำนำทะเบียนรถ (แบบโอนเล่ม)
- เตรียมเอกสารส่วนตัวและเอกสารรถให้ครบ
- ยื่นคำขอและนำรถเข้าประเมินราคา
- ดำเนินเรื่องโอนกรรมสิทธิ์ในเล่มทะเบียนไปยังผู้ให้สินเชื่อที่กรมการขนส่งทางบก
- เซ็นสัญญาเช่าซื้อหรือสัญญาสินเชื่อตามรูปแบบที่กำหนด
- รับเงินก้อน และผ่อนชำระจนครบ จากนั้นจึงโอนเล่มทะเบียนกลับคืนชื่อเดิม
ขั้นตอนการขอสินเชื่อรีไฟแนนซ์รถยนต์
- รวบรวมข้อมูลยอดหนี้คงเหลือจากไฟแนนซ์เดิม
- ยื่นคำขอรีไฟแนนซ์กับผู้ให้บริการรายใหม่ พร้อมเอกสารประกอบ
- รถเข้ารับการประเมินราคาปัจจุบัน
- ผู้ให้บริการใหม่โอนเงินไปปิดยอดหนี้กับไฟแนนซ์เดิม
- หากมีเงินส่วนต่าง จะโอนเข้าบัญชีผู้กู้ และเริ่มผ่อนชำระงวดใหม่กับผู้ให้บริการรายใหม่
สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน เหมาะกับคนที่ต้องการเงินก้อนอย่างไร?
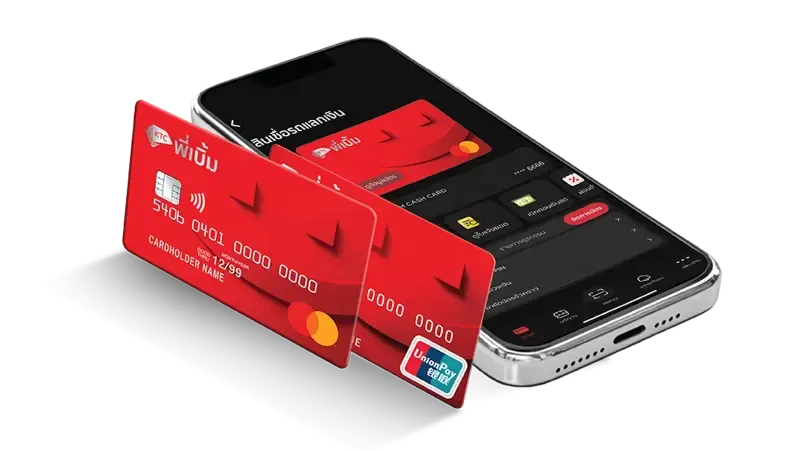
สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน เหมาะกับคนที่ต้องการเงินก้อนไปใช้หมุนเวียนธุรกิจ ใช้จ่ายฉุกเฉิน หรือรวมหนี้ให้เหลือภาระเดียว โดยที่เจ้าของยังสามารถใช้รถและเป็นเจ้าของรถ ไม่ต้องโอนเล่ม แถมยังให้วงเงินสูงสุด 100% ทั้งยังอนุมัติไวใน 1 ชั่วโมงและรับเงินทันที ในกรณีที่จัดเตรียมเอกสารครบถ้วนถูกต้อง และผ่านคุณสมบัติ ที่สำคัญคือไปหาถึงที่ ไม่ต้องเสียเวลาเดินทางมายังสาขา
- เลือกรับบัตรกดเงินสด KTC พี่เบิ้ม จากวงเงินสินเชื่อโดยไม่มีค่าใช้จ่ายเพิ่มเติม
- วงเงินเดิม กดเงินสดต่อได้ ไม่ต้องขอใหม่ อุ่นใจทุกครั้งที่ต้องใช้
- ไม่มีค่าธรรมเนียมการเบิกถอนเงินสด กดเงินผ่านตู้ ATM หรือโอนผ่านแอป KTC Mobile ได้ตลอด 24 ชม.
- สะดวก รูดผ่อนสินค้า พร้อมรับโปรโมชั่นสุดคุ้ม ณ ร้านค้าที่มีสัญลักษณ์ Mastercard และ UnionPay
เอกสารที่ต้องใช้ในการขอสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน
คุณสมบัติ และเอกสาร สมัครสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน
บุคคลธรรมดา ผู้มีรายได้ประจำ/อาชีพอิสระ
- สัญชาติไทย อายุ 20 – 65 ปี
- รายได้ขั้นต่ำ 8,000 บาท ต่อเดือน
- ประสบการณ์ทำงานไม่ต่ำกว่า 4 เดือน
- มีรถยนต์ / รถกระบะ / รถตู้ เป็นชื่อของตนเอง อายุรถไม่เกิน 20 ปี
เจ้าของกิจการ / ประกอบธุรกิจส่วนตัว
- สัญชาติไทย อายุ 20 - 65 ปี
- รายได้/มียอดขายต่อเดือนไม่ต่ำกว่า 30,000 บาท
- ดำเนินธุรกิจไม่ต่ำกว่า 6 เดือน
- มีรถยนต์ / รถกระบะ / รถตู้ เป็นชื่อของตนเอง อายุรถไม่เกิน 20 ปี
เอกสารแสดงตัวตนและรายได้
- บัตรประชาชนตัวจริง
- สำเนาทะเบียนบ้าน
- สเตทเม้นย้อนหลัง 6 เดือน
- เอกสารแสดงรายได้
- เอกสารแสดงการประกอบอาชีพ
- สำเนาหน้าแรกของสมุดบัญชีธนาคารกรุงไทย (กรณีโอนเงินผ่านพร้อมเพย์ ใช้หมายเลขบัตรประชาชนเท่านั้น)
สินเชื่อรถแลกเงินคิดดอกเบี้ยยังไง ? ดอกเบี้ยลดต้นลดดอกคืออะไร?
สินเชื่อรถแลกเงินส่วนใหญ่คิดดอกเบี้ยแบบลดต้นลดดอก คือดอกเบี้ยแต่ละงวดคำนวณจากเงินต้นคงเหลือ ยิ่งผ่อนไปเรื่อยๆ ดอกเบี้ยยิ่งลดลง ซึ่งอย่างสินเชื่อ KTC พี่เบิ้ม รถแลกเงินจะคิดดอกเบี้ยแบบลดต้นลดดอก (Effective Rate) 21% - 24% ซึ่งมีวิธีคิดดังนี้
วิธีการคำนวณดอกเบี้ยสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน
(เงินต้นคงเหลือ x อัตราดอกเบี้ยต่อปี x จำนวนวัน) / จำนวนวันในรอบปี
- เงินต้นคงเหลือ หมายถึง เงินต้นยกมา หักด้วยที่เหลือจากการชำระหนี้ หลังจากชำระดอกเบี้ย ค่าใช้จ่ายอื่นๆ (หากมี)
- อัตราดอกเบี้ยต่อปี หมายถึง อัตราดอกเบี้ยแบบลดต้นลดดอก
- จำนวนวันในรอบปี = 365 วัน หรือ 366 วัน ขึ้นอยู่กับจำนวนวัน ในแต่ละปีที่เดือนกุมภาพันธ์มี 28 วัน หรือ 29 วัน
ตัวอย่างการคำนวณดอกเบี้ยสินเชื่อแบบผ่อนชำระรายงวด (Installment)
วงเงินกู้ของลูกค้า 100,000 บาท อัตราดอกเบี้ยลดต้นลดดอก 21% ต่อปี
จำนวนงวดผ่อนชำระ 60 งวด กำหนดค่างวดต่อเดือน 2,706 บาท
= 100,000 x 21% (ต่อปี) x 31 วัน / 365
= 1,783.56 บาท ต่องวด ต่อเดือน
ตัวอย่างการคำนวณดอกเบี้ยสินเชื่อประเภทหมุนเวียน (บัตรกดเงินสด KTC พี่เบิ้ม)
ลูกค้าเบิกถอนเงินกู้ 25,000 บาท ในอัตราดอกเบี้ย 21% ต่อปี
= 25,000 x 21% (ต่อปี) x 31 วัน / 365
= 445.89 บาท ต่อรอบบัญชี
สรุปยอดการเรียกเก็บของรอบบัญชีนี้ 25,000 + 445.89 = 25,445.89 บาท
*ลูกค้าสามารถเลือกชำระเต็มจำนวน ชำระบางส่วน หรือชำระขั้นต่ำ 3% แต่ไม่ต่ำกว่า 300 บาท
1. ผลการคำนวณข้างต้นเป็นเพียงประมาณการ เพื่อใช้เป็นแนวทางในการนำเสนอเท่านั้น อาจเปลี่ยนแปลงได้ซึ่งการอนุมัติวงเงินสินเชื่อขึ้นอยู่กับราคาประเมินมูลค่ารถและความสามารถในการชำระหนี้ของลูกค้า
2. ยอดผ่อนชำระต่อเดือนคำนวณจากอัตราดอกเบี้ยลดต้นลดดอก 21% ต่อปี หากเลือกระยะเวลาในการผ่อนนาน จะทำให้เสียดอกเบี้ยรวมทั้งสัญญาเพิ่มขึ้น
3. เมื่อมีวงเงินกู้ 200,000 บาทขึ้นไป สามารถเลือกผ่อนชำระนานสูงสุด 84 เดือน
ข้อควรระวังนอกจากค่างวด
นอกจากค่างวดรายเดือนแล้ว ยังมีต้นทุนแฝงที่ต้องระวัง เช่น ค่าธรรมเนียมการทำสัญญา ค่าอากรแสตมป์ ค่าติดตามทวงถามหากผิดนัดชำระ และค่าปรับกรณีปิดบัญชีก่อนกำหนดในบางสัญญา ก่อนเซ็นสัญญาจึงควรขอดูตารางการผ่อนชำระเต็มจำนวน เพื่อดูต้นทุนรวมทั้งสัญญา ไม่ใช่ดูแค่ตัวเลขค่างวดต่อเดือนเพียงอย่างเดียว
FAQ คำถามที่พบบ่อยเกี่ยวกับเงินกู้รถแลกเงิน
Q: วงเงินรถแลกเงินอนุมัติจากอะไร?
วงเงินที่ได้รับส่วนใหญ่พิจารณาจากราคาประเมินรถ ณ ปัจจุบัน สภาพรถ ปีรถ ยี่ห้อและรุ่น รวมถึงรายได้และๆความสามารถในการผ่อนชำระของผู้กู้ประกอบกัน
Q: รถปีเก่า ขอสินเชื่อได้ไหม?
รถปีเก่าอาจมีโอกาสขอได้ แต่ต้องดูเงื่อนไขของแต่ละธนาคาร/สถาบันการเงินว่ากำหนดเงื่อนไขไว้อย่างไร อย่าง สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน ถ้ารถอายุไม่เกิน 20 ปีก็สามารถยื่นขอสมัครสินเชื่อได้
Q: รถยังผ่อนไม่หมด ขอสินเชื่อแลกเงินได้ไหม?
ในบางกรณีทำได้ผ่านการรีไฟแนนซ์ แต่ต้องผ่านการประเมินหลายปัจจัยประกอบกัน ทั้งยอดหนี้คงเหลือกับไฟแนนซ์เดิม ราคาประเมินรถ ณ ปัจจุบัน รายได้และความสามารถในการผ่อนชำระ รวมถึงเงื่อนไขเฉพาะของผู้ให้บริการแต่ละราย หากราคาประเมินรถสูงกว่ายอดหนี้เดิมมากพอ ก็มีโอกาสได้รับอนุมัติและอาจได้เงินส่วนต่างกลับมาด้วย กรณีรถยังติดไฟแนนซ์อยู่ (ยกเว้นรถบิ๊กไบค์หรือจักรยานยนต์) และต้องการขอกู้สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน สามารถติดต่อ KTC PHONE 02 123 5300 เพื่อประเมินวงเงิน และรู้ผลการอนุมัติเบื้องต้นได้ ก่อนจะปิดสินเชื่อกับสถาบันการเงินเดิม
Q: รีไฟแนนซ์รถแล้วได้เงินส่วนต่างคืออะไร?
หากวงเงินสินเชื่อใหม่ที่ได้รับอนุมัติสูงกว่ายอดหนี้คงเหลือของไฟแนนซ์เดิม ผู้กู้จะได้รับเงินส่วนต่างคืนหลังจากหักยอดปิดบัญชีเดิมเรียบร้อยแล้ว แต่ก่อนตัดสินใจควรคำนวณดอกเบี้ยรวมตลอดสัญญาใหม่ เปรียบเทียบกับภาระเดิม และดูค่างวดใหม่ให้สอดคล้องกับรายได้จริง เพราะบางครั้งได้เงินก้อนมาแต่ภาระรายเดือนอาจสูงขึ้นกว่าที่คิด
Q: รถแลกเงินต้องจอดรถไว้กับไฟแนนซ์ไหม?
ส่วนใหญ่ไม่ต้อง เพราะสินเชื่อรถแลกเงินแบบจำนำทะเบียนใช้เพียงเล่มทะเบียนเป็นหลักประกัน เจ้าของรถยังใช้รถได้ตามปกติ แต่ควรตรวจสอบเงื่อนไขเฉพาะของแต่ละผู้ให้บริการก่อนสมัคร
ไม่ว่าจะเป็นจำนำทะเบียนรถแบบโอนเล่มหรือไม่โอนเล่ม หรือการรีไฟแนนซ์เพื่อปิดหนี้เดิม สิ่งที่ตัดสินว่าคุ้มค่าหรือไม่ ไม่ใช่แค่วงเงินที่ได้รับ แต่คือดอกเบี้ยรวมและค่างวดที่ต้องจ่ายจริงตลอดสัญญา รวมถึงความยืดหยุ่นเรื่องการใช้รถระหว่างผ่อน สินเชื่อ KTC พี่เบิ้ม รถแลกเงินช่วยคุณได้ด้วยบริการสินเชื่อวงเงินก้อนใหญ่ สมัครง่าย ไม่ยุ่งยาก อีกทั้งยังมีบริการ พี่เบิ้ม Delivery ไปประเมินราคารถให้ถึงหน้าบ้าน อนุมัติไวใน 1 ชม. รับเงินก้อนได้ทันที โดยไม่ต้องมีคนค้ำประกัน และผ่อนได้นานสูงสุด 84 เดือน โดยสามารถเลือกรับบัตรกดเงินสด KTC พี่เบิ้ม ไว้ใช้จ่ายในกรณีฉุกเฉินได้อย่างอุ่นใจ หากไม่มีการกดใช้ก็ไม่เสียดอกเบี้ยแต่อย่างใด
KTC พี่เบิ้ม รถแลกเงิน ทางออกสำหรับค่าใช้จ่ายฉุกเฉิน
*วงเงินอนุมัติเป็นไปตามความสามารถในการชำระหนี้และราคาประเมินมูลค่ารถ
*อนุมัติไวใน 1 ชั่วโมง รับเงินทันที เมื่อเอกสารครบถ้วนถูกต้องและโอนเงินเข้าบัญชีกรุงไทยหรือพร้อมเพย์
*เมื่อวงเงินกู้ 200,000 บาทขึ้นไป สามารถเลือกผ่อนชำระได้นานสูงสุด 84 เดือน
*กรณีรถยนต์ติดไฟแนนซ์ อนุมัติและโอนเงินหลังจากกรรมสิทธิ์ในรถเป็นชื่อผู้กู้เรียบร้อยแล้ว
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 21% - 24% ต่อปี