


การสมัครบัตรเครดิตอาจดูเป็นเรื่องง่าย แต่สำหรับหลายคนกลับเป็นขั้นตอนที่ตัดสินใจยาก เพราะไม่แน่ใจว่าตัวเองมีคุณสมบัติครบหรือไม่ บางคนกังวลว่าเงินเดือนอาจไม่ถึง หรือเกรงว่าเอกสารจะไม่ครบ ทำให้ยื่นสมัครไปแล้วสุดท้ายไม่ผ่าน การเตรียมตัวให้พร้อมตั้งแต่ก่อนสมัครจึงเป็นสิ่งสำคัญ เพราะธนาคาร/สถาบันการเงินไม่ได้พิจารณาแค่รายได้เพียงอย่างเดียว แต่ยังดูทั้งภาระหนี้ ประวัติการชำระเงิน อายุงาน และความครบถ้วนของเอกสารประกอบการสมัคร บทความนี้จะพาไปเจาะลึกเกณฑ์อนุมัติและคุณสมบัติในการสมัครบัตรเครดิต พร้อมแนะนำวิธีเตรียมตัวเพื่อเพิ่มโอกาสให้การสมัครบัตรเครดิตผ่านได้ง่ายขึ้น
เจาะลึกเกณฑ์อนุมัติและเงื่อนไขคุณสมบัติที่ธนาคารใช้คัดกรองใบสมัครบัตรเครดิต
ก่อนจะไปถึงเรื่องกลยุทธ์หรือเทคนิคต่าง ๆ สิ่งที่ต้องเข้าใจก่อนคือธนาคาร/สถาบันการเงินแต่ละแห่งมีกรอบเกณฑ์พื้นฐานที่แตกต่างกันออกไป ส่วนใหญ่ในประเทศไทยจะอ้างอิงเกณฑ์รายได้อยู่ที่ 15,000 บาทขึ้นไปต่อเดือน ตามแนวทางที่ธนาคารแห่งประเทศไทยวางไว้ ส่วนอายุงานในที่ทำงานปัจจุบันโดยทั่วไปกำหนดไว้ที่ 3-6 เดือนขึ้นไปขึ้นอยู่กับธนาคาร/สถาบันการเงินนั้น ๆ จะกำหนด
เงื่อนไขคุณสมบัติพื้นฐานสำหรับสมัครบัตรเครดิต KTC
บัตรเครดิต KTC มีให้เลือกหลายประเภท ตั้งแต่บัตรเครดิตสำหรับผู้เริ่มต้นใช้งาน มีรายได้รวมขั้นต่ำ 15,000 บาท ไปจนถึงบัตรเครดิตระดับสูงที่มีรายได้รวมขั้นต่ำ 50,000 บาท ซึ่งแต่ละใบก็จะมีคุณสมบัติของผู้สมัครแตกต่างกันไปตามระดับของบัตรเครดิตและอาชีพของผู้สมัคร
ตัวอย่างคุณสมบัติและเอกสารที่ใช้สมัคร บัตรเครดิต KTC VISA PLATINUM บัตรเครดิตสำหรับผู้เริ่มต้นที่อยากมีบัตรเครดิตใบแรก

คุณสมบัติ และเอกสารประกอบการสมัครบัตรเครดิตสำหรับผู้มีรายได้ประจำ
- อายุ 20 – 80 ปี
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
- ทำงานในสถานที่ทำงานปัจจุบันไม่น้อยกว่า 4 เดือน
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายได้
- เอกสารแสดงรายได้ (อย่างใดอย่างหนึ่ง) : หนังสือรับรองเงินเดือน หรือสลิปเงินเดือนล่าสุด (ฉบับจริง) หรือหนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ
- สำเนาบัญชีธนาคารย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุชื่อ-นามสกุล และเลขที่บัญชี
คุณสมบัติ และเอกสารประกอบการสมัครบัตรเครดิตสำหรับเจ้าของกิจการ
- อายุ 20 – 80 ปี
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
- ประกอบกิจการโดยจัดตั้งและจดทะเบียนในประเทศไทยไม่น้อยกว่า 2 ปี
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายได้
- สำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
หรือ สำเนาบัญชีธนาคารในนามนิติบุคคล ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อกิจการ
และเลขที่บัญชี สำเนาบัญชีรายชื่อผู้ถือหุ้น (ผู้สมัครต้องถือหุ้นตั้งแต่ 50% ขึ้นไป) - สำเนาหนังสือรับรองการจดทะเบียนบริษัท พร้อมหน้าสุดท้ายที่ระบุวัตถุประสงค์ในการประกอบธุรกิจ หรือทะเบียนการค้า (ถ้ามี)
คุณสมบัติและเอกสารประกอบการสมัครบัตรเครดิตสำหรับผู้ประกอบอาชีพอิสระ
- บุคคลธรรมดาสัญชาติไทย เท่านั้น
- อายุ 20 – 80 ปี
- รายได้รวมขั้นต่ำ 20,000 บาท/เดือน
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายได้
- สำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
- หนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ
คุณสมบัติ และเอกสารประกอบการสมัครบัตรเครดิตสำหรับผู้มีเงินออม
- อายุ 20 – 80 ปี
- มีเงินฝาก / เงินลงทุนย้อนหลัง 6 เดือน อย่างใดอย่างหนึ่ง หรือรวมกัน ได้แก่
- มีเงินฝากประจําในธนาคาร ที่มียอดคงเหลือตลอดระยะเวลา 6 เดือน ไม่น้อยกว่า 500,000 บาท หรือ
- มีเงินฝากประจําในสหกรณ์ออมทรัพย์ ที่มียอดคงเหลือตลอดระยะเวลา 6 เดือน ไม่น้อยกว่า 1,000,000 บาท หรือ
- มีเงินฝากออมทรัพย์ หรือเงินฝากประจํา หรือสลากออมสิน หรือสลาก ธ.ก.ส. หรือพันธบัตรรัฐบาล* หรือหุ้นกู้** หรือกองทุนรวม อย่างใดอย่างหนึ่ง หรือรวมกันแล้ว มียอดคงเหลือตลอดระยะเวลา 6 เดือน ไม่น้อยกว่า 1,000,000 บาท หรือ
- มีเงินลงทุนในกองทุนส่วนบุคคล ย้อนหลังเป็นระยะเวลาไม่น้อยกว่า 6 เดือน ไม่น้อยกว่า 1,000,000 บาท
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายการเงินออม
- สำเนาบัญชีที่มีเงินฝาก/เงินลงทุนย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี อย่างใดอย่างหนึ่ง หรือรวมกัน ได้แก่
- สำเนาเงินฝากประจําในธนาคาร ที่มียอดคงเหลือตลอดระยะเวลา 6 เดือน ไม่น้อยกว่า 500,000 บาท หรือ
- สำเนาเงินฝากประจําในสหกรณ์ออมทรัพย์ ที่มียอดคงเหลือตลอดระยะเวลา 6 เดือน ไม่น้อยกว่า 1,000,000 บาท หรือ
- สำเนาเงินฝากออมทรัพย์ หรือเงินฝากประจํา หรือสลากออมสิน หรือสลาก ธ.ก.ส. หรือพันธบัตรรัฐบาล* หรือหุ้นกู้** หรือกองทุนรวม อย่างใดอย่างหนึ่ง หรือรวมกันแล้ว มียอดคงเหลือตลอดระยะเวลา 6 เดือน ไม่น้อยกว่า 1,000,000 บาท หรือ
- สำเนาเงินลงทุนในกองทุนส่วนบุคคล ย้อนหลังเป็นระยะเวลาไม่น้อยกว่า 6 เดือน ไม่น้อยกว่า 1,000,000 บาท
* พันธบัตรรัฐบาล แนบพร้อมหลักฐานการรับดอกเบี้ยครั้งล่าสุด (50ทวิ)
** หุ้นกู้ แนบสำเนาด้านหน้าและด้านหลัง พร้อมหลักฐานการรับดอกเบี้ยครั้งล่าสุด (50ทวิ)
คุณสมบัติ และเอกสารประกอบการสมัครบัตรเครดิตสำหรับผู้มีสัญญาโอนสิทธิ
- อายุ 20 - 80 ปี
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารประกอบการสมัคร
- สัญญาโอนสิทธิเรียกร้องในบัญชีเงินฝากตั้งแต่ 20,000 บาท สูงสุด 1,000,000 บาท (เงื่อนไขเป็นไปตามที่กำหนด ขึ้นอยู่กับประเภทบัตรเครดิตที่สมัคร และต้องทำสัญญาที่ธนาคารกรุงไทยเท่านั้น)
ปัจจัยสำคัญที่ธนาคารใช้พิจารณาอนุมัติบัตรเครดิต
วิธีคำนวณ Debt-to-Income Ratio (DTI) และการจัดการภาระหนี้แฝงก่อนยื่นสมัคร
DTI หรืออัตราส่วนหนี้สินต่อรายได้ เป็นตัวเลขที่สถาบันการเงินใช้ประเมินความสามารถในการชำระหนี้ของผู้สมัคร โดยมีสูตรคำนวณดังนี้
DTI = (ภาระหนี้ต่อเดือน ÷ รายได้รวมต่อเดือนก่อนหักภาษี) × 100
ตัวอย่างเช่น หากมีรายได้ 30,000 บาทต่อเดือน มีภาระผ่อนคอนโด 8,000 บาท และภาระชำระบัตรเครดิต 2,800 บาท จะมีภาระหนี้รวม 10,800 บาทต่อเดือน คิดเป็น DTI เท่ากับ 36%
ผู้สมัครควรตรวจสอบภาระหนี้ที่มีอยู่ทั้งหมด รวมถึงบัตรเครดิตหรือสินเชื่อที่ยังเปิดใช้งานอยู่ เพราะบางสถาบันการเงินอาจนำข้อมูลวงเงินหรือภาระชำระขั้นต่ำมาประเมินความสามารถในการชำระหนี้เพิ่มเติม การปิดบัญชีที่ไม่จำเป็นและลดหนี้คงค้างก่อนยื่นสมัคร สามารถช่วยให้สถานะทางการเงินดูแข็งแรงขึ้นและเพิ่มโอกาสได้รับการอนุมัติได้
เกณฑ์ความเสี่ยงด้านเสถียรภาพรายได้และการตรวจสอบประวัติสืบค้นในเครดิตบูโร (NCB)
เครดิตบูโรหรือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด ทำหน้าที่รวบรวมข้อมูลประวัติสินเชื่อและการชำระหนี้จากสถาบันการเงินที่เป็นสมาชิกทุกแห่ง ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถ หรือบัตรเครดิต รายงานนี้จะแสดงว่าผู้สมัครมีบัญชีสินเชื่อกี่บัญชี ภาระหนี้สินโดยรวม ผ่อนชำระตรงเวลาหรือไม่ และมีค้างชำระอยู่หรือเปล่า
อย่างไรก็ตาม สิ่งที่ธนาคารให้น้ำหนักมากคือความสม่ำเสมอของประวัติการชำระ หากมีประวัติค้างชำระหรือผิดนัดในอดีต โอกาสอนุมัติจะลดลงทันที นอกจากนี้ทุกครั้งที่มีการยื่นขอสินเชื่อหรือบัตรเครดิต ธนาคารจะสืบค้นข้อมูลเครดิตบูโรและมีการบันทึกไว้ หากยื่นสมัครหลายธนาคารพร้อมกันในช่วงเวลาสั้น ๆ ธนาคารจะมองว่าผู้สมัครมีความเสี่ยงสูงหรือกำลังขาดสภาพคล่อง จึงควรเว้นระยะห่างระหว่างการสมัครแต่ละครั้ง และถ้าไม่มั่นใจสถานะเครดิตของตัวเอง สามารถตรวจสอบรายงานเครดิตบูโรผ่านแอปธนาคารหรือแอปทางรัฐได้ด้วยตัวเองก่อนยื่นสมัครจริง
ขั้นตอนการเตรียมเอกสารและการแต่งโปรไฟล์ดิจิทัลให้ผ่านเกณฑ์การตรวจของ AI ธนาคาร
การยื่นเอกสารรูปแบบ e-Document เพื่อเร่งสปีดระบบประมวลผล OCR
การสมัครบัตรเครดิตในปัจจุบันส่วนใหญ่ทำผ่านแอปพลิเคชันของธนาคารหรือเว็บไซต์ออนไลน์ โดยให้อัปโหลดเอกสารเป็นไฟล์ดิจิทัลแทนการเดินไปยื่นที่สาขา ระบบจะใช้เทคโนโลยี OCR หรือการรู้จำตัวอักษรอัตโนมัติเพื่อดึงข้อมูลจากเอกสารไปประมวลผลต่อ และสำหรับผู้ที่สนใจสมัครบัตรเครดิต KTC ก็สามารถยื่นใบสมัครผ่านแอป KTC Mobile ได้ในขั้นตอนเดียว ช่วยลดความยุ่งยากในการจัดเตรียมเอกสารและไม่ต้องเดินทางไปสาขา ทำให้การสมัครสะดวกและรวดเร็วยิ่งขึ้น

การเพิ่มความน่าเชื่อถือของโปรไฟล์ผ่านระบบยืนยันตัวตนดิจิทัล (NDID)
NDID หรือ National Digital ID เป็นระบบยืนยันตัวตนทางดิจิทัลที่พัฒนาขึ้นภายใต้การกำกับดูแลร่วมกันของหน่วยงานภาครัฐและสถาบันการเงิน ใช้เทคโนโลยีจดจำใบหน้าและการตรวจจับความเคลื่อนไหวเพื่อยืนยันว่าผู้สมัครเป็นบุคคลจริงที่ตรงกับข้อมูลบัตรประชาชน
การยืนยันตัวตนผ่าน NDID ไม่มีค่าใช้จ่ายใด ๆ และช่วยให้กระบวนการสมัครบัตรเครดิตออนไลน์รวดเร็วขึ้นมาก เพราะธนาคาร/สถาบันการเงินสามารถตรวจสอบและยืนยันตัวตนของผู้สมัครได้ทันทีโดยไม่ต้องรอนัดหมายเข้าสาขา ซึ่งเป็นอีกหนึ่งปัจจัยที่ช่วยลดขั้นตอนความล่าช้าในการพิจารณาอนุมัติ
Checklist การตรวจสอบความผิดปกติในสเตทเมนต์และเอกสารแสดงรายได้ย้อนหลัง
- ตรวจสอบว่าชื่อ นามสกุล เลขที่บัญชี และข้อมูลส่วนบุคคลในเอกสารทุกฉบับตรงกัน เพื่อป้องกันปัญหาการพิจารณาเอกสาร
- เอกสารแสดงรายได้ทุกฉบับควรมีอายุไม่เกิน 3 เดือน นับจากวันที่ออกเอกสารถึงวันที่ยื่นสมัคร
- ตรวจสอบให้แน่ใจว่าสเตทเมนต์แสดงรายการเดินบัญชีครบทุกหน้า และไม่มีหน้าที่ขาดหายหรือข้อมูลไม่สมบูรณ์
- หากเป็นพนักงานประจำ ควรตรวจสอบว่าเงินเดือนเข้าบัญชีอย่างสม่ำเสมอ และยอดเงินเดือนในสเตทเมนต์สอดคล้องกับสลิปเงินเดือนหรือหนังสือรับรองเงินเดือน
- หากทำอาชีพอิสระหรือเป็นเจ้าของธุรกิจ สามารถใช้หลายบัญชีได้ แต่ควรหลีกเลี่ยงการโยกย้ายเงินระหว่างบัญชีบ่อยครั้งโดยไม่มีเหตุผลที่ชัดเจน เพื่อให้รายการเดินบัญชีสะท้อนรายได้จริงและตรวจสอบได้ง่าย
- หลีกเลี่ยงการโอนเงินก้อนใหญ่เข้าบัญชีในช่วงใกล้ยื่นสมัคร หากไม่สามารถอธิบายที่มาของเงินได้ เพราะธนาคาร/สถาบันการเงินอาจสอบถามข้อมูลเพิ่มเติม
- ตรวจสอบว่าไม่มีรายการหักบัญชีไม่สำเร็จ เช็คเด้ง หรือพฤติกรรมทางการเงินที่สะท้อนปัญหาสภาพคล่องเกิดขึ้นบ่อยครั้งในช่วง 6 เดือนย้อนหลัง เนื่องจากอาจถูกนำไปใช้ประกอบการพิจารณาสินเชื่อ
กลยุทธ์การเลือกประเภทบัตรเครดิตใบแรกให้สอดคล้องกับฐานรายได้และไลฟ์สไตล์
การเลือกบัตรเครดิตให้ตรงกับฐานรายได้ตัวเองมีผลต่อโอกาสอนุมัติไม่น้อยไปกว่าการเตรียมเอกสาร เพราะบัตรเครดิตแต่ละระดับถูกออกแบบมาสำหรับกลุ่มรายได้ที่แตกต่างกัน
บทบาทของ Payment Network ในการขับเคลื่อนสิทธิประโยชน์และการอนุมัติบัตรเครดิต
Visa, Mastercard, JCB และ UnionPay ใช้เกณฑ์การพิจารณาอนุมัติบัตรเครดิตในแนวทางเดียวกัน ความแตกต่างจึงไม่ได้อยู่ที่การอนุมัติ แต่อยู่ที่สิทธิประโยชน์และโปรโมชั่น Exclusive ของแต่ละเครือข่ายการชำระเงิน ซึ่งครอบคลุมทั้งร้านค้า ร้านอาหาร การท่องเที่ยว และการใช้จ่ายในต่างประเทศแตกต่างกันไป แนะนำว่าให้เลือกดูสิทธิพิเศษของแต่ละ Card Brand ได้ที่ Card Brand Exclusive Privileges เพื่อเลือกบัตรเครดิตที่เหมาะกับไลฟ์สไตล์การใช้จ่ายของตนเอง
โครงสร้าง Card Tiering และการเลือกฐานเงินเดือนขั้นต่ำเพื่อเพิ่มโอกาสอนุมัติ
หลักการง่าย ๆ คือเลือกสมัครบัตรเครดิตที่ผ่านเกณฑ์ฐานรายได้ของตัวเอง เพราะการยื่นขอบัตรเครดิตระดับสูงเกินฐานรายได้จริงมีโอกาสถูกปฏิเสธสูงกว่า ในขณะที่การเริ่มจากบัตรเครดิตระดับเริ่มต้นแล้วค่อยขยับไปบัตรเครดิตที่มีสิทธิประโยชน์มากขึ้นในภายหลัง เมื่อมีรายได้สูงขึ้นจนถึงเกณฑ์ที่สมัครได้ จะเป็นเส้นทางที่ปลอดภัยและมีโอกาสสำเร็จสูงกว่า
สมัครบัตรเครดิตช่องทางไหนง่ายที่สุด?
สมัครผ่านแอปพลิเคชันของบัตรเครดิต
ปัจจุบันการสมัครบัตรเครดิตผ่านแอปพลิเคชันหรือช่องทางออนไลน์ของธนาคาร/สถาบันการเงินได้รับความนิยมมากขึ้น เพราะสามารถทำทุกขั้นตอนได้บนสมาร์ตโฟนเครื่องเดียว ไม่ว่าจะเป็นการกรอกข้อมูล อัปโหลดเอกสาร ยืนยันตัวตน และติดตามสถานะการสมัคร โดยไม่ต้องเดินทางไปสาขาหรือรอในเวลาทำการ จึงเหมาะกับคนทำงานที่ต้องการความสะดวกและมีเวลาจำกัด
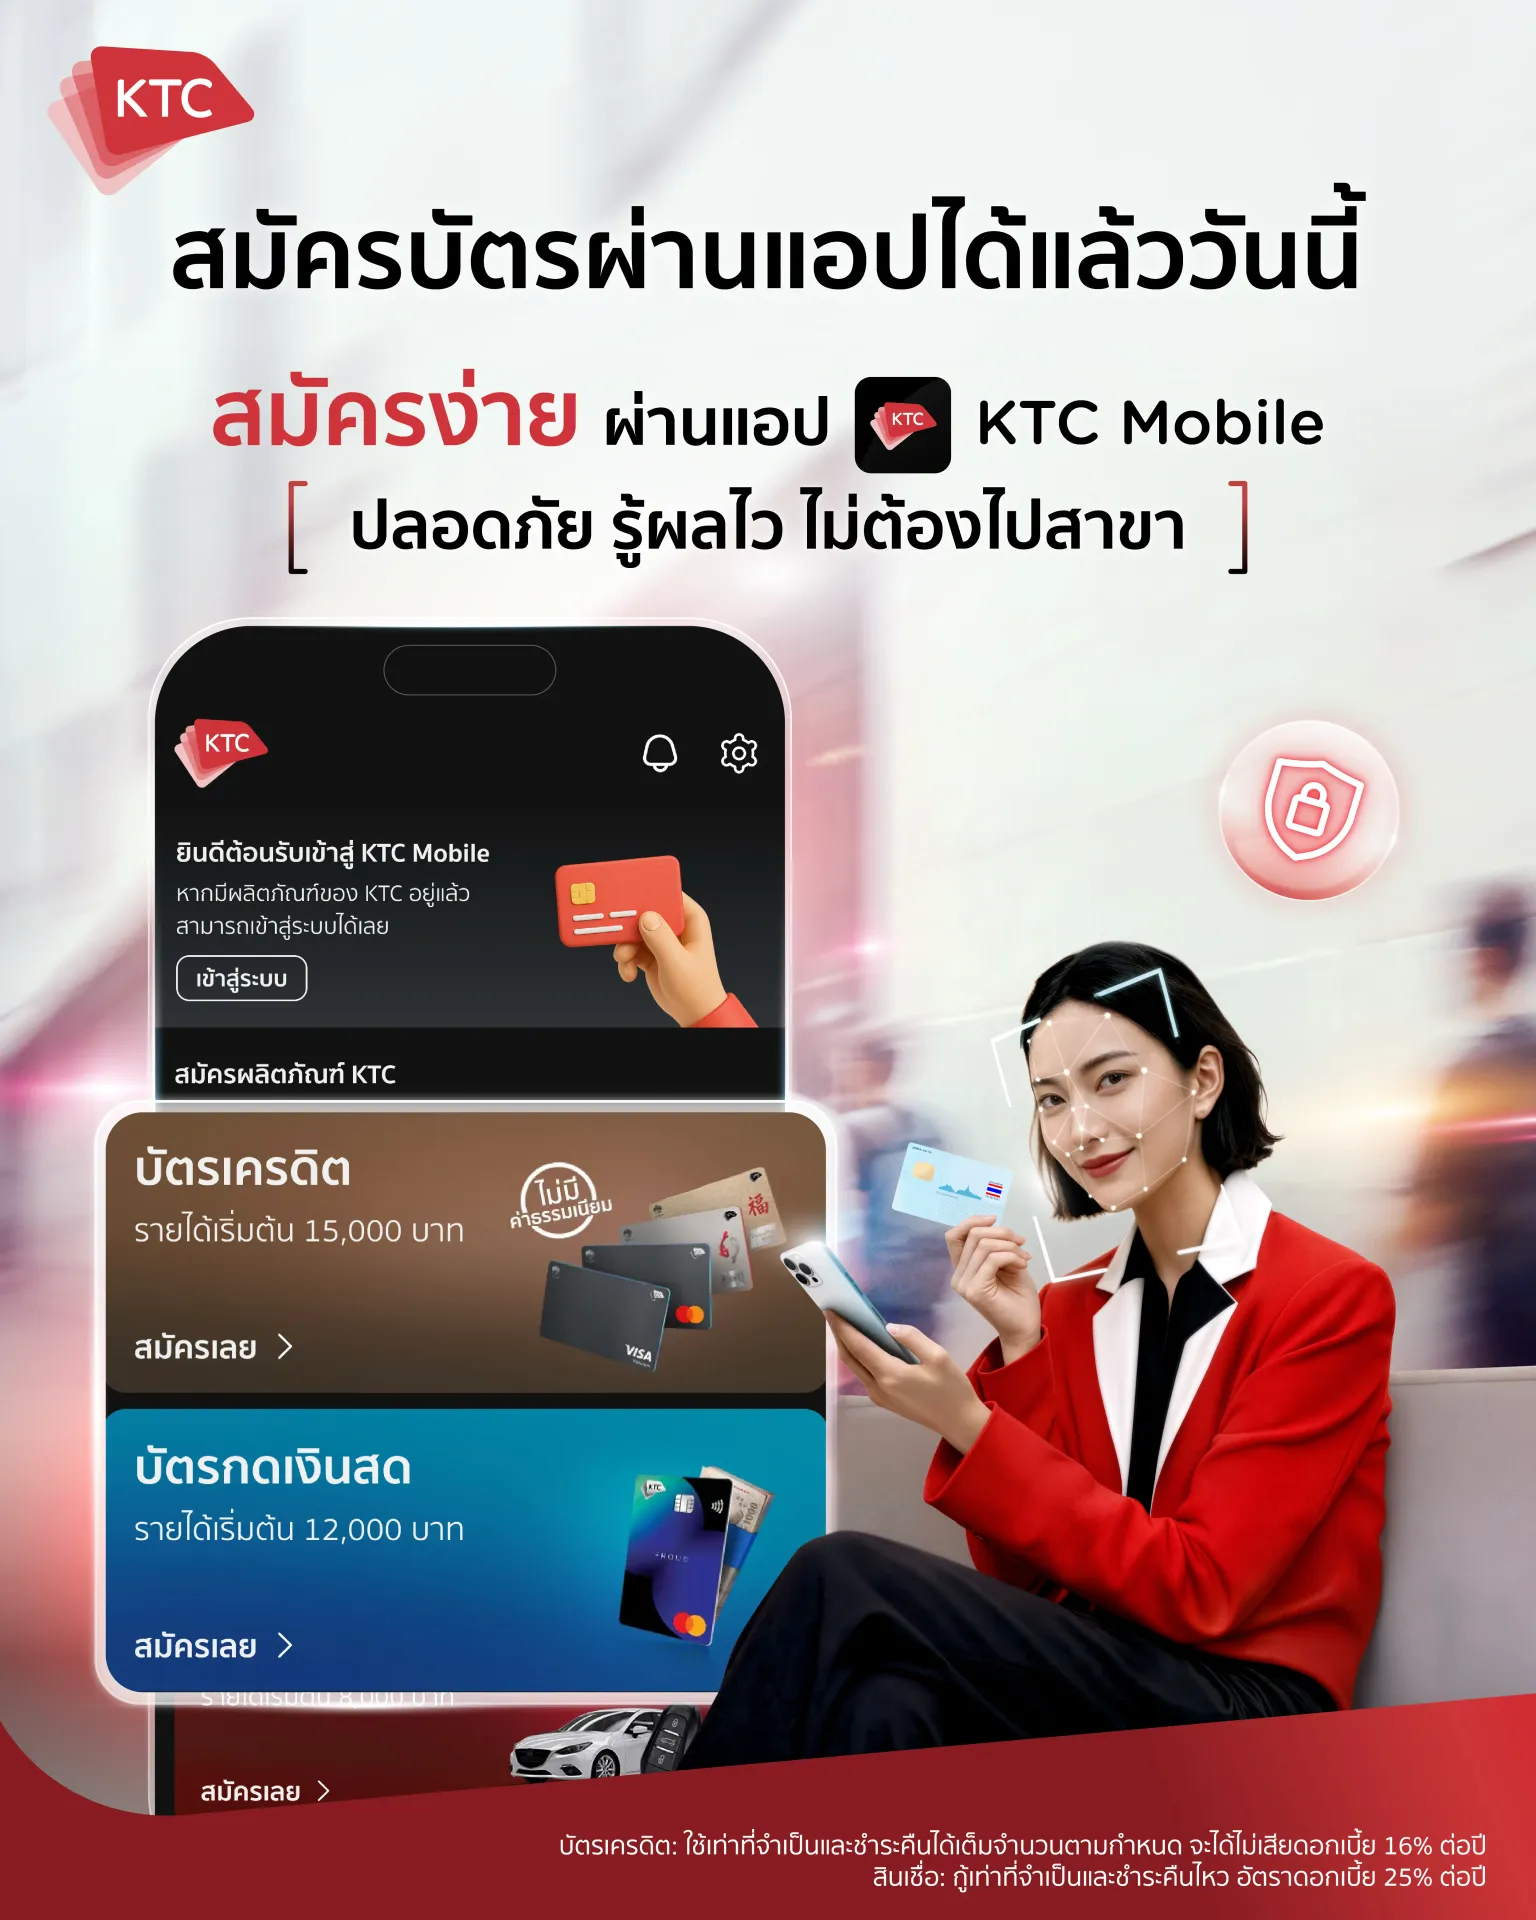
สำหรับผู้ที่สนใจสมัครบัตรเครดิต KTC สามารถสมัครได้ผ่านแอป KTC Mobile สะดวก ปลอดภัย รู้ผลไว ไม่ต้องไปสาขา โดยสามารถกรอกใบสมัคร อัปโหลดเอกสาร และยืนยันตัวตนผ่านช่องทางออนไลน์ได้ทุกที่ตลอด 24 ชั่วโมง
อีกข้อดีของการสมัครผ่านแอปคือ ระบบจะช่วยตรวจสอบความครบถ้วนของข้อมูลและเอกสารก่อนส่งใบสมัคร ช่วยลดโอกาสเกิดข้อผิดพลาดที่อาจทำให้การพิจารณาล่าช้า
การสมัครบัตรเครดิตให้ผ่านง่ายไม่ได้อยู่ที่โชคช่วย แต่อยู่ที่การเตรียมตัวให้ครบทุกด้าน อย่ากลัวที่จะยื่นเอกสารสมัครบัตรเครดิตเพราะคิดว่าจะไม่ผ่านจนอาจพลาดที่จะได้สิทธิประโยชน์ดี ๆ จากบัตรเครดิตไป เพราะการมีบัตรเครดิตติดตัวไม่ได้มีดีแค่ความสะดวกในการใช้จ่าย แต่ยังช่วยสร้างประวัติเครดิตที่ดี ซึ่งเป็นประโยชน์ต่อการขอสินเชื่อก้อนใหญ่ในอนาคต อย่างบ้านหรือรถ
สำหรับใครที่กำลังมองหาบัตรเครดิตใบแรกหรือใบเพิ่ม บัตรเครดิต KTC ถือเป็นตัวเลือกที่ตอบโจทย์หลายไลฟ์สไตล์ ทั้งบัตรเครดิตที่ไม่มีค่าธรรมเนียมแรกเข้าและรายปีตลอดชีพ รับคะแนน KTC FOREVER 1 คะแนนจากการใช้จ่ายทุก 25 บาท ซึ่งคะแนนไม่มีวันหมดอายุ และได้หลากหลาย รวมถึงผ่อนชำระสินค้าและบริการด้วยอัตราดอกเบี้ยพิเศษ 0% ตามโปรโมชั่น เฉพาะร้านค้าที่ร่วมรายการ ใครสนใจสามารถสมัครบัตรเครดิต KTC ออนไลน์ผ่านแอป KTC Mobile ได้ด้วยตัวเองง่าย ๆ ตลอด 24 ชั่วโมง
ใช้จ่าย คุ้มค่า นึกถึงบัตรเครดิต KTC