

การนำรถยนต์หรือมอเตอร์ไซค์คู่ใจไปเปลี่ยนเป็นเงินก้อนเพื่อเสริมสภาพคล่อง เป็นหนึ่งในทางเลือกที่สะดวกรวดเร็วที่สุด แต่สิ่งที่ทำให้หลายคนลังเลและเกิดความกังวลใจคือเรื่องของ "ดอกเบี้ย" และภาระหนี้ที่จะตามมา การทำความเข้าใจวิธีคำนวณดอกเบี้ยรถแลกเงินอย่างละเอียด ไม่ได้ช่วยแค่ให้คุณรู้ว่าต้องจ่ายเดือนละเท่าไร แต่ยังเป็นเกราะป้องกันไม่ให้คุณเลือกสัญญากู้ที่ตึงเกินไปจนกระทบการใช้ชีวิตประจำวัน บทความนี้จะพาคุณไปเจาะลึกทุกแง่มุมของการคิดดอกเบี้ย พร้อมเคล็ดลับในการวางแผนผ่อนชำระแบบฉบับคนที่ผ่านประสบการณ์จริงมาแล้ว
ดอกเบี้ยรถแลกเงินคิดจากอะไร และเริ่มคิดเมื่อไร?
ดอกเบี้ยรถแลกเงินคำนวณจากเงินต้น อัตราดอกเบี้ย ระยะเวลาที่ใช้เงิน และวิธีคิดตามสัญญา หากเป็นแบบลดต้นลดดอก ฐานคำนวณจะลดลงเมื่อเงินต้นคงเหลือลดลง ส่วนวันที่เริ่มคิดดอกเบี้ยอาจเริ่มเมื่อผู้กู้ได้รับหรือถือว่าได้รับเงินตามเงื่อนไข ผู้สมัครจึงควรตรวจวันรับเงิน วันครบกำหนด งวดแรก และฐานจำนวนวันที่ผู้ให้บริการใช้คำนวณให้ชัดเจน
เงินต้นที่ใช้คำนวณคือวงเงินอนุมัติหรือเงินเข้าบัญชีจริง?
หลายคนสับสนว่ายอดไหนคือตัวเลขที่แท้จริง คำตอบคือต้องดูที่ “เงินต้นตามสัญญา” เป็นหลัก ซึ่งยอดนี้อาจแตกต่างจากเงินสดที่คุณได้รับโอนเข้าบัญชีจริง เนื่องจากผู้ให้บริการอาจมีการหักเงินบางส่วนไปปิดไฟแนนซ์เดิม (กรณีรีไฟแนนซ์) หรือรวมค่าใช้จ่ายบางรายการเข้าไปในยอดกู้ตามที่คุณยินยอม
ดอกเบี้ยเริ่มคิดตั้งแต่วันอนุมัติหรือวันที่ได้รับเงิน?
เรื่องนี้ไม่ควรเดาหรือฟังคำบอกเล่าแบบเหมารวม ให้คุณยึดข้อความในสัญญาและเอกสารชี้ชวน (Product Disclosure Statement) เป็นหลัก เพราะวันเริ่มคิดดอกเบี้ยของแต่ละสถาบันการเงินอาจแตกต่างกันไป ขึ้นอยู่กับเงื่อนไขของผลิตภัณฑ์และวิธีการรับเงินของคุณ
อัตราดอกเบี้ยสูงสุดตามกฎหมายรวมค่าใช้จ่ายอะไรบ้าง?
สำหรับสินเชื่อส่วนบุคคลภายใต้การกำกับที่มีทะเบียนรถเป็นประกัน ธนาคารแห่งประเทศไทย (ธปท.) ได้กำหนดเพดานดอกเบี้ยไว้สูงสุดไม่เกิน 24% ต่อปี ซึ่งเพดานนี้ รวมดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมต่างๆ ไว้เบ็ดเสร็จแล้ว เพื่อป้องกันไม่ให้ผู้บริโภคถูกเรียกเก็บค่าใช้จ่ายแอบแฝงจนเกินพอดี
Flat Rate กับ Effective Rate ต่างกันอย่างไร และควรดูแบบไหน?
การเลือกสินเชื่อรถแลกเงิน คุณจะเจอการนำเสนอดอกเบี้ย 2 รูปแบบหลัก ซึ่งมีความแตกต่างกันอย่างสิ้นเชิง ดังนี้
แม้โฆษณาจะชูตัวเลข Flat Rate ที่ดูต่ำเตี้ยเรี่ยดินเพื่อดึงดูดใจ แต่ตามหลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ของ ธปท. ในการเปรียบเทียบความคุ้มค่าที่แท้จริง คุณต้องขอดูตัวเลข Effective Rate ต่อปี เสมอ เพื่อให้เห็นต้นทุนที่แท้จริงของการกู้ยืม
สูตรคำนวณดอกเบี้ยรถแลกเงินแบบลดต้นลดดอกทำอย่างไร?
สูตรคำนวณดอกเบี้ยรายวันเขียนอย่างไร?
วิธีหาว่าในหนึ่งวันคุณเสียดอกเบี้ยเท่าไร สามารถคิดได้ง่ายๆ ด้วยสูตร: ดอกเบี้ย = (เงินต้นคงเหลือ x อัตราดอกเบี้ยตามสัญญา x จำนวนวัน) / 365 (หมายเหตุ: บางปีที่มี 366 วัน ฐานคำนวณอาจปรับเป็น 366 ตามเงื่อนไขของสถาบันการเงิน)
เงินที่จ่ายแต่ละงวดถูกแบ่งเป็นเงินต้นกับดอกเบี้ยอย่างไร?
เมื่อคุณจ่ายค่างวดเข้าไป ระบบจะนำเงินก้อนนั้นไป ตัดดอกเบี้ยที่เกิดขึ้นก่อน (ตามจำนวนวันที่ผ่านมาจากงวดที่แล้ว) หากมีเงินเหลือจากการหักดอกเบี้ย เงินส่วนที่เหลือทั้งหมดจึงจะถูกนำไป หักออกจากเงินต้น ดังนั้น ยิ่งคุณจ่ายตรงเวลาและจ่ายมากกว่าค่างวดขั้นต่ำ เงินก็จะวิ่งไปตัดเงินต้นได้มากขึ้น
สูตรประมาณค่างวดเท่ากันทุกเดือนคำนวณอย่างไร?
สถาบันการเงินจะใช้สูตรคณิตศาสตร์ทางการเงิน (สูตร PMT) เพื่อเกลี่ยทั้งเงินต้นและดอกเบี้ยรวมตลอดอายุสัญญา ออกมาเป็นยอดชำระที่เท่ากันทุกเดือน เพื่อให้คุณบริหารสภาพคล่องได้ง่าย ไม่ต้องมาคอยเดาว่าเดือนนี้ต้องจ่ายเท่าไร
ตัวอย่างกู้รถแลกเงิน 100,000 บาท ต้องผ่อนเดือนละเท่าไร?
สมมติคุณขอสินเชื่อ 100,000 บาท ดอกเบี้ยลดต้นลดดอก 15% ต่อปี เลือกระยะเวลาผ่อน 36 งวด
- เดือนที่ 1: เงินต้น 100,000 บาท ดอกเบี้ยเดือนแรก (ประมาณ 30 วัน) = (100,000 x 15% x 30) / 365 = 1,232 บาท
- ค่างวดที่ถูกกำหนด: สมมติอยู่ที่ประมาณ 3,466 บาท
- การหักบัญชี: จากยอด 3,466 บาท จะถูกหักดอกเบี้ย 1,232 บาท และเหลือไปตัดเงินต้น 2,234 บาท
- เงินต้นคงเหลือเดือนถัดไป: 97,766 บาท (ดอกเบี้ยเดือนถัดไปก็จะถูกคิดจากยอดนี้ ทำให้ดอกเบี้ยลดลงเรื่อยๆ)
ควรเลือกระยะผ่อนรถแลกเงินกี่เดือนจึงเหมาะกับรายได้?
ควรเลือกระยะผ่อนที่ทำให้ค่างวดไม่กระทบค่าใช้จ่ายจำเป็นและยังเหลือเงินสำรองทุกเดือน ระยะสั้นช่วยลดดอกเบี้ยรวมแต่มีค่างวดสูง ส่วนระยะยาวลดค่างวดแต่เพิ่มต้นทุนและทำให้เป็นหนี้นานขึ้น ไม่ควรเลือกระยะยาวเพียงเพราะผ่านเกณฑ์ ให้ทดสอบกรณีรายได้ลดหรือรถต้องซ่อม พร้อมพิจารณาว่ารถยังมีอายุใช้งานเหมาะกับระยะสัญญาหรือไม่
คำนวณพื้นที่สำหรับค่างวดใหม่อย่างไร?
คุณสามารถเช็กความพร้อมของตัวเองได้ด้วยสูตร: พื้นที่ค่างวดใหม่ = รายได้สุทธิ − ค่าใช้จ่ายจำเป็น − หนี้เดิม − เงินกันชนฉุกเฉิน สิ่งสำคัญคือ ห้ามนำพื้นที่ค่างวดทั้งหมดไปจ่ายค่างวด 100% คุณต้องเหลือส่วนเผื่อไว้สำหรับรองรับรายจ่ายที่ผันผวนในแต่ละเดือนด้วย
ผ่อนสั้นดีกว่าเสมอหรือไม่?
ไม่เสมอไป แม้การผ่อนสั้นจะทำให้เสียดอกเบี้ยน้อยและปลดหนี้ไว แต่ถ้าค่างวดสูงเกินไปจนเบียดบังกระแสเงินสดในชีวิตประจำวัน จนคุณต้องไปกู้หนี้นอกระบบมาหมุน หรือเกิดการผิดนัดชำระหนี้ ระยะเวลาผ่อนที่สั้นเกินไปก็จะกลายเป็นการสร้างปัญหาใหม่แทน
ผ่อนยาวแล้วจ่ายเพิ่มภายหลังคุ้มไหม
ถ้าคุณมีวินัย นี่คือกลยุทธ์ที่ดี แต่ก่อนทำต้องเช็กสัญญาให้ชัวร์ว่า สถาบันการเงินนำเงินส่วนเกินไป ตัดเงินต้น จริงหรือไม่ รวมถึงต้องเช็กว่ามีค่าปรับกรณีปิดบัญชีก่อนกำหนด (Prepayment Fee) หรือไม่ และต้องแจ้งเจ้าหน้าที่ล่วงหน้าก่อนโปะหรือไม่
ระยะผ่อนยาวกว่ายังเหมาะหรือไม่ หากรถใช้ทำงานทุกวัน?
นี่คือจุดที่หลายคนมองข้าม หากคุณใช้รถทำมาหากินทุกวัน (เช่น วิ่งงาน ส่งของ) การเลือกระยะเวลาสัญญาที่ยาวเกินไป (เช่น 72-84 เดือน) อาจไม่คุ้มค่า ให้ประเมินสภาพรถประกอบด้วย หากรถเริ่มเก่าและมีโอกาสเสียบ่อย ความเสี่ยงคือรถอาจหยุดสร้างรายได้หรือต้องมีค่าซ่อมก้อนโต ในขณะที่คุณยังคงมีภาระหนี้รถก้อนนี้อยู่
นอกจากดอกเบี้ย ต้องรวมค่าใช้จ่ายอะไรในการคำนวณต้นทุนรถแลกเงิน?
อย่ามองแค่ดอกเบี้ยเพียงอย่างเดียว ต้นทุนที่แท้จริงในการกู้ยังรวมถึง:
- ค่าอากรแสตมป์
- ค่าประเมินสภาพรถ (บางแห่งอาจฟรี)
- ค่าเบี้ยประกันภัยรถยนต์ (กรณีบังคับทำหรือต้องต่ออายุ)
- ค่าธรรมเนียมการโอนเล่มทะเบียน (สำหรับสินเชื่อแบบโอนเล่ม)
ดอกเบี้ยสินเชื่อ KTC พี่เบิ้ม รถแลกเงินคำนวณอย่างไร?
อัตราดอกเบี้ยเริ่มต้นของ KTC พี่เบิ้มใช้กับทุกคนหรือไม่?
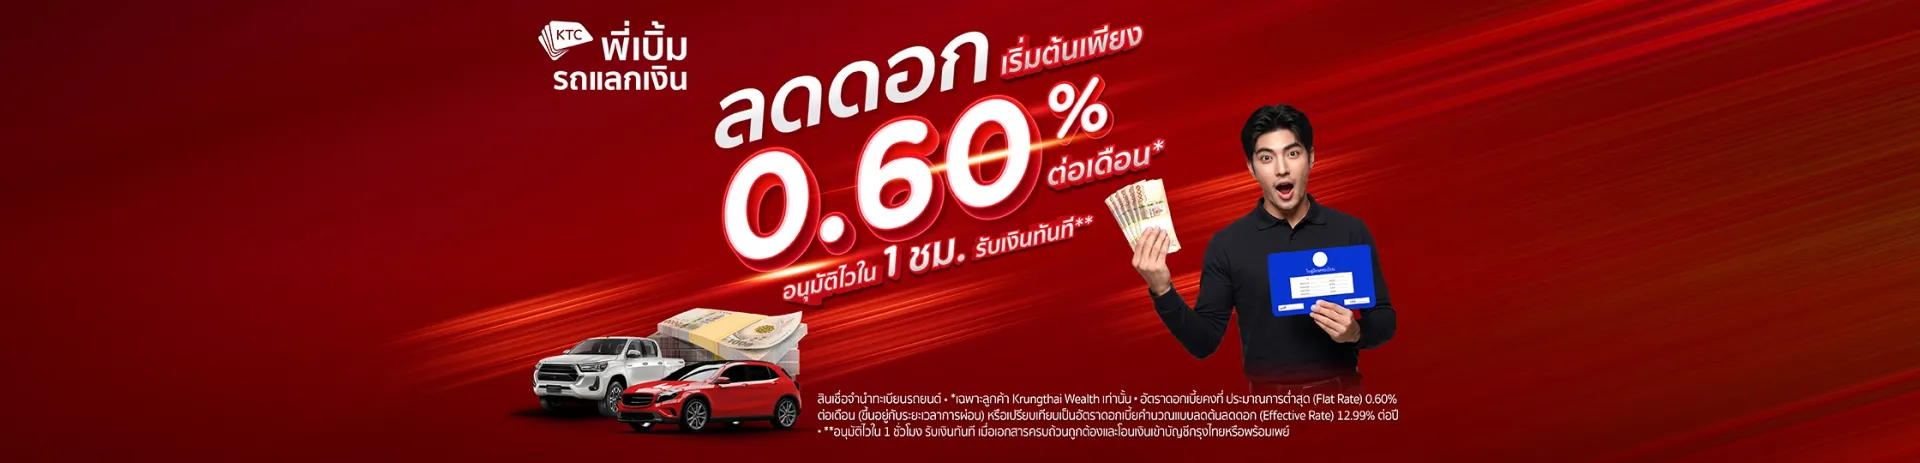
ไม่ใช่ อัตราดอกเบี้ยเริ่มต้นที่เห็นในสื่อโฆษณา (เช่น เริ่มต้น 0.60% ต่อเดือน (Flat rate) หรือแบบลดต้นลดดอก 12.99% ต่อปี (Effective rate)) มักจะเป็นอัตราสำหรับลูกค้าที่มีคุณสมบัติตรงตามแคมเปญ หรือเป็นอัตราโปรโมชันในช่วงเวลาที่กำหนดเท่านั้น ส่วนอัตราปกติจะถูกพิจารณาจากคุณสมบัติ สภาพรถ และความเสี่ยงของผู้กู้แต่ละราย แนะนำให้เช็กข้อมูลและเงื่อนไขแคมเปญล่าสุด ณ วันที่สมัครเสมอ
Flat Rate ในโปรโมชัน KTC พี่เบิ้มเทียบกับ Effective Rate อย่างไร
บ่อยครั้งที่เงื่อนไขแคมเปญจะนำเสนอตัวเลขแบบ Flat Rate ต่อเดือน เพื่อให้เห็นภาพค่างวดที่ต่ำ แต่ในการแสดงผลที่ถูกต้องตามหลักเกณฑ์ของทางการ จะต้องมีการแสดงตัวเลข Effective Rate ต่อปี ควบคู่กันเสมอ ดังนั้น ห้ามนำ Flat Rate ต่อเดือนไปคูณ 12 ตรงๆ แล้วคิดว่าเป็นดอกเบี้ยที่แท้จริง เพราะตัวเลขที่ได้จะคลาดเคลื่อนจากความเป็นจริงมาก
จ่ายเกินค่างวด KTC พี่เบิ้มช่วยลดเงินต้นได้ไหม?
ทำได้และเป็นข้อดีมาก เนื่องจากสินเชื่อเป็นแบบลดต้นลดดอก การชำระเกินค่างวดจะเข้าไปช่วยตัดเงินต้นโดยตรง ทั้งนี้ คุณสามารถเช็กยอดเงินต้นคงเหลือหลังจากการโปะได้ผ่านช่องทางแอปพลิเคชัน หรือติดต่อ Call Center เพื่อขอยอดปิดบัญชีที่อัปเดตล่าสุดได้เลย
ก่อนสมัครควรขอตารางคำนวณอะไรจาก KTC พี่เบิ้ม?
เพื่อความสบายใจและโปร่งใสสูงสุด ก่อนเซ็นสัญญาคุณควรขอตาราง แสดงภาระหนี้ (Payment Schedule) ที่แจกแจงชัดเจนว่าในแต่ละงวด ค่างวดที่คุณจ่ายจะถูกแบ่งไปตัดเงินต้นเท่าไร ตัดดอกเบี้ยเท่าไร และมีเงินต้นคงเหลือเท่าไร รวมถึงขอดูตารางคำนวณ Effective Rate ประกอบการตัดสินใจด้วย
คำถามที่พบบ่อยเกี่ยวกับการคำนวณดอกเบี้ยรถแลกเงินมีอะไรบ้าง?
- จ่ายโปะเดือนนี้ เดือนหน้าไม่ต้องจ่ายได้ไหม? ไม่ได้ การโปะคือการจ่ายส่วนเกินเพื่อลดเงินต้น แต่คุณยังคงต้องจ่ายค่างวดขั้นต่ำในเดือนถัดไปตามปกติ เว้นแต่จะทำการปิดบัญชีไปเลย
- หากค้างชำระค่างวด ดอกเบี้ยจะคิดอย่างไร? นอกจากดอกเบี้ยปกติที่เดินทุกวันแล้ว สถาบันการเงินจะมีสิทธิ์เรียกเก็บเบี้ยปรับล่าช้า หรือค่าทวงถามหนี้เพิ่มเติมตามที่กฎหมายกำหนด ซึ่งจะยิ่งทำให้ภาระหนี้บานปลาย
การเข้าใจวิธีคำนวณดอกเบี้ยรถแลกเงิน ทั้งแบบ Flat Rate และ Effective Rate จะช่วยให้คุณประเมินความสามารถในการผ่อนและวางแผนการเงินได้อย่างชาญฉลาด หากคุณกำลังมองหาตัวช่วยเสริมสภาพคล่องที่เข้าใจง่าย ไม่ซับซ้อน สินเชื่อรถแลกเงิน KTC พี่เบิ้ม เป็นอีกหนึ่งทางเลือกที่ตอบโจทย์ ด้วยความโปร่งใสในการคิดดอกเบี้ยแบบลดต้นลดดอก ให้วงเงินใหญ่ อนุมัติไว และที่สำคัญยังมีอิสระในการโปะเพื่อปิดหนี้ได้เร็วกว่าเดิม ช่วยให้คุณก้าวผ่านทุกอุปสรรคทางการเงินไปได้อย่างมั่นคงครับ