

การเริ่มธุรกิจไม่จำเป็นต้องเริ่มจากการลงทุนก้อนใหญ่เสมอไป เพราะแต่ละธุรกิจใช้เงิน เวลา และทักษะของเจ้าของต่างกัน บางไอเดียเริ่มจากทักษะที่มีอยู่แล้วได้ ขณะที่บางธุรกิจต้องมีสินค้า อุปกรณ์ หน้าร้าน หรือระบบหลังบ้านเข้ามาเกี่ยวข้อง สำหรับคนที่กำลังมองหา ธุรกิจที่น่าสนใจ สิ่งที่ควรดูจึงไม่ใช่แค่ธุรกิจไหนกำลังเป็นกระแส แต่ควรดูด้วยว่าใช้ทุนเท่าไร ต้องดูแลมากแค่ไหน มีลูกค้ากลุ่มใด และสามารถทดลองตลาดก่อนลงทุนจริงได้หรือไม่ บทความนี้รวม 10 ไอเดียธุรกิจที่นำไปพิจารณาต่อได้ พร้อมแนวทางประเมินความเป็นไปได้และวิธีวางแผนเงินทุนก่อนเริ่มจริง
ธุรกิจที่น่าสนใจมีกลุ่มไหนบ้าง และควรเลือกจากอะไร?
ธุรกิจที่น่าสนใจสามารถมองตามระดับเงินลงทุนได้ 3 กลุ่ม คือ ธุรกิจที่ใช้ทักษะเป็นทุนหลัก ธุรกิจที่ต้องลงทุนสินค้าและอุปกรณ์ และธุรกิจที่ต้องใช้สถานที่หรือระบบ การแบ่งแบบนี้ช่วยให้เห็นตั้งแต่ต้นว่าไอเดียที่สนใจเหมาะกับทรัพยากรที่มีอยู่หรือไม่
แนะนำ 10 ธุรกิจที่น่าสนใจ 2569 มีอะไรบ้าง?
1. รับทำคอนเทนต์ออนไลน์
เหมาะกับคนที่มีทักษะเขียนบทความ ออกแบบกราฟิก ตัดต่อวิดีโอ ถ่ายภาพ หรือดูแลช่องทางออนไลน์ จุดเริ่มต้นอาจเป็นการรับงานเป็นรายชิ้น ก่อนพัฒนาเป็นบริการที่มีขอบเขตชัดเจน
2. ขายสินค้าออนไลน์
เริ่มได้ทั้งจากการนำสินค้ามาจำหน่ายและการพัฒนาสินค้าของตัวเอง สิ่งที่ต้องดูตั้งแต่ต้นคือราคาทุน ค่าจัดส่ง ค่าธรรมเนียมช่องทางขาย และจำนวนสินค้าที่ต้องสต็อก
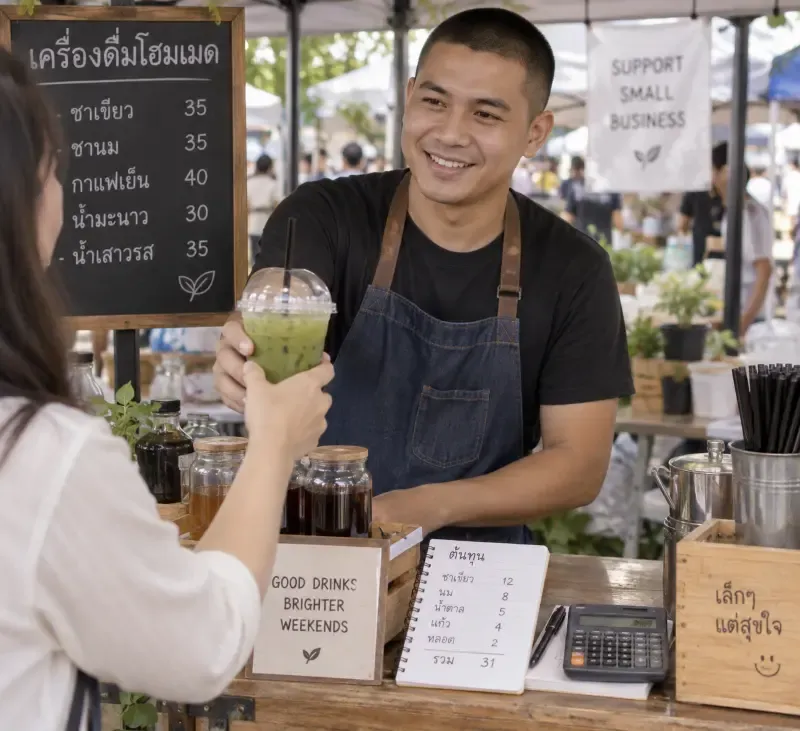
3. อาหารและเครื่องดื่มแบบเริ่มจากขนาดเล็ก
การขายแบบพรีออเดอร์ เดลิเวอรี่ หรือทำจากพื้นที่ขนาดเล็ก ช่วยให้ทดลองตลาดก่อนลงทุนกับร้านเต็มรูปแบบได้ สิ่งที่ต้องติดตามคือยอดขาย ต้นทุนวัตถุดิบ และจำนวนลูกค้าที่กลับมาซื้อซ้ำ
4. สอนพิเศษหรือทำคอร์สออนไลน์
คนที่มีความรู้เฉพาะด้านสามารถเปลี่ยนความรู้เป็นบริการสอนแบบตัวต่อตัว คลาสกลุ่ม หรือเนื้อหาออนไลน์ได้ รายได้จะขึ้นอยู่กับรูปแบบการสอน จำนวนผู้เรียน และเวลาที่ต้องใช้ต่อการให้บริการ
5. รับดูแลโซเชียลมีเดียให้ธุรกิจ
งานอาจครอบคลุมการวางเนื้อหา ดูแลโพสต์ ตอบข้อความ หรือจัดการช่องทางออนไลน์ ธุรกิจลักษณะนี้เริ่มจากลูกค้าจำนวนน้อยแล้วค่อยเพิ่มขอบเขตงานได้
6. งานช่างและบริการเฉพาะทาง
ทักษะด้านซ่อมแซม ติดตั้ง ทำความสะอาด หรือดูแลอุปกรณ์ สามารถต่อยอดเป็นธุรกิจบริการได้ จุดที่ต้องพิจารณาคือเครื่องมือที่ต้องใช้ ค่าเดินทาง และจำนวนงานที่สามารถรับได้ต่อวัน
7. ผลิตสินค้าตามสั่ง
เช่น ของขวัญ ของตกแต่งบ้านเล็ก ๆ หรือสินค้าที่ลูกค้ากำหนดรายละเอียดเอง รูปแบบนี้ต้องบริหารต้นทุนวัสดุ เวลาในการผลิต และจำนวนออเดอร์ให้เหมาะกับกำลังการผลิต
8. ธุรกิจให้เช่าอุปกรณ์
อุปกรณ์ที่ลูกค้าต้องการใช้เป็นครั้งคราวสามารถนำมาสร้างรายได้จากการให้เช่าได้ แต่ก่อนลงทุนควรดูความต้องการในพื้นที่ ค่าเสื่อม และค่าใช้จ่ายในการดูแลอุปกรณ์
9. เว็บไซต์หรือคอนเทนต์เฉพาะทาง
การสร้างเว็บไซต์หรือช่องคอนเทนต์ในเรื่องที่มีความรู้ สามารถพัฒนาเป็นสินทรัพย์ดิจิทัลได้ แต่ต้องใช้เวลาในการสร้างเนื้อหาและฐานผู้ชม จึงไม่ควรคาดหวังรายได้ทันทีหลังเริ่มทำ
10. ต่อยอดทักษะจากงานประจำ
บางคนไม่จำเป็นต้องเริ่มจากการหาอาชีพใหม่ทั้งหมด แต่สามารถนำความรู้จากงานเดิมมารับงานเสริม สร้างบริการ หรือพัฒนาสินค้าที่เกี่ยวข้องกับความเชี่ยวชาญของตัวเอง วิธีนี้ช่วยลดเวลาที่ต้องเรียนรู้ธุรกิจจากศูนย์
ควรเลือกธุรกิจที่น่าสนใจอย่างไรให้เหมาะกับเงินทุน เวลา และทักษะที่มี?
เงินทุนไม่ใช่ปัจจัยเดียวที่ใช้ตัดสินใจ เพราะธุรกิจบางประเภทใช้เงินน้อยแต่ใช้เวลาของเจ้าของมาก ในขณะที่ธุรกิจบางประเภทใช้เงินลงทุนสูงแต่สามารถวางระบบและจ้างคนมาช่วยดูแลได้
- มีทุนเท่าไร และเงินก้อนนั้นจำเป็นต้องใช้ตั้งแต่วันแรกหรือไม่
- มีเวลาแค่ไหน สามารถดูแลลูกค้า ผลิตสินค้า หรือจัดการร้านด้วยตัวเองได้หรือไม่
- มีทักษะอะไรอยู่แล้ว เพราะทักษะที่มีสามารถลดต้นทุนในการเริ่มธุรกิจได้
ธุรกิจเดียวกันก็มีต้นทุนเริ่มต้นต่างกันได้ เช่น การขายอาหารจากบ้านกับการเปิดร้านเต็มรูปแบบ หรือการรับงานออกแบบคนเดียวกับการตั้งทีมรับงาน ดังนั้นควรเริ่มจากขนาดที่พิสูจน์ตลาดได้ก่อน แล้วค่อยเพิ่มการลงทุนตามรายได้จริง
ก่อนเริ่มธุรกิจ ควรประเมินอะไรบ้างให้รู้ว่าไอเดียนี้ทำได้จริง?
หลังจากเลือกประเภทธุรกิจแล้ว ขั้นต่อไปคือเช็กว่าไอเดียนั้นมีโอกาสทำเงินจริงหรือเป็นเพียงไอเดียที่ดูน่าสนใจ สามารถทำได้จริงหรือไม่ ราคาและต้นทุนเป็นอย่างไร ถ้าขายแล้วจะเหลือส่วนต่างเท่าไหร่ รวมถึงควรทดสอบตลาดก่อนลงทุนด้วย ซึ่งเป้าหมายของการทดลองไม่ใช่การทำยอดขายให้มากที่สุดตั้งแต่ครั้งแรก แต่เพื่อหาคำตอบว่า มีคนยอมจ่ายจริงหรือไม่ และธุรกิจเหลือเงินจากการขายมากพอหรือไม่
- เปิดรับลูกค้าหรือออเดอร์จำนวนจำกัด
- ทดลองขายผ่านช่องทางที่มีอยู่ก่อน
- เก็บข้อมูลยอดขาย ต้นทุน และความคิดเห็นของลูกค้า
- ดูว่ามีการซื้อซ้ำหรือมีความต้องการต่อเนื่องหรือไม่
- นำข้อมูลที่ได้มาปรับสินค้า ราคา หรือวิธีขายก่อนเพิ่มเงินลงทุน
ไม่มีทุนเริ่มธุรกิจ ควรหาเงินจากไหนและวางแผนอย่างไร?
สำหรับคนที่ยังมีเงินทุนไม่มาก การกู้เงินตั้งแต่ยังไม่รู้ว่ามีลูกค้าหรือไม่อาจเพิ่มความเสี่ยง เพราะนอกจากต้องรับความเสี่ยงจากธุรกิจแล้ว ยังมีภาระชำระเงินที่เกิดขึ้นทันที เงินทุนที่เพิ่มเข้ามาควรมีวัตถุประสงค์ชัดเจน เช่น ซื้ออุปกรณ์ที่จำเป็น เพิ่มสินค้า หรือเพิ่มกำลังการผลิต ไม่ใช่กู้มาเพียงเพราะรู้สึกว่ามีเงินสำรองแล้วธุรกิจจะเริ่มได้ง่ายขึ้น
ธุรกิจขายดีแต่เงินไม่พอหมุน เกิดจากอะไร และควรรับมืออย่างไร?
ยอดขายที่เพิ่มขึ้นไม่ได้หมายความว่าเงินสดในมือจะเพิ่มขึ้นตามทันที เพราะบางธุรกิจต้องจ่ายค่าสินค้า วัตถุดิบ ค่าขนส่ง หรือค่าใช้จ่ายอื่นก่อน แล้วจึงได้รับเงินจากลูกค้าภายหลัง จึงอาจเกิดช่วงเวลาที่ต้องหาเงินมาใช้หมุนเวียนระหว่างรอรายรับ ก่อนตัดสินใจใช้สินเชื่อหรือวงเงินสำรอง ควรดูรายละเอียดให้ครบว่า
- เงินที่ต้องใช้จะนำไปจ่ายค่าอะไร
- ต้องใช้เงินเป็นระยะเวลานานแค่ไหน
- รายรับก้อนถัดไปจะเข้ามาเมื่อไร
- ต้องชำระคืนเดือนละเท่าไร
- ดอกเบี้ยและค่าใช้จ่ายทั้งหมดอยู่ที่เท่าไร
- หากยอดขายต่ำกว่าที่คาดไว้ ยังมีเงินเพียงพอสำหรับชำระคืนหรือไม่
ถ้าต้องใช้เงินสำรองระหว่างทาง ควรเลือกวงเงินอย่างไรให้ไม่กลายเป็นภาระเกินตัว?
กรณีที่มีค่าใช้จ่ายจำเป็นและต้องการวงเงินสำรอง ควรพิจารณาจากจำนวนเงินที่ต้องใช้จริง ระยะเวลาที่ต้องการใช้ และความสามารถในการชำระคืน มากกว่าดูเพียงวงเงินที่ได้รับอนุมัติ เพราะวงเงินที่สูงขึ้นไม่ได้หมายความว่าควรใช้เต็มวงเงิน
สำหรับผู้ที่กำลังมองหาวงเงินสำรอง บัตรกดเงินสด KTC PROUD เป็นบัตรกดเงินสดที่ตอบโจทย์คนต้องการวงเงินสำรอง โดดเด่นด้วยฟังก์ชันที่ครบครันทั้งงรูด โอน กด และผ่อน ทั้งนี้การใช้วงเงินควรอยู่บนพื้นฐานของค่าใช้จ่ายที่จำเป็นและแผนชำระคืนที่เหมาะสมกับรายได้ของผู้ใช้ โดยสามารถเบิกถอนสินเชื่อก้อนแรกแบบผ่อนชำระรายงวดตั้งแต่ 50,000 บาทขึ้นไป จะได้รับอัตราดอกเบี้ยพิเศษแบบลดต้นลดดอก (Effective Rate) 19.99% ต่อปี หรือเปรียบเทียบเป็น Flat Rate ต่ำสุด 0.92% ต่อเดือน โดยอัตรา Flat Rate ขึ้นอยู่กับจำนวนงวดที่เลือก และผ่อนได้สูงสุด 60 งวด
เริ่มมีรายได้จากธุรกิจแล้ว ควรจัดการเงินอย่างไรไม่ให้เงินธุรกิจกับเงินส่วนตัวปะปนกัน?
เมื่อเริ่มมีรายได้จากธุรกิจ สิ่งที่ควรทำควบคู่กับการเพิ่มยอดขายคือการจัดระบบเงินให้ชัดเจน โดยแยกรายรับและรายจ่ายของธุรกิจออกจากค่าใช้จ่ายส่วนตัว เพื่อให้เห็นว่าธุรกิจมีเงินเข้าจริงเท่าไร มีค่าใช้จ่ายอะไรบ้าง และเหลือเงินสำหรับนำไปหมุนต่อมากน้อยแค่ไหน
การมีรายการเดินบัญชีและเอกสารทางการเงินที่เป็นระบบยังช่วยให้ประเมินสถานะของธุรกิจได้ง่ายขึ้น เช่น รู้ว่าช่วงไหนมีค่าใช้จ่ายสูง ช่วงไหนมีรายรับเข้ามาก และธุรกิจมีเงินเพียงพอสำหรับขยายกิจการหรือไม่ ส่วนการขอสินเชื่อจะได้รับอนุมัติหรือไม่ขึ้นอยู่กับคุณสมบัติและหลักเกณฑ์ของผู้ให้บริการแต่ละราย
ใช้บัตรเครดิตจ่ายค่าใช้จ่ายในชีวิตประจำวัน เพื่อเก็บเงินสดไว้หมุนธุรกิจได้อย่างไร?
ช่วงที่ธุรกิจเพิ่งเริ่ม เงินสดในมือมีค่ามาก เพราะต้องใช้ซื้อของ จ่ายค่าส่ง หรือสำรองไว้ช่วงที่เงินจากลูกค้ายังไม่เข้า ถ้าเอาค่าใช้จ่ายส่วนตัว เช่น ค่ากิน ค่าเดินทาง ค่าน้ำมัน หรือของใช้ในบ้าน ไปจ่ายผ่านบัตรเครดิตแล้วชำระเต็มจำนวนตามรอบบิล เงินสดจะอยู่ในบัญชีได้นานขึ้นอีกช่วงหนึ่ง และยังเห็นชัดว่าเงินไหนเป็นของธุรกิจ เงินไหนเป็นของตัวเอง
บัตรเครดิต KTC มีสิทธิประโยชน์อะไรบ้าง?
- สะสมคะแนนไปพร้อมกัน: ทุก 25 บาทที่ใช้จ่ายผ่านบัตร ได้ 1 คะแนน KTC FOREVER และคะแนนิไม่มีวันหมดอายุ
- แบ่งค่าใช้จ่ายก้อนใหญ่เป็นงวด: ถ้าเดือนไหนมีรายจ่ายก้อนใหญ่ เปลี่ยนยอดซื้อสินค้า/บริการเป็นยอดผ่อนได้ก่อนวันสรุปรอบบัญชี ดอกเบี้ย 0.74% ต่อเดือน นานสูงสุด 10 เดือน ทำผ่านแอป KTC Mobile หรือ KTC PHONE 02 123 5000 กด 4
- ไม่ต้องเสียค่าธรรมเนียมรายปี: บัตรเครดิต KTC ไม่มีค่าธรรมเนียมแรกเข้าและรายปีตลอดชีพ
- ดูยอดใช้จ่ายได้ในแอปเดียว: เช็กยอด คะแนน และคุมวงเงินผ่านแอป KTC Mobile ได้ ทำให้รู้ว่าแต่ละเดือนใช้เงินส่วนตัวไปเท่าไร
เมื่อธุรกิจเริ่มมีรายได้ การมีเครื่องมือทางการเงินที่เหมาะกับลักษณะการใช้จ่ายก็ช่วยจัดการค่าใช้จ่ายได้เป็นระบบมากขึ้น บัตรเครดิต KTC สามารถใช้ชำระค่าสินค้าและบริการ พร้อมรับคะแนน KTC FOREVER จากการใช้จ่ายผ่านบัตร 25 บาท รับ KTC FOREVER 1 คะแนน ขณะที่บัตรกดเงิน KTC PROUD เป็นสินเชื่อส่วนบุคคลในรูปแบบบัตรกดเงินสดที่มีฟังก์ชันรูด โอน กด และผ่อน สำหรับค่าใช้จ่ายที่จำเป็นตามเงื่อนไขของผลิตภัณฑ์ การเลือกใช้บัตรเครดิตหรือบัตรกดเงินสดจึงควรดูจากวัตถุประสงค์ของเงิน ระยะเวลาที่ต้องใช้ และความสามารถในการชำระคืนเป็นหลัก เพื่อให้เครื่องมือทางการเงินช่วยบริหารธุรกิจได้โดยไม่สร้างภาระเกินกว่ารายรับที่มี ใครสนใจสามารถสมัครบัตรเครดิต KTC และบัตรกดเงินสด KTC PROUD ได้ด้วยตัวเองผ่านแอป KTC Mobile ตลอด 24 ชม.
ใช้จ่าย คุ้มค่า นึกถึงบัตรเครดิต KTC และบัตรกดเงินสด KTC PROUD