


การทำมาค้าขายในยุคนี้ ไม่ว่าจะเป็นพ่อค้าแม่ค้าตลาดนัด เจ้าของร้านอาหารออนไลน์ หรือผู้ประกอบอาชีพอิสระ หลายคนมักกังวลว่าเมื่อยามจำเป็นต้องใช้เงินทุนหมุนเวียนเพื่อต่อยอดธุรกิจ แต่ไม่มี ทะเบียนการค้า จะสามารถขอสินเชื่อจากธนาคาร/สถาบันการเงินได้หรือไม่ บทความนี้จะพาทุกคนไปไขข้อสงสัย พร้อมเผยเทคนิคเตรียมตัวให้พร้อมกู้ผ่าน แม้ไม่มีเอกสารจดทะเบียนก็ไม่ใช่ทางตันอีกต่อไป
ไม่มีทะเบียนการค้า ขอสินเชื่อได้หรือไม่
ขอสินเชื่อได้ในบางผลิตภัณฑ์ แม้ไม่มีทะเบียนการค้า หากมีหลักฐานอื่นยืนยันว่าประกอบอาชีพและมีรายได้จริง เช่น รายการเดินบัญชี สัญญาเช่าพื้นที่ขาย ภาพถ่ายร้าน หรือบัญชีรายรับรายจ่าย อย่างไรก็ตาม ควรสอบถามผู้ให้สินเชื่อก่อนว่าใช้เอกสารใดประกอบได้บ้าง เพราะการรับเอกสาร วงเงิน และผลอนุมัติยังขึ้นอยู่กับคุณสมบัติ ความสามารถในการชำระหนี้ และหลักเกณฑ์ของผู้ให้บริการแต่ละแห่ง
ไม่มีทะเบียนการค้า ใช้เอกสารอะไรขอสินเชื่อได้บ้าง และแต่ละประเภทช่วยยืนยันอะไร?
เอกสารแต่ละชิ้นตอบคำถามต่างกัน บางอย่างช่วยยืนยันว่า “มีร้านจริง” ขณะที่บางอย่างช่วยอธิบายว่า “ร้านมีรายรับเท่าไร” จึงควรเตรียมเป็นชุด มากกว่าหวังพึ่งหลักฐานเพียงชิ้นเดียว
ผู้ให้สินเชื่อดูอะไรจากเงินเข้าบัญชี นอกจากยอดเงิน?
หลายคนเข้าใจว่าต้องมียอดเข้าบัญชีก้อนใหญ่ถึงจะผ่าน ความจริงผู้ให้บริการสินเชื่อสนใจ ความสม่ำเสมอ มากกว่า บัญชีที่มีเงินเข้าทุกสัปดาห์ในระดับใกล้เคียงกัน น่าเชื่อถือกว่าบัญชีที่เงินเข้า 500,000 บาทครั้งเดียวแล้วรายได้หายไปหลายเดือน เพราะกระแสเงินที่สม่ำเสมอบอกว่าธุรกิจหรือร้านค้ามีรายได้สม่ำเสมอพอที่จะผ่อนชำระได้จริง
พ่อค้าแม่ค้าที่รับโอนทั้งหมด กับที่รับเงินสดล้วน เตรียมหลักฐานต่างกันอย่างไร
ร้านที่รับโอนหรือสแกนจ่ายสามารถจับคู่รายการรับเงินกับยอดขายได้สะดวกกว่า ส่วนร้านที่ขายผ่านแพลตฟอร์มควรเก็บทั้งรายงานยอดขายและรายงานยอดโอน เพราะเงินเข้าบัญชีอาจถูกหักค่าธรรมเนียม ส่วนลด หรือยอดคืนสินค้าแล้ว สำหรับร้านที่รับเงินสดล้วน ควรมีบันทึกยอดขายรายวัน ใบเสร็จซื้อสินค้า และหลักฐานนำฝากเงินประกอบกัน
- ร้านรับโอนเป็นหลัก: จับคู่ยอดรับเงินกับรายการขาย และแยกเงินโอนที่ไม่ใช่รายได้
- ร้านรับเงินสดเป็นหลัก: บันทึกยอดขายประจำวัน เก็บบิลต้นทุน และจัดหลักฐานการนำเงินฝากเข้าบัญชี
- ร้านรับทั้งสองแบบ: แยกยอดขายเงินสดกับยอดขายรับโอน ก่อนรวมเป็นยอดขายประจำวัน
รายได้ที่รับเป็นเงินสดโดยไม่ผ่านบัญชี มักไม่ถูกนำมาคำนวณ
หากขายได้เงินสดแล้วนำไปซื้อของเข้าร้านหรือใช้ส่วนตัวทันที โดยไม่บันทึกอะไรไว้ ผู้ให้บริการสินเชื่ออาจตรวจสอบไม่ได้ว่ามียอดขายจริงเท่าไร และอาจไม่นำรายได้ส่วนนั้นมาคำนวณ หรือพิจารณาได้เพียงบางส่วนตามเกณฑ์ อย่างไรก็ตาม เงินสดไม่ได้ถูกตัดออกจากการพิจารณาทุกกรณี บางผลิตภัณฑ์อาจรับหลักฐานการประกอบอาชีพหรือข้อมูลทางเลือกเพิ่มเติมได้ จึงควรสอบถามก่อนว่าเอกสารแบบใดใช้ประกอบได้
วางแผนขอสินเชื่อในอนาคต เริ่มจากรับรายได้ของร้านผ่านบัญชีหลัก
การใช้บัญชีหลักรับรายได้และแยกบัญชีร้านออกจากบัญชีส่วนตัวเป็นแนวทางที่ผู้ให้บริการสินเชื่อแนะนำ เพื่อให้เห็นรายรับและเงินเข้าออกของกิจการชัดเจนขึ้น สำหรับร้านเล็ก อาจเริ่มจากบัญชีที่ใช้รับเงินร้านโดยเฉพาะ แล้วกำหนดวิธีถอนหรือโอนเงินไปใช้ส่วนตัวให้เป็นระบบ หากจำเป็นต้องรับเงินหลายบัญชี ควรเก็บ สเตทเมนต์ ทุกบัญชีและทำสรุปรวมไว้ด้วย
สร้างหลักฐานรายได้สำหรับขอสินเชื่อพ่อค้าแม่ค้า ภายใน 6 เดือนทำอย่างไร?
แบ่งเป็น 3 ช่วง ช่วงละ 2 เดือน เริ่มจากแยกบัญชีร้านและให้รายได้เข้าบัญชีนั้นทุกวัน ต่อมาเพิ่มช่องทางรับโอน และช่วงท้ายรักษาความสม่ำเสมอพร้อมรวบรวมเอกสารประกอบ
แผน 6 เดือน แบ่งเป็น 3 ช่วง พร้อมระบุสิ่งที่ต้องทำในแต่ละช่วง
ทำไมการแยกบัญชีร้านออกจากบัญชีส่วนตัวจึงทำให้สเตทเมนต์อ่านง่ายขึ้นมาก
บัญชีที่รวมเงินขายของ เงินญาติโอนให้ ค่ากับข้าว และค่าซื้อสินค้าไว้ด้วยกัน จะทำให้แยกผลประกอบการยาก ลองแยกเป็น บัญชีรับจ่ายของร้าน กับ บัญชีใช้ส่วนตัว แล้วโอนเงินสำหรับใช้ส่วนตัวตามยอดและวันที่ที่วางแผนไว้ พร้อมบันทึกไว้ทุกครั้ง
สำหรับเจ้าของร้านบุคคลธรรมดา การแยกบัญชีนี้เป็นวิธีจัดระเบียบเงิน ไม่ได้ทำให้ร้านกลายเป็นนิติบุคคล แต่ช่วยให้ทั้งเจ้าของร้านและผู้ตรวจเอกสารเห็นต้นทุนและเงินเหลือได้ง่ายขึ้น
ร้านที่รับเงินสดเป็นหลัก ควรบันทึกรายได้อย่างไรให้ตรวจสอบได้
- บันทึกยอดขายประจำวัน แยกเงินสดและรับโอน
- เก็บหลักฐานค่าใช้จ่าย เช่น ค่าวัตถุดิบ ค่าขนส่ง และค่าเช่า
- นำเงินสดจากการขายฝากเข้าบัญชีตามรอบที่เหมาะกับร้าน
- จดว่ายอดฝากครอบคลุมยอดขายช่วงใด และหักค่าใช้จ่ายเงินสดอะไรไปแล้ว
- เก็บหลักฐานฝากเงินไว้คู่กับบันทึกยอดขาย
ร้านที่ขายดีเป็นบางช่วง ควรมีข้อมูลรายได้ย้อนหลังเพื่อประกอบการประเมินขอสินเชื่อพ่อค้าแม่ค้า
หากร้านขายดีเฉพาะเทศกาล แนะนำให้เตรียมข้อมูลทั้งช่วงยอดขายสูงและช่วงยอดขายต่ำ เพื่ออธิบายภาพรวมกิจการ ไม่เลือกเฉพาะเดือนที่ดีที่สุดมาเป็นฐานวางแผนผ่อนสำหรับการประเมินตัวเอง อาจทำสรุปรายเดือนตลอดรอบฤดูกาล แล้วดูว่าเดือนที่ขายน้อยยังเหลือเงินชำระหนี้หรือไม่ ส่วนผู้ให้บริการสินเชื่อจะใช้ค่าเฉลี่ยช่วงใดหรือรับรู้รายได้เท่าไร ต้องตรวจสอบตามหลักเกณฑ์ของแต่ละแห่ง ไม่ควรถือว่าทุกแห่งใช้สูตรเดียวกัน
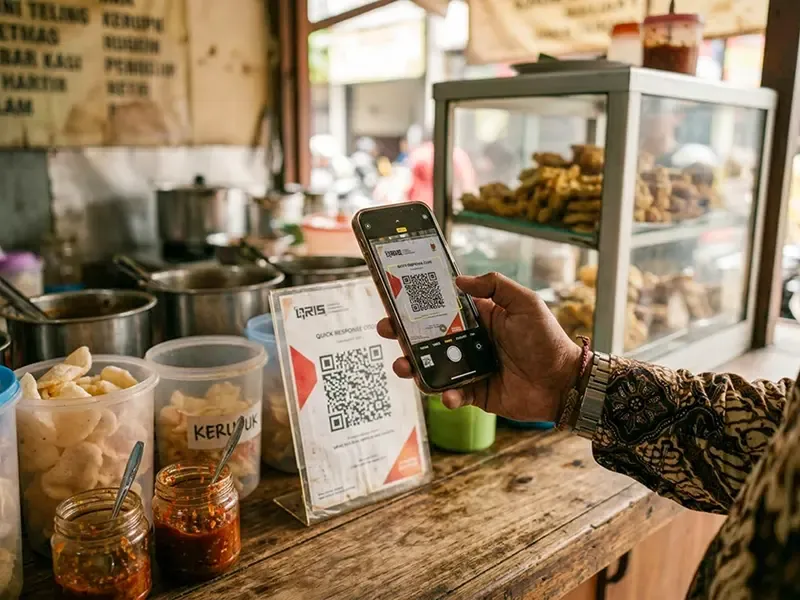
เปิดรับชำระเงินผ่าน QR Code เพื่อบันทึกรายรับเข้าบัญชี
การติดป้ายรับชำระเงินผ่าน QR Code หรือพร้อมเพย์ ไม่เพียงแต่ช่วยอำนวยความสะดวกให้ลูกค้าที่ไม่พกเงินสดเท่านั้น แต่ยังช่วยเพิ่มสัดส่วนรายได้ดิจิทัลในบัญชีโดยอัตโนมัติ ซึ่งเป็นหลักฐานที่ดีที่ผู้ให้บริการสินเชื่อสามารถตรวจสอบความถูกต้องได้รวดเร็ว
พ่อค้าแม่ค้ามีทางเลือกสินเชื่อแบบไหนบ้าง แต่ละแบบเหมาะกับใคร?
พ่อค้าแม่ค้ามีทางเลือกทั้งสินเชื่อแบบวงเงินหมุนเวียน สินเชื่อเงินก้อนแบบผ่อนเป็นงวด และสินเชื่อทะเบียนรถ วงเงินหมุนเวียนเหมาะกับค่าใช้จ่ายระยะสั้นที่มีเงินขายกลับมาชำระ ส่วนเงินก้อนเหมาะกับค่าใช้จ่ายครั้งเดียวที่วางแผนคืนได้ ผู้มีรถอาจพิจารณาสินเชื่อทะเบียนรถเพิ่มเติม โดยต้องเทียบดอกเบี้ย ค่าใช้จ่าย ค่างวด และเงื่อนไขหลักประกัน พร้อมตรวจว่าผลิตภัณฑ์เปิดรับอาชีพค้าขายและใช้เงินตามวัตถุประสงค์ที่ต้องการได้หรือไม่
ใช้รถเป็นหลักประกัน เพิ่มโอกาสเข้าถึงเงินทุนสำหรับพ่อค้าแม่ค้า
หากคุณเป็นพ่อค้าแม่ค้าที่มีรถยนต์ส่วนตัว (ไม่ว่าจะเป็นรถเก๋ง กระบะ หรือรถตู้) และต้องการเงินทุนก้อนใหญ่เพื่อต่อยอดธุรกิจ การเลือกใช้สินเชื่อประเภท สินเชื่อทะเบียนรถ หรือ รถแลกเงิน ถือเป็นทางเลือกที่ชาญฉลาด เพราะนอกจากจะได้รับวงเงินสูงตามราคาประเมินแล้ว คุณยังสามารถ มีรถไว้ใช้ทำมาหากิน ขนของส่งของได้ตามปกติ โดยไม่ต้องจอดรถทิ้งไว้
เพิ่มทางเลือกเงินทุนให้ร้าน ด้วยสินเชื่อรถแลกเงิน
สำหรับคนที่กำลังมองหา สินเชื่อพ่อค้าแม่ค้า ไม่มีทะเบียนการค้า จุดเริ่มต้นที่แนะนำไม่ใช่การหาว่าที่ไหนให้วงเงินมากที่สุด แต่คือทำให้รายได้จริงของร้านอธิบายได้ แยกเงินร้าน เก็บหลักฐานการขาย และวางแผนคืนเงินให้สอดคล้องกับรอบค้าขาย
หากมีรถยนต์เป็นของตนเองและต้องการเงินก้อนเสริมสภาพคล่อง สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน เป็นอีกทางเลือกที่สามารถศึกษารายละเอียดได้ โดย ไม่ต้องจอดรถ ยังใช้รถได้ตามปกติ วงเงินสูงสุด 100% ของราคาประเมิน ไม่เกิน 1,000,000 บาท และอนุมัติไวใน 1 ชั่วโมงเมื่อเอกสารครบถ้วนถูกต้องตามเงื่อนไข สำหรับรถติดภาระ สามารถขอประเมินวงเงินเบื้องต้นก่อนได้
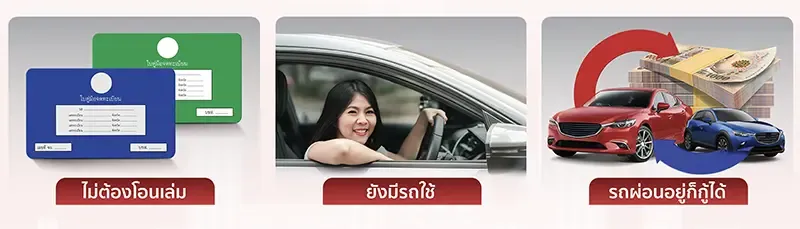
อาชีพไหน ก็สมัครได้ ไม่มีสลิปเงินเดือนก็กู้ได้ สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน