


เมื่อก้าวเข้าสู่โลกวัยทำงาน สิ่งหนึ่งที่ทุกคนต้องพบเจออย่างหลีกเลี่ยงไม่ได้คือเรื่องของภาษี และหนึ่งในชุดตัวเลขที่มักจะผ่านตาอยู่บ่อยครั้งตามเอกสารสำคัญต่าง ๆ ก็คือ เลขประจำตัวผู้เสียภาษีอากร ซึ่งหลายคนอาจจะยังสงสัยว่าตัวเลขชุดนี้มีความสำคัญอย่างไร
บทความนี้จะพาทุกคนไปเจาะลึกทุกแง่มุมเกี่ยวกับเลขประจำตัวผู้เสียภาษี ตั้งแต่ความหมาย ความแตกต่างระหว่างเลขภาษีกับเลขบัตรประชาชน เช็คเลขประจําตัวผู้เสียภาษี 13 หลักที่ไหนได้บ้าง อัพเดทล่าสุด 2026 ไปจนถึงความสำคัญของเลขนี้ เพื่อช่วยให้สามารถบริหารจัดการโปรไฟล์ทางการเงินของตัวเองได้อย่างมืออาชีพ
เลขประจำตัวผู้เสียภาษี คืออะไร?
เลขประจำตัวผู้เสียภาษี คือหมายเลขที่กรมสรรพากรกำหนดขึ้นเพื่อระบุตัวตนของผู้มีหน้าที่เสียภาษี ไม่ว่าจะเป็นบุคคลธรรมดาหรือนิติบุคคล มีไว้เพื่อใช้ในการยื่นแบบแสดงรายการภาษี การหักภาษี ณ ที่จ่าย การออกใบกำกับภาษี ไปจนถึงการติดต่อกับหน่วยงานราชการและสถาบันการเงินต่าง ๆ
เลขประจำตัวผู้เสียภาษี VS เลขบัตรประชาชน เหมือนกันไหม
- สำหรับคนไทยที่เป็นบุคคลธรรมดา เลขประจำตัวผู้เสียภาษีกับเลขบัตรประชาชน 13 หลักเป็นเลขเดียวกัน ไม่ต้องขอเพิ่มจากกรมสรรพากรแต่อย่างใด
- ส่วนนิติบุคคลอย่างบริษัทหรือห้างหุ้นส่วน จะได้รับเลขประจำตัวผู้เสียภาษีที่ตรงกับเลขทะเบียนนิติบุคคลซึ่งออกโดยกรมพัฒนาธุรกิจการค้า มักขึ้นต้นด้วยเลข 0 และมีรูปแบบการออกที่ต่างจากบุคคลธรรมดาอย่างชัดเจน
เลขบัตรประชาชนเป็นเรื่องของการยืนยันตัวตนพลเมือง ในขณะที่เลขประจำตัวผู้เสียภาษีเป็นเรื่องของการยืนยันสถานะทางภาษี แม้ตัวเลขจะเหมือนกันในกรณีบุคคลธรรมดาไทย แต่บริบทการใช้งานต่างกันโดยสิ้นเชิง และในกรณีของคนต่างด้าวที่ไม่มีเลขบัตรประชาชนไทย ก็ต้องยื่นขอเลขประจำตัวผู้เสียภาษีแยกต่างหากจากกรมสรรพากรโดยเฉพาะ ซึ่งไม่ใช่เลขเดียวกับหมายเลขพาสปอร์ต
เลขประจำตัวผู้เสียภาษี บุคคลธรรมดา VS นิติบุคคล ต่างกันอย่างไร?
ความแตกต่างด้านโครงสร้างเลข 13 หลักและสิทธิ์การลดหย่อนทางกฎหมายภาษี
วิธีตรวจสอบเลขประจำตัวผู้เสียภาษีของตัวเอง ดูตรงไหนได้บ้างผ่านระบบออนไลน์ อัพเดท 2026
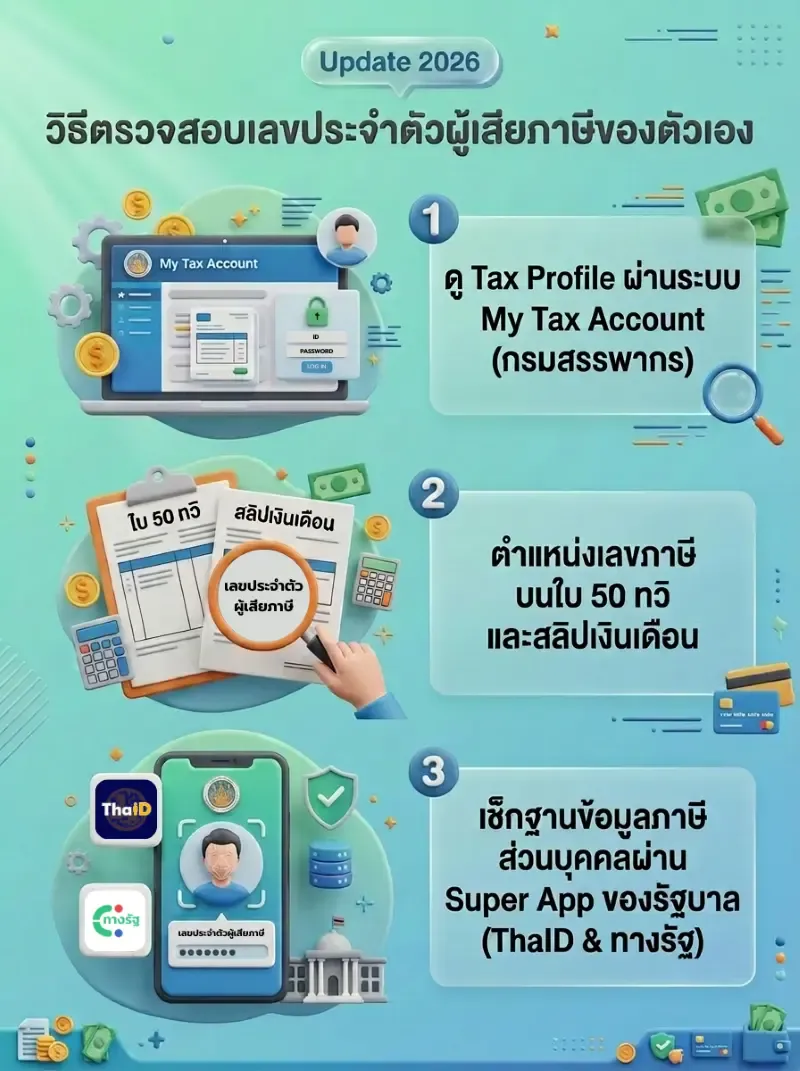
ช่องทางที่ 1: การเข้าถึง Tax Profile ผ่านระบบ My Tax Account (กรมสรรพากร)
วิธีที่ง่ายและเป็นทางการที่สุดสำหรับบุคคลธรรมดา คือการเข้าไปที่เว็บไซต์ของกรมสรรพากร แล้วล็อกอินเข้าใช้งานระบบ My Tax Account ด้วยระบบยืนยันตัวตน ภายในนั้นจะแสดงข้อมูล Tax Profile ของเราทั้งหมด รวมถึงเลขประจำตัวผู้เสียภาษี รายได้ที่มีการนำส่งระหว่างปี และสิทธิลดหย่อนต่างๆ ที่ระบบรวบรวมไว้ให้โดยอัตโนมัติ
ช่องทางที่ 2: การตรวจสอบตำแหน่งเลขภาษีบนใบ 50 ทวิ และสลิปเงินเดือน
หากต้องการความรวดเร็วโดยไม่ต้องล็อกอินเข้าระบบ สามารถหยิบเอกสารใกล้ตัวมาดูได้เลย โดยใน สลิปเงินเดือน (Payroll Slip) หรือ หนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) จะมีการระบุเลขประจำตัวผู้เสียภาษีอากรของผู้มีรายได้ (ตัวเรา) และเลขผู้เสียภาษีขององค์กรผู้จ่ายเงินเดือนไว้อย่างชัดเจนเสมอ ซึ่งมักจะอยู่บริเวณส่วนบนของตัวเอกสาร
ช่องทางที่ 3: การเช็กฐานข้อมูลภาษีส่วนบุคคลผ่าน Super App ของรัฐบาล (ThaID & ทางรัฐ)
สอดรับกับยุคดิจิทัลเต็มรูปแบบ การตรวจสอบเลขภาษีและข้อมูลภาครัฐสามารถทำได้ง่ายๆ ผ่าน Super App บนสมาร์ตโฟน ทั้งแอปพลิเคชัน ThaID ของกรมการปกครอง และแอปพลิเคชัน ทางรัฐ ซึ่งจัดเป็นศูนย์รวมบริการภาครัฐ โดยเมื่อผ่านการยืนยันตัวตนขั้นสูง (KYC) แล้ว จะสามารถเรียกดูข้อมูลส่วนบุคคลรวมถึงฐานข้อมูลที่ผูกกับระบบภาษีได้ทันที
เลขประจำตัวผู้เสียสำคัญอย่างไรกับการสมัครบัตรเครดิต
หลายคนอาจมองว่าเลขนี้เป็นแค่ตัวเลขราชการที่ใช้ตอนยื่นภาษีปีละครั้ง แต่จริง ๆ แล้วบทบาทของมันกว้างกว่านั้นมาก เพราะทุกธุรกรรมที่เกี่ยวข้องกับรายได้และภาษีล้วนผูกอยู่กับเลขชุดนี้ทั้งสิ้น ตั้งแต่การออกใบกำกับภาษีเต็มรูปเวลาซื้อของมูลค่าสูง การหักภาษี ณ ที่จ่ายเวลารับงานฟรีแลนซ์ ไปจนถึงการยื่นขอคืนภาษีประจำปี ที่สำคัญกว่านั้นคือบทบาทในฐานะหลักฐานยืนยันรายได้ที่หน่วยงานภายนอกอย่างธนาคาร/สถาบันการเงินนำไปใช้ประกอบการพิจารณาเวลาสมัครบัตรเครดิตหรือขอสินเชื่อ เพราะข้อมูลที่ผูกกับเลขประจำตัวผู้เสียภาษีเป็นข้อมูลที่ผ่านการยืนยันกับหน่วยงานรัฐแล้ว ยิ่งมีประวัติการยื่นภาษีสม่ำเสมอและรายได้สอดคล้องกันทุกปี ยิ่งเป็นการสร้างเครดิตทางการเงินให้ตัวเองไปในตัว
ทำไมจึงใช้เลขภาษีประเมินความโปร่งใสรายได้ก่อนอนุมัติบัตรเครดิต
เวลาที่ยื่นสมัครบัตรเครดิตหรือขอสินเชื่อ ฝ่ายอนุมัติของธนาคารไม่ได้ดูแค่ตัวเลขเงินเดือนที่ระบุในเอกสารเท่านั้น แต่ยังต้องตรวจสอบความมีตัวตนและความโปร่งใสของรายได้ผ่านระบบภาษีด้วย เลขประจำตัวผู้เสียภาษีจึงเป็นตัวเชื่อมสำคัญที่ธนาคารใช้ตรวจสอบว่า ผู้สมัครมีการเสียภาษีอย่างถูกต้อง มีรายได้เข้ามาสม่ำเสมอจริงตามที่แจ้งไว้หรือไม่ ประวัติการเสียภาษีที่ถูกต้องและสอดคล้องกับเอกสารทางการเงิน จะถูกนำไปคำนวณเป็นส่วนหนึ่งของ Credit Scoring ซึ่งช่วยเพิ่มความน่าเชื่อถือและเพิ่มโอกาสในการอนุมัติบัตรเครดิตได้อย่างมาก
ทำไมการใช้บัตรเครดิตชำระภาษีถึงช่วยบริหารกระแสเงินสด
ภาระภาษีที่ต้องจ่ายเป็นก้อนใหญ่ในคราวเดียว โดยเฉพาะสำหรับเจ้าของกิจการหรือฟรีแลนซ์ที่รายได้ไม่ได้เข้ามาสม่ำเสมอทุกเดือน มักเป็นจุดที่ทำให้กระแสเงินสดสะดุด เพราะต้องดึงเงินก้อนออกจากธุรกิจหรือเงินสำรองมาจ่ายทันทีในวันครบกำหนด การใช้บัตรเครดิตชำระภาษีจึงเข้ามาช่วยยืดระยะเวลาการจ่ายเงินจริงออกไปได้ แทนที่จะต้องมีเงินสดพร้อมในวันนั้น ก็สามารถใช้วงเงินบัตรจ่ายไปก่อนได้
นอกจากนี้หากใช้บัตรเครดิต KTC ยังสามารถเปลี่ยนยอดชำระเต็มเป็นผ่อนชำระได้ ก่อนวันสรุปรอบบัญชี ด้วยอัตราดอกเบี้ย 0.74% ต่อเดือน สูงสุด 10 เดือน ง่าย ๆ ด้วยตัวเองผ่านแอป KTC Mobile เมื่อผ่อนได้นานขึ้น ก็ทำให้ค่าใช้จ่ายในแต่ละเดือนไม่ตึงจนเกินไปด้วย
ปัญหาชื่อไม่ตรงกับในระบบภาษีกับบัญชีธนาคาร เหตุผลหลักที่ทำให้บัตรเครดิตถูกปัดตก
ปัญหาที่พบบ่อยในการสมัครบัตรเครดิตหรือขอสินเชื่อคือชื่อ-นามสกุลที่ปรากฏในเอกสารแต่ละใบไม่ตรงกัน เช่น ชื่อในใบ 50 ทวิ ยังเป็นชื่อเดิมก่อนเปลี่ยน แต่บัญชีธนาคารใช้ชื่อใหม่ไปแล้ว หรือกรณีเปลี่ยนนามสกุลหลังแต่งงานแล้วไม่ได้แจ้งปรับปรุงข้อมูลกับทุกหน่วยงานพร้อมกัน ความไม่สอดคล้องแบบนี้ทำให้เจ้าหน้าที่พิจารณาสินเชื่อไม่สามารถยืนยันได้ว่าเอกสารแต่ละใบเป็นของบุคคลเดียวกันจริงหรือไม่ และมักส่งผลให้ใบสมัครถูกขอเอกสารเพิ่มเติมหรือถูกปฏิเสธไปเลย
ทางแก้คือควรตรวจสอบให้ชื่อในบัตรประชาชน ใบ 50 ทวิ บัญชีธนาคาร และเอกสารสมัครบัตรเครดิตตรงกันทั้งหมดก่อนยื่นสมัคร หากมีการเปลี่ยนชื่อหรือนามสกุลมาไม่นาน ควรเตรียมหลักฐานการเปลี่ยนชื่อแนบไปด้วยเพื่อให้ธนาคารตรวจสอบได้ง่ายขึ้น
FAQ: คำถามพบบ่อยเกี่ยวกับการยื่นเลขภาษีเพื่อธุรกรรมการเงิน
Q: หากเปลี่ยนชื่อ-นามสกุล ต้องแจ้งเปลี่ยนเลขประจำตัวผู้เสียภาษีหรือไม่?
ไม่ต้องเปลี่ยนเลขประจำตัวผู้เสียภาษี เพราะเลข 13 หลักนี้จะติดตัวไปตลอดชีวิต (หรือตลอดการดำเนินกิจการในกรณีของนิติบุคคล) แต่สิ่งสำคัญที่ต้องทำคือ ต้องดำเนินการแจ้งแก้ไขข้อมูลชื่อ-นามสกุลในระบบฐานข้อมูลภาษีของกรมสรรพากรให้เป็นปัจจุบัน เพื่อให้ตรงกับเอกสารแสดงตนอื่นๆ และป้องกันปัญหาการตรวจสอบข้อมูลสำหรับการทำธุรกรรมทางการเงินในอนาคต
Q: หากรายได้ถึงเกณฑ์สมัครบัตรเครดิตแต่ไม่เคยมีประวัติยื่นภาษีเลยจะสมัครบัตรเครดิตผ่านหรือไม่?
หากเป็นพนักงานประจำ ที่มีหนังสือรับรองเงินเดือน หรือสลิปเงินเดือนเป็นหลักฐานแสดงรายได้ ก็ยังมีโอกาสสมัครผ่านได้ เพราะธนาคาร/สถาบันการเงินสามารถใช้เอกสารดังกล่าวประกอบการพิจารณารายได้และความสามารถในการชำระหนี้ได้
แต่สำหรับ ผู้ประกอบอาชีพอิสระ ฟรีแลนซ์ หรือเจ้าของกิจการ ที่ไม่มีสลิปเงินเดือน การไม่เคยยื่นภาษีอาจทำให้โอกาสอนุมัติลดลง แม้จะมีเงินหมุนเวียนในบัญชีจำนวนมากก็ตาม เนื่องจากธนาคารฝสถาบันการเงินมักใช้เอกสารแสดงรายได้หลายประเภทประกอบการพิจารณา ซึ่งหนึ่งในนั้นอาจรวมถึงเอกสารการยื่นภาษี เพื่อประเมินความต่อเนื่องและความน่าเชื่อถือของรายได้
Q: ควรยื่นสมัครบัตรเครดิตในนามบุคคล VS บัตรเครดิตองค์กร (Corporate Card)
ในการพิจารณาสินเชื่อ ธนาคาร/สถาบันการเงินจะแยกแยะความเสี่ยงอย่างชัดเจน การสมัครบัตรเครดิตในนามบุคคลธรรมดาจะพิจารณาจากฐานเงินเดือน ประวัติบูโร และเสถียรภาพทางการเงินส่วนบุคคลผ่านเลขภาษีของคน ๆ นั้น ส่วนการสมัคร บัตรเครดิตองค์กร (Corporate Card) ธนาคารจะใช้เลขประจำตัวผู้เสียภาษีของนิติบุคคลในการดึงงบการเงิน งบดุล และกระแสเงินสดของบริษัทมาประเมิน วงเงินที่ได้จึงมักจะสูงกว่ามากและผูกพันกับความรับผิดชอบของตัวบริษัท
Q: รูดจ่ายภาษีสรรพากรออนไลน์ผ่านบัตรเครดิต มีค่าธรรมเนียมและโปรโมชั่นผ่อนอย่างไร?
โดยทั่วไปการชำระภาษีออนไลน์ผ่านช่องทางของกรมสรรพากรด้วยบัตรเครดิตจะมีค่าธรรมเนียมการจัดการ ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร/สถาบันการเงินของผู้ให้บริการ โดยทั่วไปจะไม่เกิน 1% หรือมีโปรโมชั่นฟรีค่าธรรมเนียมตามช่วงเวลา ซึ่งสามารถตรวจสอบได้ที่ https://efiling.rd.go.th/rd-cms/bank-services/13
เลขประจำตัวผู้เสียภาษีไม่ใช่แค่ตัวเลขบนเอกสารราชการที่มองผ่าน ๆ ไป แต่เป็นการเชื่อมโยงข้อมูลรายได้ ประวัติภาษี และความน่าเชื่อถือทางการเงินของแต่ละคนเข้าไว้ด้วยกัน ยิ่งประวัติภาษีในระบบสอดคล้อง ต่อเนื่อง และตรงกับข้อมูลบัญชีธนาคารมากเท่าไหร่ โอกาสที่ธนาคาร/สถาบันการเงินจะอนุมัติบัตรเครดิตหรือสินเชื่อในเงื่อนไขที่ดีก็ยิ่งมากขึ้นเท่านั้น
สำหรับใครที่กำลังวางแผนสมัครบัตรเครดิตใบใหม่ การเตรียมตัวที่ดีที่สุดเริ่มจากการตรวจสอบโปรไฟล์ภาษีของตัวเองผ่าน My Tax Account ให้ข้อมูลครบถ้วนถูกต้อง ตรวจชื่อ-นามสกุลในทุกเอกสารให้ตรงกัน และเก็บใบ 50 ทวิ ไว้เป็นหลักฐานสำรองเสมอ โดยเฉพาะกลุ่มฟรีแลนซ์หรือเจ้าของกิจการที่รายได้ไม่ได้มาในรูปสลิปเงินเดือนแบบมนุษย์เงินเดือนทั่วไป เมื่อเอกสารพร้อม ก็สามารถสมัครบัตรเครดิต KTC ออนไลน์ได้ด้วยตัวเองตลอดเวลา ผ่านแอป KTC Mobile
ใช้จ่าย คุ้มค่า นึกถึงบัตรเครดิต KTC