

ในยุคที่ทุกอย่างขับเคลื่อนด้วยดิจิทัล ไม่ว่าจะเป็นการเปิดบัญชีออมทรัพย์สำหรับพ่อแม่ยุคใหม่เพื่อลูก หรือคนเริ่มทำงานที่ต้องการลงทุนและทำธุรกรรมออนไลน์ คงจะเคยได้ยินคำว่า NDID ผ่านตากันมาบ้างเวลาใช้แอปพลิเคชันของธนาคาร แต่หลายคนอาจจะยังสงสัยว่าสิ่งนี้คืออะไร ปลอดภัยแค่ไหน และทำไมเราถึงต้องสมัครใช้งาน บทความนี้จะพาคุณไปเจาะลึกทุกเรื่องที่ต้องรู้แบบเข้าใจง่ายที่สุด
NDID ย่อมาจากอะไร และเป็นแอปพลิเคชันหรือไม่?
NDID (National Digital ID) ไม่ใช่แอปพลิเคชันที่คุณสามารถดาวน์โหลดได้จาก App Store หรือ Google Play Store แต่เป็น "โครงสร้างพื้นฐาน" หรือแพลตฟอร์มกลางของประเทศไทย ที่ทำหน้าที่เชื่อมโยงข้อมูลระหว่างหน่วยงานต่างๆ เพื่อให้ผู้ให้บริการสามารถยืนยันตัวตนของคุณข้ามหน่วยงานได้อย่างปลอดภัยและรวดเร็ว โดยที่คุณไม่ต้องเดินทางไปยื่นเอกสารที่สาขาด้วยตัวเอง
Digital ID กับ NDID ต่างกันอย่างไร?
Digital ID เป็นแนวคิดหรือข้อมูลที่ใช้ระบุและยืนยันตัวบุคคลในช่องทางดิจิทัล ส่วน NDID เป็นโครงสร้างพื้นฐานที่ช่วยให้ผู้ให้บริการที่เกี่ยวข้องส่งคำขอและยืนยันตัวตนระหว่างกันภายใต้มาตรฐานที่กำหนด ดังนั้น NDID จึงเป็นส่วนหนึ่งของระบบนิเวศ Digital Identity ไม่ได้มีความหมายเหมือน Digital ID ทุกประเภท
คำถามที่มักพบบ่อยคือ Digital ID คืออะไร และ NDID กับ Digital ID สัมพันธ์กันแบบไหน? ให้อธิบายง่ายๆ ว่า Digital ID คือ "ตัวตนดิจิทัล" ของคุณ ส่วน NDID คือ "ถนน" ที่สร้างขึ้นมาเพื่อให้ตัวตนดิจิทัลนั้นถูกส่งไปยืนยันกับหน่วยงานปลายทางได้อย่างปลอดภัย
NDID เป็นฐานข้อมูลกลางเก็บข้อมูลประชาชนหรือไม่?
ไม่ใช่อย่างแน่นอน NDID ไม่ได้เป็นฐานข้อมูลกลางที่กักเก็บข้อมูลส่วนบุคคล ระบบนี้ทำงานด้วยเทคโนโลยีบล็อกเชน (Blockchain) ในรูปแบบกระจายศูนย์ (Decentralized) ข้อมูลส่วนตัวของคุณจะยังคงอยู่กับธนาคารหรือหน่วยงานที่คุณเคยลงทะเบียนไว้ ระบบทำหน้าที่เพียงประทับเวลา (Timestamp) บันทึกว่าใครขอข้อมูลจากใคร ณ เวลาใดเท่านั้น
การพิสูจน์ตัวตนกับการยืนยันตัวตนต่างกันอย่างไร?
การพิสูจน์ตัวตน (Identity Proofing) คือกระบวนการตรวจสอบว่าบุคคลเป็นใครจากข้อมูลและหลักฐาน เช่น บัตรประชาชนและใบหน้า ส่วนการยืนยันตัวตน (Authentication) คือการตรวจสอบว่าผู้ที่กลับมาใช้บริการเป็นบุคคลเดียวกับผู้ที่เคยพิสูจน์ตัวตนไว้ ความแตกต่างนี้อธิบายว่าทำไมผู้ใช้จึงต้องลงทะเบียนก่อน แล้วจึงใช้ NDID ยืนยันตัวตนในธุรกรรมครั้งต่อไป
คู่มือด้าน Digital Identity ของ NDID อธิบายว่า Authentication เป็นการตรวจสอบว่าบุคคลที่เข้าใช้บริการครอบครองและควบคุมสิ่งที่ใช้ยืนยันตัวตนจริง ดังนั้น
- e-KYC หรือ Electronic Know Your Customer (Identity Proofing) เหมือนการยื่นเอกสารทำพาสปอร์ตครั้งแรกเพื่อให้รัฐรู้ว่าคุณคือใคร
- Authentication เหมือนการนำพาสปอร์ตเล่มนั้นไปสแกนที่ด่าน ตม. เพื่อเดินทางในครั้งต่อๆ ไป
ระบบ NDID ทำงานอย่างไร และมีใครเกี่ยวข้องบ้าง?
การทำงานของระบบนี้เป็นการสื่อสารระหว่าง 3 ฝ่ายหลัก ได้แก่
- RP (Relying Party): หน่วยงานปลายทางที่ต้องการให้คุณยืนยันตัวตน (เช่น บริษัทหลักทรัพย์ที่คุณกำลังจะเปิดพอร์ต)
- IdP (Identity Provider): หน่วยงานที่มีหน้าที่พิสูจน์ตัวตน โดยลูกค้าสามารถสมัคร หรือลงทะเบียนกับหน่วยงาน IdP เพื่อให้ หน่วยงานนั้นๆ สามารถยืนยันตัวตนได้เมื่อลูกค้าต้องการทำธุรกรรม
- AS (Authoritative Source): แหล่งข้อมูลที่น่าเชื่อถือที่ให้ข้อมูลเพิ่มเติม เช่น บริษัทข้อมูลเครดิตแห่งชาติ
NDID ใช้ยืนยันตัวตนเพื่ออะไร และทำธุรกรรมอะไรได้บ้าง?
ทุกวันนี้การทำธุรกรรมแทบทุกอย่างสามารถผ่าน NDID ได้เพื่อลดเวลา เช่น
- เปิดบัญชีเงินฝากธนาคารใหม่ข้ามธนาคาร
- เปิดบัญชีซื้อขายหลักทรัพย์ หรือกองทุนรวม
- สมัครสินเชื่อหรือบัตรเครดิต
- การขอข้อมูลเครดิตบูโรผ่านช่องทางออนไลน์
ประโยชน์ของ NDID มีอะไรบ้าง?
- สะดวกและประหยัดเวลา: คุณไม่ต้องเสียเวลาเดินทางไปสาขาเพื่อถ่ายเอกสารและเซ็นชื่อกำกับสำเนาถูกต้องอีกต่อไป
- ความปลอดภัยระดับสากล: ปลอดภัยกว่าการใช้กระดาษสำเนาบัตรประชาชนที่เสี่ยงต่อการสูญหายหรือถูกปลอมแปลง (ล่าสุดในปี 2026 ระบบ NDID ได้รับรางวัล APAC Digital Identity Award และรางวัลด้านความมั่นคงปลอดภัยไซเบอร์ระดับประเทศ เป็นเครื่องยืนยันถึงมาตรฐานขั้นสูง)
- ลดความซับซ้อน: ทำงานได้แบบ 100% Digital ผ่านโทรศัพท์มือถือของคุณเอง
สมัคร NDID ที่ไหน และต้องเตรียมอะไรบ้าง?
โดยทั่วไปผู้ใช้สมัครบริการ NDID ผ่านแอปพลิเคชันหรือช่องทางของธนาคารที่ตนใช้บริการและรองรับ NDID ไม่ได้สมัครกับแอป NDID โดยตรง เงื่อนไขอาจแตกต่างกัน เช่น ต้องมีบัญชีธนาคาร อัปเดตข้อมูลส่วนตัว ใช้บัตรประชาชน หรือผ่านการตรวจใบหน้า ผู้ใช้ควรตรวจเมนูและข้อกำหนดล่าสุดจากธนาคารของตนก่อนดำเนินการ
สมัคร NDID ผ่านแอปธนาคารได้อย่างไร?
ขั้นตอนทั่วไปในการเปิดใช้ NDID ผ่านแอป มีดังนี้
- ตรวจว่าธนาคารและแอปรองรับ NDID หรือไม่ โดยปัจจุบันมีธนาคารที่สามารถทำ NDID ได้ดังนี้
- ธนาคารกรุงไทย (ผ่านแอป Krungthai NEXT)
- ธนาคารกสิกรไทย
- ธนาคารไทยพาณิชย์
- ธนาคารกรุงเทพ
- ธนาคารกรุงศรีอยุธยา
- ธนาคารทหารไทยธนชาต
- ธนาคารเกียรตินาคินภัทร
- ธนาคารซีไอเอ็มบี ไทย
- ธนาคารอาคารสงเคราะห์
- อัปเดตแอปพลิเคชันเป็นเวอร์ชันล่าสุด
- ค้นหาเมนูบริการ NDID หรือจัดการ NDID
- อ่านและยอมรับข้อกำหนด
- พิสูจน์ตัวตนตามวิธีที่ธนาคารกำหนด
- ตรวจสถานะว่าลงทะเบียนสำเร็จ
ควรอ่านเงื่อนไขของแต่ละแอป เพราะวิธีสมัคร NDID หรือการลงทะเบียน NDID ธนาคาร อาจมีชื่อเมนูที่แตกต่างกันเล็กน้อย
สมัคร NDID ต้องไปสาขาหรือตู้ ATM ไหม?
แตกต่างกันตามธนาคาร ประวัติการพิสูจน์ตัวตน และสถานะข้อมูลของลูกค้า บางรายที่เคยเสียบบัตรและถ่ายรูปยืนยันตัวตนไว้แล้วสามารถดำเนินการลงทะเบียน NDID ผ่านแอปได้จนจบ ขณะที่บางกรณีอาจต้องปรับปรุงข้อมูลหรือพิสูจน์ตัวตนที่สาขาหรือตู้ของธนาคารที่กำหนดก่อน
สมัคร NDID ต้องใช้เอกสารอะไร?
- บัตรประชาชนตัวจริง (กรณีที่ข้อมูลในระบบไม่อัปเดต)
- โทรศัพท์และเบอร์ที่ลงทะเบียนกับธนาคาร
- แอปพลิเคชันธนาคารเวอร์ชันปัจจุบัน
- วิธีปลดล็อกหรือยืนยันธุรกรรมของธนาคาร (เช่น รหัส PIN หรือสแกนใบหน้า)
วิธีใช้ NDID ยืนยันตัวตนมีขั้นตอนอย่างไร?
เมื่อคุณต้องการทำธุรกรรมปลายทาง (เช่น สมัครบัตรเครดิต) ให้เลือกตัวเลือก "ยืนยันตัวตนผ่าน NDID" จากนั้นระบบจะให้คุณเลือกธนาคารที่คุณได้ลงทะเบียน IdP เอาไว้ เมื่อกดเลือก จะมีการแจ้งเตือน (Notification) เด้งไปที่แอปพลิเคชันธนาคารนั้นๆ ให้คุณกดเข้าไปยืนยันตัวตน (สแกนใบหน้าหรือใส่รหัส PIN) เมื่อเสร็จสิ้น ระบบปลายทางก็จะดำเนินการขั้นต่อไปได้ทันที
NDID, ThaID และ Dip Chip ต่างกันอย่างไร?
NDID เป็นโครงสร้างพื้นฐานสำหรับเชื่อมกระบวนการพิสูจน์และยืนยันตัวตนระหว่างผู้ให้บริการ ส่วน ThaID เป็นแอปพลิเคชันแสดงตัวตนดิจิทัลของภาครัฐ และ Dip Chip คือการอ่านข้อมูลจากชิปบนบัตรประชาชนผ่านอุปกรณ์ ทั้งสามวิธีอาจใช้ยืนยันตัวตนได้ในบริบทต่างกัน แต่ไม่สามารถใช้แทนกันได้ทุกบริการ
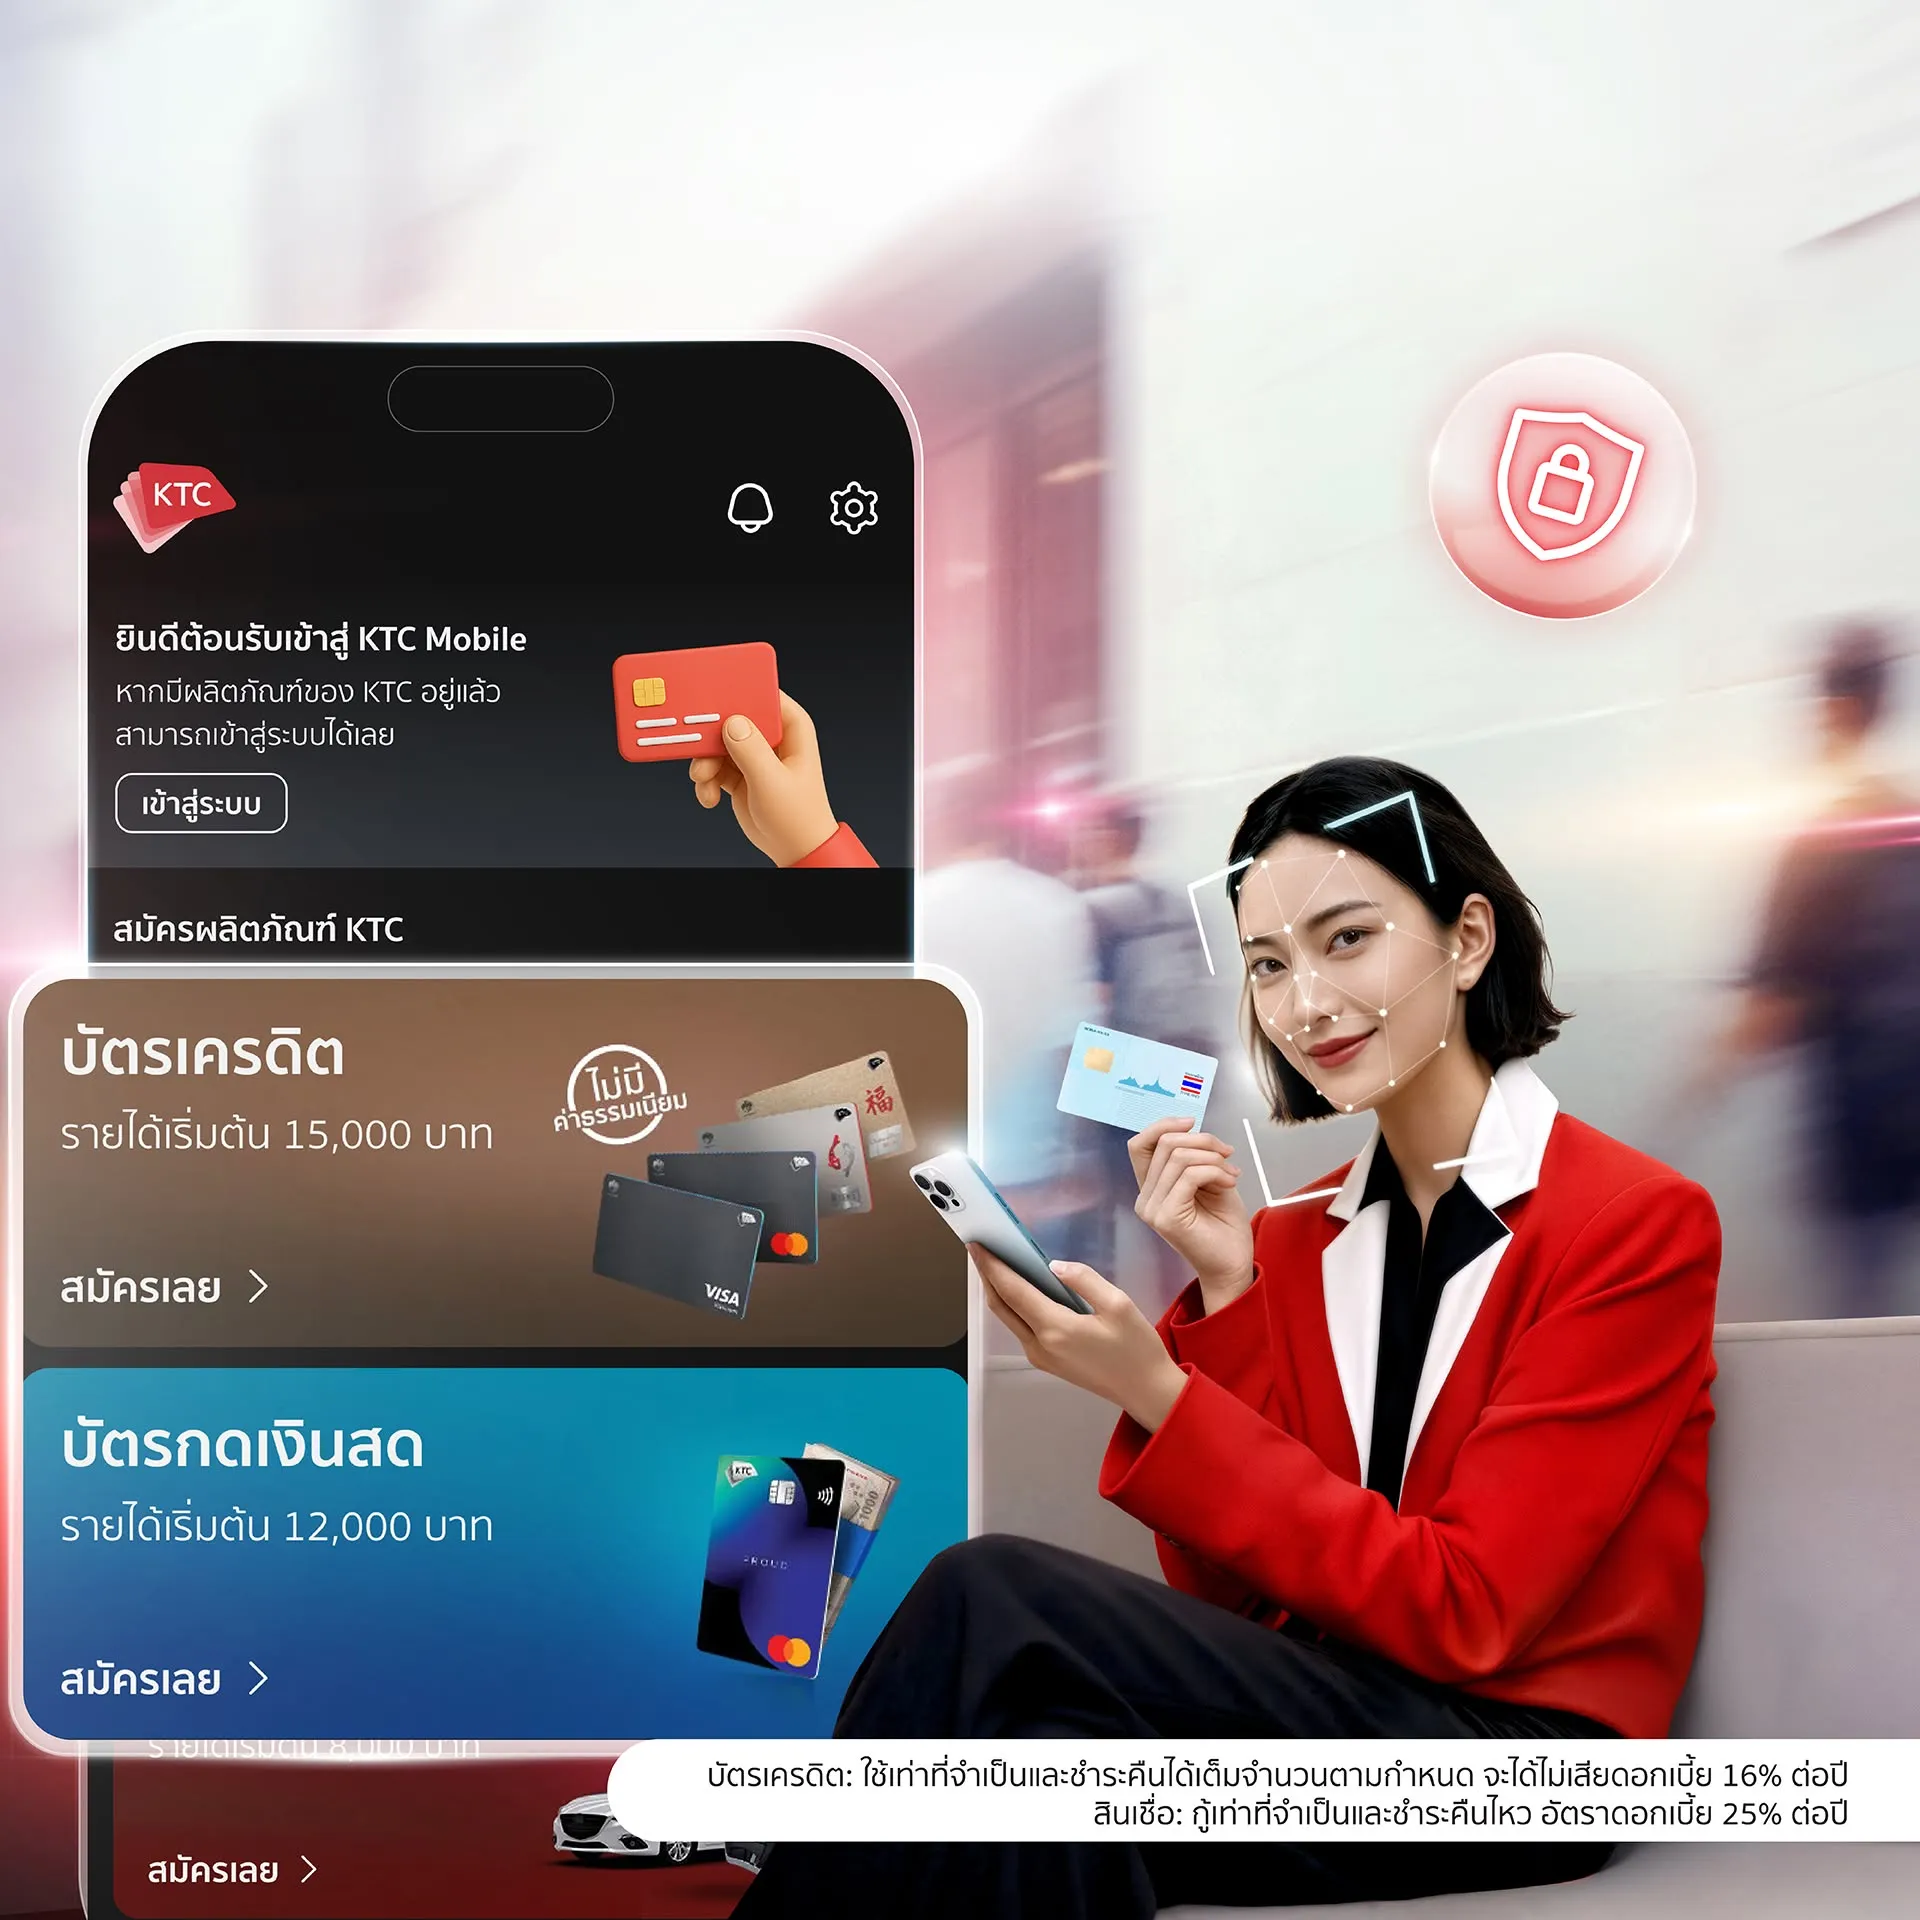
สมัครบัตรเครดิต KTC และยืนยันตัวตนผ่าน NDID ได้อย่างไร?
ปัจจุบันนี้ หากคุณต้องการเสริมสภาพคล่องทางการเงิน คุณสามารถสมัครบัตรเครดิต KTC ผ่านออนไลน์ และยืนยันตัวตนผ่านระบบ NDID ได้แล้ว! ทำได้เองง่ายๆ ทุกที่ ทุกเวลา ตามขั้นตอนต่อไปนี้
- เลือกเมนู “สมัครผลิตภัณฑ์”
- เลือกแถบเมนู “สมัครบัตรเครดิต KTC”
- เลือกผลิตภัณฑ์ Credit Card แล้วเลือกประเภทบัตรที่คุณต้องการสมัคร
- ให้ความยินยอมในการประมวลผลข้อมูลส่วนบุคคล โดยการกรอกเบอร์โทรศัพท์มือถือ และยืนยันด้วยรหัสผ่านใช้ครั้งเดียว (OTP) ที่ได้รับทาง SMS
- วางบัตรประชาชนตัวจริงให้ตรงกรอบ แล้วกดถ่ายภาพ
- ตรวจสอบข้อมูลให้ถูกต้อง จากนั้นกรอกรหัสหลังบัตรประชาชน พร้อมสแกนใบหน้าเทียบกับบัตรประชาชน
- ตั้งรหัส PIN 6 หลัก เพื่อความปลอดภัยในการเข้าใช้งาน
- เลือกช่องทางยืนยันตัวตน: ผู้ใช้งานแอป Krungthai NEXT สามารถเลือกช่องทางนี้ได้ทันที หากต้องการเลือกแอปพลิเคชันธนาคารอื่น ให้เลือก ยืนยันตัวตนผ่าน NDID (โดยคุณต้องเคยสมัครบริการ NDID กับธนาคารนั้นๆ มาก่อน)
- ทำการยืนยันตัวตนโดยเปิดแอปพลิเคชันธนาคารที่เลือกไว้ แล้วไปที่การแจ้งเตือน (Notification) เพื่อทำการยืนยันตัวตน เมื่อสำเร็จให้กลับมาที่หน้าจอเดิม
- ยอมรับข้อตกลงและเงื่อนไขการสมัคร
- กรอกข้อมูลเพื่อพิจารณา และข้อมูลการใช้บัตร เช่นที่อยู่บนบัตรประชาชน และข้อมูลส่วนตัว (อาชีพ, ที่ทำงาน, รายได้ เป็นต้น)
- ตรวจสอบและยืนยันข้อมูล ด้วยรหัส PIN อัปโหลดเอกสารแสดงรายได้
สำหรับผู้ที่สนใจสมัครบัตรเครดิต KTC และต้องการส่งเอกสารประกอบการสมัครต่างๆ เป็นไฟล์ภาพอิเล็กทรอนิกส์ คุณสามารถยืนยันตัวตนได้อย่างสะดวกและปลอดภัยผ่านแอปพลิเคชันธนาคารที่คุณใช้งานอยู่ด้วยบริการ NDID หรือผ่านแอปพลิเคชัน Krungthai NEXT ก็ได้เช่นกัน
คำถามที่พบบ่อยเกี่ยวกับ NDID (FAQ)
มี NDID กับหลายธนาคารพร้อมกันได้หรือไม่?
- ทำได้ คุณสามารถลงทะเบียนกับหลายธนาคารได้ตามความสะดวก
ธนาคารที่ใช้ยืนยัน NDID ต้องเป็นธนาคารเดียวกับที่จะผูกบัญชีตัดเงินหรือไม่?
- ไม่จำเป็นต้องเป็นธนาคารเดียวกัน
การยืนยันตัวตนผ่าน NDID มีค่าบริการไหม?
- ไม่มีค่าใช้จ่ายสำหรับผู้ใช้งาน
การมี NDID จะช่วยเปลี่ยนความวุ่นวายในการเตรียมเอกสารให้กลายเป็นเรื่องง่าย สะดวก รวดเร็ว และปลอดภัยกว่าที่เคย ลดความยุ่งยากในการเดินทาง ตอบโจทย์ผู้คนยุคใหม่ที่มีเวลาจำกัด หากคุณสนใจเพิ่มความยืดหยุ่นทางการเงินและพร้อมรับสิทธิประโยชน์ดีๆ อย่าลืมใช้ความสะดวกของ NDID ในการสมัครบัตรเครดิตที่ตอบโจทย์ไลฟ์สไตล์ เพื่อก้าวเข้าสู่ประสบการณ์การเงินแบบดิจิทัลอย่างเต็มรูปแบบตั้งแต่วันนี้!