


คนขับ Grab จัดเป็นกลุ่มอาชีพอิสระหรือฟรีแลนซ์ที่มีรายได้จากการรับงานเป็นรายวัน ซึ่งรายได้ในแต่ละเดือนอาจไม่เท่ากันขึ้นอยู่กับปริมาณงานที่ได้รับในช่วงนั้น ๆ นอกจากนี้ยังไม่มีสลิปเงินเดือนเหมือนพนักงานออฟฟิศ เมื่อถึงเวลาสมัครบัตรเครดิตจึงไม่แน่ใจว่าจะใช้เอกสารอะไรยืนยันรายได้แทนได้บ้าง บทความนี้จะพาไปดูว่าคนขับ Grab สมัครบัตรเครดิตได้ไหม ต้องเตรียมเอกสารอะไรแทนสลิปเงินเดือน จัดการบัญชีรับเงินอย่างไรให้ตรวจสอบรายได้ง่ายขึ้น และมีประเด็นใดบ้างที่ควรรู้ก่อนยื่นสมัคร เพื่อช่วยลดข้อผิดพลาดในการเตรียมเอกสาร
ขับ Grab สมัครบัตรเครดิตได้ไหม? สมัครบัตรเครดิตยากกว่าพนักงานออฟฟิศไหม?
คนขับ Grab หรือ Bolt รวมถึงแอปอื่น ๆ สามารถสมัครบัตรเครดิตได้ แต่การเตรียมเอกสารอาจแตกต่างจากพนักงานออฟฟิศ เพราะรายได้จากการรับงานผ่านแอปเปลี่ยนแปลงได้ในแต่ละเดือน ไม่ได้มีเงินเดือนเท่ากันทุกเดือน และไม่มีสลิปเงินเดือนจากนายจ้างให้ใช้ยืนยันรายได้โดยตรง ขณะที่พนักงานประจำมักมีสลิปเงินเดือนและหนังสือรับรองเงินเดือนเป็นหลักฐานประกอบการสมัคร
อย่างไรก็ตาม การพิจารณาอนุมัติบัตรเครดิตไม่ได้ขึ้นอยู่กับสลิปเงินเดือนหรืออาชีพเพียงอย่างเดียว แต่ยังพิจารณาจากรายได้โดยรวม ความสม่ำเสมอของรายรับ ภาระหนี้ และประวัติการชำระหนี้ของผู้สมัครด้วย แม้คนขับ Grab อาจมีข้อจำกัดในการแสดงหลักฐานรายได้เมื่อเทียบกับพนักงานประจำ แต่หากสามารถเตรียมเอกสารที่แสดงรายรับจากการขับรถผ่านแอปได้อย่างชัดเจนและครบถ้วน ก็มีโอกาสได้รับการพิจารณาอนุมัติตามเกณฑ์ของธนาคาร/สถาบันการเงินได้เช่นกัน
คนขับ Grab ใช้บัตรเครดิตช่วยลดค่าใช้จ่ายในการทำงานได้อย่างไร?
นอกจากใช้จ่ายในชีวิตประจำวันแล้ว บัตรเครดิตยังช่วยบริหารค่าใช้จ่ายที่เกี่ยวข้องกับการขับ Grab ได้ เช่น ค่าน้ำมัน ค่าอาหารระหว่างทำงาน หรือค่าใช้จ่ายอื่น ๆ ตามหมวดร้านค้าที่ร่วมรายการ หากบัตรเครดิตมีโปรโมชั่นส่วนลด เครดิตเงินคืน หรือคะแนนสะสม ก็อาจช่วยลดภาระค่าใช้จ่ายในแต่ละเดือนได้
ก่อนเลือกสมัครบัตรเครดิต ควรดูว่าบัตรมีโปรโมชั่นที่ตรงกับค่าใช้จ่ายที่เกิดขึ้นเป็นประจำหรือไม่ เช่น เติมน้ำมันบ่อย หรือใช้ซื้อของออนไลน์บ่อย รวมถึงตรวจสอบยอดใช้จ่ายขั้นต่ำ ระยะเวลาโปรโมชั่น และเงื่อนไขการรับสิทธิประโยชน์ เพื่อให้ใช้บัตรเครดิตได้อย่างคุ้มค่าโดยไม่เพิ่มภาระหนี้เกินความจำเป็น
เลือกบัตรเครดิตแบบไหนให้คุ้มค่ากับคนขับ Grab?
คนขับ Grab มีรายได้ที่ไม่เท่ากันในแต่ละเดือน การเลือกบัตรเครดิตจึงควรพิจารณาจากไลฟ์สไตล์การใช้จ่ายควบคู่กับเงื่อนไขและสิทธิประโยชน์ของบัตรเครดิต
- เลือกบัตรให้เหมาะกับรายได้: ลองดูในแต่ละเดือนมีค่าใช้จ่ายส่วนใหญ่ไปกับอะไร เช่น ค่าน้ำมัน ค่าซ่อมบำรุง หรือการดูแลรถยนต์ หากมีค่าใช้จ่ายด้านรถเป็นหลัก ควรเลือกบัตรที่ให้ส่วนลดหรือสิทธิประโยชน์จากปั๊มน้ำมัน ศูนย์บริการรถยนต์ และโชว์รูมที่ร่วมรายการ
- พิจารณาค่าธรรมเนียมรายปี: ตรวจสอบค่าธรรมเนียมรายปี, ค่าธรรมเนียมแรกเข้า เงื่อนไขการยกเว้นค่าธรรมเนียม และข้อกำหนดอื่น ๆ ก่อนสมัคร เพื่อลดต้นทุนแฝง ไม่ให้มีค่าใช้จ่ายเพิ่มเติมเกินความจำเป็น
- ประเมินความสามารถในการชำระคืน: คำนวณรายได้จากการขับ Grab หลังหักค่าน้ำมันและค่าใช้จ่ายในการทำงาน รวมถึงค่าใช้จ่ายส่วนตัวและภาระหนี้เดิม เพื่อกำหนดงบใช้จ่ายผ่านบัตรเครดิตที่เหมาะสม และไม่กระทบต่อเงินทุนหมุนเวียนในการประกอบอาชีพ
แนะนำบัตรเครดิตสำหรับคนขับ Grab

1. บัตรเครดิต KTC VISA PLATINUM
บัตรเครดิต KTC VISA PLATINUM ไม่มีค่าธรรมเนียมรายปี โดดเด่นด้วยสิทธิประโยชน์ส่วนลดห้องอาหารโรงแรมชั้นนำ ช้อปออนไลน์ และสั่งอาหารเดลิเวอรี่ตลอดปี ผ่อนชำระสินค้าและบริการด้วยอัตราดอกเบี้ยพิเศษ 0% ตามโปรโมชั่น เฉพาะร้านค้าที่ร่วมรายการ พร้อมความยืดหยุ่นในการผ่อนชำระ ด้วยอัตราดอกเบี้ยพิเศษ 0.74% นานสูงสุด 10 เดือน ที่สามารถเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนได้ด้วยตนเอง ผ่านแอป KTC Mobile
- เหมาะกับผู้ประกอบอาชีพอิสระที่มีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
- รับคะแนนง่าย ๆ จากทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อสะสมไว้แลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ

2. บัตรเครดิต KTC PLATINUM MASTERCARD
บัตรเครดิต KTC PLATINUM MASTERCARD ไม่มีค่าธรรมเนียมรายปี โดดเด่นด้วยสิทธิพิเศษ ณ ร้านอาหารหรูทั่วไทยและโปรโมชั่น Mastercard Priceless Specials ทั่วโลก พร้อมความคุ้มค่าในการผ่อนชำระ ด้วยอัตราดอกเบี้ยพิเศษ 0.74% นานสูงสุด 10 เดือน ที่สามารถเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนได้ด้วยตนเอง ผ่านแอป KTC Mobile และการผ่อนชำระด้วยอัตราดอกเบี้ยพิเศษ 0.69% เมื่อทำรายการผ่าน KTC PHONE สำหรับรายการใช้จ่ายที่ฮ่องกง สิงคโปร์ มาเลเซีย และอินโดนีเซีย
- เหมาะกับผู้ประกอบอาชีพอิสระที่มีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
- รับคะแนนง่าย ๆ จากทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อสะสมไว้แลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ

3. บัตรเครดิต KTC JCB PLATINUM
บัตรเครดิต KTC JCB PLATINUM ไม่มีค่าธรรมเนียมรายปี เที่ยวสนุก ช้อปสนั่นที่ประเทศญี่ปุ่นได้อย่างไม่มีสะดุด ด้วยการรับคะแนน KTC FOREVER x2 แบบไม่จำกัดยอดรับคะแนนสูงสุด สำหรับทุกยอดการใช้จ่ายผ่านบัตรฯ ที่ประเทศญี่ปุ่น (ยกเว้นยอดการใช้จ่ายที่เป็นสกุลเงินไทย) ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69 พร้อมส่วนลดสุดคุ้มทั้งกิน ช้อป เที่ยว ในไทยและญี่ปุ่น ทั้งยังได้รับสิทธิ์เข้าใช้ Airport Lounge บริการห้องรับรองในสนามบินญี่ปุ่น จีน ไต้หวัน เกาหลี สิงคโปร์ มาเลเซีย เวียดนาม เยอรมนี สหราชอาณาจักร และฮาวาย
- เหมาะกับผู้ประกอบอาชีพอิสระที่มีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
- รับคะแนนง่าย ๆ จากทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อสะสมไว้แลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ

4. บัตรเครดิต KTC UNIONPAY PLATINUM
บัตรเครดิต KTC UNIONPAY PLATINUM ไม่มีค่าธรรมเนียมรายปี และเหมาะกับสายเดินทางและช้อปปิ้งในเอเชีย ด้วยสิทธิประโยชน์รับคะแนน KTC FOREVER x2 ทุกการใช้จ่ายผ่านบัตรฯ ที่ฮ่องกง มาเก๊า และไต้หวัน เป็นสกุลเงินท้องถิ่น HKD/MOP/TWD เท่านั้น ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69 พร้อมรับส่วนลดพิเศษจากรับส่วนลด และสิทธิพิเศษต่างๆ ผ่าน U Plan Platform ซึ่งเป็นคูปอง อิเล็กทรอนิกส์ (e-Coupon) จากร้านค้าชั้นนำที่ร่วมรายการ ผ่าน UnionPay International WeChat Official Account และหน้าร้านค้าที่เข้า นอกจากนี้ยังมีรับส่วนลด และสิทธิพิเศษจากร้านค้า ร้านอาหาร โรงแรม ท่องเที่ยว ระดับพรีเมี่ยมทั้งใน และต่างประเทศ จาก U Collection ช่วยให้การใช้จ่ายคุ้มค่ามากยิ่งขึ้น
- เหมาะกับผู้ประกอบอาชีพอิสระที่มีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
- รับคะแนนง่าย ๆ จากทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อสะสมไว้แลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ

บัตรเครดิต KTC DIGITAL โดดเด่นด้วยนวัตกรรมความปลอดภัยขั้นสุด สำหรับการช้อปออนไลน์ด้วย Dynamic CVV สำหรับบัตรเครดิต KTC DIGITAL PLATINUM VISA และ Dynamic CVC2 สำหรับบัตรเครดิต KTC DIGITAL PLATINUM MASTERCARD รหัสหลังบัตรที่เปลี่ยนใหม่ทุกครั้งที่ขอผ่านแอป KTC Mobile และสามารถใช้ได้ภายใน 24 ชั่วโมง พร้อมเพิ่มความสบายใจเมื่อใช้จ่ายที่ร้านค้าด้วยบัตรพลาสติกไร้หมายเลข (Numberless Card) โดยไม่มีค่าธรรมเนียมรายปี
- เหมาะกับผู้ประกอบอาชีพอิสระที่มีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
- รับคะแนนง่าย ๆ จากทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อสะสมไว้แลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ

6. บัตรเครดิต KTC BANGCHAK VISA PLATINUM
บัตรเครดิต KTC BANGCHAK VISA PLATINUM เหมาะสำหรับคนที่เติมน้ำมันที่ปั๊มบางจากเป็นประจำ ด้วยสิทธิพิเศษรับเครดิตเงินคืน 1% สำหรับน้ำมันใส ที่สถานีบริการน้ำมันบางจาก จากยอดชำระไม่เกิน 3,000 บาท /เซลส์สลิป ช่วยให้การเติมน้ำมันในแต่ละครั้งคุ้มค่ามากยิ่งขึ้น โดยเครดิตเงินคืนจะเข้าบัญชีบัตรเครดิตในเดือนถัด
- เหมาะกับผู้ประกอบอาชีพอิสระที่มีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
- รับคะแนนง่าย ๆ จากทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อสะสมไว้แลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ
ขับ Grab ไม่มีสลิปเงินเดือน ต้องใช้เอกสารอะไรแทนบ้างในการสมัครบัตรเครดิต?
คนขับ Grab ถือเป็นอาชีพอิสระ ซึ่งจะต้องมีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน สามารถเตรียม Statement รายงานรายได้จากแอป และเอกสารแสดงรายได้หรือภาษีที่เกี่ยวข้องเพื่อใช้ประกอบการสมัครได้
เอกสารประกอบการสมัครบัตรเครดิต KTC สำหรับอาชีพอิสระ
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายได้
- สำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
- หนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ
ประเมินรายได้คนขับ Grab จากอะไร ระหว่างยอดสูงสุดกับความสม่ำเสมอ?
การประเมินรายได้ของคนขับ Grab จะประเมินจากรายได้ย้อนหลังเพื่อดูภาพรวมของรายรับและความต่อเนื่องในการทำงาน เพราะรายได้จากการรับงานผ่านแอปอาจเปลี่ยนแปลงไปตามจำนวนเที่ยวและช่วงเวลาที่ให้บริการ ก่อนสมัครบัตรเครดิต ควรเตรียมข้อมูลที่ช่วยแสดงให้เห็นว่ารายได้มาจากการขับ Grab จริง เช่น
- รายได้ย้อนหลังหลายเดือน: ช่วยให้เห็นความแตกต่างของรายรับในแต่ละเดือน ไม่ใช่พิจารณาจากเดือนที่ทำรายได้สูงเป็นพิเศษเพียงเดือนเดียว
- รายการเดินบัญชี (Statement): ใช้แสดงเงินที่ได้รับจริงและช่วยตรวจสอบที่มาของรายได้
- รายงานรายได้จากแอป Grab: ใช้ประกอบการยืนยันรายรับจากการรับงาน โดยควรตรวจสอบให้ช่วงเวลาของรายงานสอดคล้องกับ Statement
- ภาระหนี้และค่าใช้จ่ายประจำ: เช่น ค่างวดรถและยอดผ่อนชำระสินเชื่ออื่น ๆ ซึ่งเกี่ยวข้องกับความสามารถในการชำระหนี้ ซึ่งข้อมูลนี้จะแสดงอยู่ในรายงานข้อมูลเครดิต (เครดิตบูโร)
รายได้แบบไหนที่ธนาคาร/สถาบันการเงินมักไม่นำมาคำนวณวงเงิน?
เงินที่ไม่ได้มาจากการทำงาน เพราะอาจมกรณีที่มีเงินโอนระหว่างบัญชี เงินยืมจากบุคคลอื่น จึงควรแยกที่มาของเงินให้ชัดเจน ตัวอย่างรายการที่ควรแยกหลักฐานไว้ ได้แก่
- เงินโอนระหว่างบัญชีของตัวเอง ซึ่งไม่ใช่รายได้ใหม่
- เงินกู้หรือเงินยืมที่ได้รับจากบุคคลอื่น
- เงินจากการขายทรัพย์สินหรือเงินก้อนพิเศษที่ไม่ใช่รายรับจากการขับรถ
- รายได้ที่มีในแอป แต่ยังไม่มีหลักฐานแสดงการรับเงินจริงหรือเส้นทางเงินที่ตรวจสอบได้
คำนวณรายได้เฉลี่ยที่ธนาคาร/สถาบันการเงินใช้ประเมินวงเงินคืออะไร?
ผู้สมัครสามารถคำนวณรายได้เฉลี่ยเบื้องต้นของตัวเองเพื่อดูความสม่ำเสมอของรายรับได้ โดยนำรายได้จากการขับ Grab ในแต่ละเดือนมารวมกันแล้วหารด้วยจำนวนเดือนที่นำมาคำนวณ
ตัวอย่างสมมติรายได้จากการขับ Grab ในช่วง 6 เดือน ดังนี้
จากตัวอย่าง รายได้เฉลี่ยเท่ากับ 120,000 ÷ 6 หรือ 20,000 บาทต่อเดือน
หมายเหตุ: ตัวเลขนี้เป็นเพียงตัวอย่างสมมติ ไม่ใช่เกณฑ์รายได้ขั้นต่ำของบัตรเครดิตหรือวงเงินที่คาดว่าจะได้รับอนุมัติ
เทคนิคเดินสเตทเมนต์คนขับ Grab ให้ธนาคาร/สถาบันการเงินอนุมัติบัตรเครดิตง่ายขึ้น
การจัดการรายได้ของคนขับ Grab ควรเริ่มจากการทำให้ที่มาของเงินตรวจสอบได้ง่าย ไม่ใช่การทำให้ยอดเงินในบัญชีดูสูงกว่าความเป็นจริง วิธีหนึ่งคือกำหนดบัญชีรับรายได้หลักและรอบถอนเงินที่เหมาะกับการทำงาน แล้วเก็บรายงานรายได้ให้ตรงกับรายการเดินบัญชีอย่างต่อเนื่อง การรับเงินเข้าบัญชีอย่างเป็นระบบช่วยให้รวบรวมหลักฐานได้สะดวก แต่ไม่ได้รับประกันว่าจะได้รับอนุมัติบัตรเครดิต และไม่จำเป็นต้องถอนเงินทุกวันจันทร์หรือใช้รอบถอนแบบเดียวกันทุกคน
วางระบบถอนเงินจากแอปอย่างไรให้สเตทเมนต์มีจังหวะสม่ำเสมอ?
- เลือกบัญชีหลักสำหรับรับรายได้ เพื่อรวบรวมเงินจากการขับ Grab ไว้ในบัญชีที่ติดตามรายการได้สะดวก
- กำหนดรอบถอนเงินตามความเหมาะสม เช่น ถอนตามรอบที่ใช้จัดการค่าใช้จ่ายประจำ โดยไม่จำเป็นต้องถอนเป็นจำนวนเท่ากันทุกครั้ง
- เก็บรายงานรายได้จากแอปเป็นประจำ เพื่อใช้เทียบกับยอดรับเงินจริงในบัญชี
- แยกเงินส่วนตัวกับเงินที่เกี่ยวข้องกับงานให้ชัดเจน หากมีการโอนเงินระหว่างบัญชี ควรสามารถอธิบายที่มาของรายการได้
- ตรวจสอบ Statement ก่อนยื่นสมัคร ว่ารายการรับเงินและข้อมูลรายได้ครบถ้วนตามช่วงเวลาที่ธนาคาร/สถาบันการเงินกำหนดหรือไม่
ช่วงไฮซีซันหรือช่วงฝนตก ควรจัดการตัวเลขรายได้อย่างไรก่อนยื่นสมัคร?
รายได้จากการขับ Grab อาจสูงขึ้นหรือลดลงตามช่วงเวลาและจำนวนงาน หากบางเดือนมีรายรับสูงเป็นพิเศษ ควรเก็บหลักฐานของเดือนนั้นไว้ตามจริง พร้อมแสดงรายได้ของเดือนอื่นในช่วงเดียวกัน เพื่อให้เห็นภาพรวมโดยไม่เลือกแสดงเฉพาะเดือนที่มีรายได้สูง แนวทางเตรียมตัวก่อนยื่นสมัคร ได้แก่
- รวบรวมรายงานรายได้ให้ครบตามช่วงเวลาที่ต้องใช้
- ตรวจสอบยอดเงินเข้าบัญชีและแยกเงินจากแหล่งอื่นออกจากรายได้จากการขับรถ
- คำนวณรายได้เฉลี่ยเพื่อประเมินสถานะทางการเงินของตัวเอง
- ทบทวนค่างวดรถ หนี้บัตรเครดิต และภาระผ่อนชำระอื่น ๆ
- เลือกช่วงสมัครเมื่อมีเอกสารครบและมีข้อมูลเพียงพอ ไม่ใช่เลือกจากเดือนที่รายได้สูงที่สุดเพียงเดือนเดียว
(FAQ) คำถามที่พบบ่อยเกี่ยวกับการขับ Grab สมัครบัตรเครดิต
Q: เพิ่งเริ่มขับ Grab ได้ 3 เดือน สามารถยื่นสมัครบัตรเครดิตเลยได้ไหม?
สำหรับคนขับ Grab สถาบันการเงินไม่ได้ใช้เกณฑ์ระยะเวลาผ่านโปรแบบพนักงานประจำ แต่จะพิจารณาคุณสมบัติและเอกสารประกอบการสมัครตามเงื่อนไขของแต่ละแห่ง โดย Statement ย้อนหลังเป็นหนึ่งในเอกสารที่ช่วยแสดงรายรับและความต่อเนื่องของรายได้ได้ คนขับ Grab จึงควรเตรียม Statement ให้พร้อม ซึ่งสำหรับบัตรเครดิต KTC จะต้องใช้ Statement ย้อนหลัง 6 เดือน
Q: ทำไมการยื่นภาษี ภ.ง.ด.90 ถึงช่วยเพิ่มโอกาสอนุมัติบัตรเครดิต?
สำหรับคนขับ Grab ที่มีรายได้จากการประกอบอาชีพอิสระ เอกสารภาษีอาจเป็นหลักฐานประกอบการอธิบายรายได้ในรอบปีได้ โดยเฉพาะเมื่อข้อมูลสอดคล้องกับรายงานรายได้และรายการเดินบัญชีที่นำมายื่นสมัคร แต่อย่างไรก็ตาม การมีแบบ ภ.ง.ด.90 ไม่ได้ทำให้บัตรเครดิตได้รับอนุมัติโดยอัตโนมัติ เพราะสถาบันการเงินยังอาจพิจารณารายได้ปัจจุบัน ภาระหนี้ ประวัติสินเชื่อ และคุณสมบัติอื่นตามเกณฑ์ของตนเอง
Q: รับงานทั้ง Grab และ Bolt พร้อมกัน สามารถนำรายได้มารวมกันเพื่อยื่นสมัครได้หรือไม่?
สามารถแจ้งรายได้จากหลายแพลตฟอร์มเพื่อประกอบการพิจารณาได้ เหมือนฟรีแลนซ์ที่รับงานจากหลายบริษัท แนะนำให้เตรียมรายงานรายได้ของแต่ละแอปและ Statement ที่แสดงการรับเงินจริงให้ครบ การใช้บัญชีธนาคารหลักเพียงบัญชีเดียวช่วยให้ตรวจสอบรายการได้สะดวก
Q: การยื่นสมัครบัตรเครดิตพร้อมกันหลายธนาคาร/สถาบันการเงิน จะส่งผลเสียต่อการอนุมัติหรือไม่?
การสมัครหลายแห่งในช่วงเวลาใกล้กันอาจทำให้มีการตรวจสอบข้อมูลเครดิตหลายครั้ง และแต่ละธนาคาร/สถาบันการเงินอาจนำข้อมูลการสมัครสินเชื่อไปประกอบการประเมินความเสี่ยง แต่ไม่ได้หมายความว่าจะถูกปฏิเสธโดยอัตโนมัติ ควรเลือกบัตรที่ตรงกับคุณสมบัติของตัวเอง ตรวจสอบเอกสารให้พร้อม และหลีกเลี่ยงการยื่นสมัครหลายแห่งโดยไม่จำเป็น ส่วนระยะเวลาที่ควรเว้นระหว่างการสมัครไม่มีข้อกำหนดตายตัวที่ใช้กับทุกธนาคาร/สถาบันการเงิน
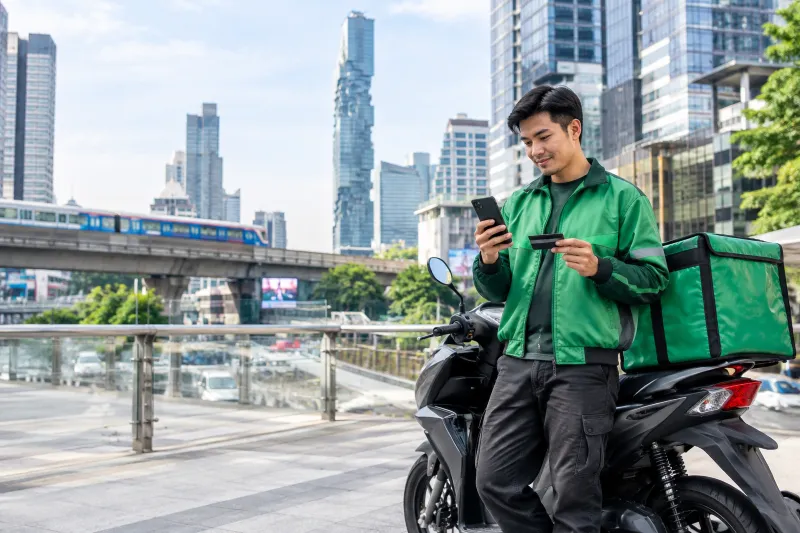
สำหรับคนขับ Grab ที่ต้องการสมัครบัตรเครดิตไว้ใช้จ่ายในชีวิตประจำวัน ควรเลือกบัตรที่มีสิทธิประโยชน์สอดคล้องกับค่าใช้จ่ายจริง เช่น ส่วนลด เครดิตเงินคืน หรือคะแนนสะสมจากรายการที่ร่วมโปรโมชั่น บัตรเครดิต KTC มีสิทธิประโยชน์ด้านคะแนนสะสม KTC FOREVER โดยรับ 1 คะแนนทุกยอดใช้จ่ายผ่านบัตร 25 บาท และสามารถนำคะแนนไปแลกรับส่วนลด e-Coupon เครดิตเงินคืน ผ่อนชำระสินค้าและบริการด้วยอัตราดอกเบี้ยพิเศษ 0% ตามโปรโมชั่น เฉพาะร้านค้าที่ร่วมรายการ หรือสิทธิประโยชน์อื่น ๆ ตามเงื่อนไขที่กำหนด ที่สำคัญไม่มีค่าธรรมเนียมแรกเข้าและรายปี ใครสนใจสามารถสมัครบัตรเครดิต KTC ได้ด้วยตัวเองผ่านแอป KTC Mobile ตลอด 24 ชม.
ใช้จ่าย คุ้มค่า นึกถึงบัตรเครดิต KTC