

เมื่อเกิดเหตุฉุกเฉินทางการเงินที่รอไม่ได้ การมีแหล่งเงินทุนที่เข้าถึงง่ายและโปร่งใสคือสิ่งที่สำคัญที่สุด สำหรับคนวัยทำงาน เจ้าของกิจการ หรือใครที่กำลังวางแผนสำรองสภาพคล่อง สิ่งที่ต้องรู้คือ ไม่ใช่ทุกผลิตภัณฑ์จะให้ความคุ้มค่าเหมือนกัน การเลือกแหล่งเงินทุนที่ตอบโจทย์ต้องมองลึกกว่าแค่คำโฆษณา บทความนี้จะพาไปเจาะลึกทุกตัวแปรที่คุณต้องรู้ก่อนตัดสินใจ เพื่อให้คุณควบคุมต้นทุนทางการเงินได้อย่างแท้จริง
เทียบบัตรกดเงินสดต้องดูอะไรบ้าง นอกจากดอกเบี้ย
ตัวแปรที่ควรเทียบมีเจ็ดข้อ ได้แก่
1. อัตราดอกเบี้ยและค่าธรรมเนียมการใช้วงเงินรวม : ตรวจสอบว่าเป็นอัตราดอกเบี้ยลดต้นลดดอก (Effective Rate) หรืออัตราคงที่ (Flat Rate)
2. ค่าธรรมเนียมการเบิกถอนเงินสดรายครั้ง : มีค่าธรรมเนียมกดเงินสด (เช่น 3% หรือค่าธรรมเนียมตู้ต่างธนาคาร) หรือไม่
3. วงเงินสูงสุดที่ได้รับ: ประเมินตามเกณฑ์ฐานรายได้ของแต่ละสถาบันการเงิน
4. เกณฑ์รายได้ขั้นต่ำและอายุงาน: แต่ละแห่งกำหนดคุณสมบัติผู้สมัครแตกต่างกัน
5. ระยะเวลาพิจารณาและรับเงินจริง: กระบวนการตรวจเอกสารจนถึงวันที่ใช้วงเงินได้
6. ช่องทางการเบิกใช้และชำระคืน: ความสะดวกของแอปพลิเคชันและการจ่ายบิล
7. เงื่อนไขการคิดดอกเบี้ยตามจำนวนวัน: วิธีนับวันตั้งแต่เบิกใช้จนถึงวันที่ชำระเสร็จสิ้น
ทำไมค่าธรรมเนียมต่อครั้งถึงกระทบผู้ที่เบิกถี่ยอดน้อยมากที่สุด
สำหรับผู้ที่จำเป็นต้องหมุนเงินก้อนเล็กบ่อย ๆ เช่น สัปดาห์ละ 1,000–2,000 บาท หากเลือกผลิตภัณฑ์ที่มีค่าธรรมเนียมการเบิกถอนต่อครั้ง เช่น ค่าธรรมเนียมเบิกถอนเงินสด 2.5% บวก VAT 7% ต้นทุนค่าธรรมเนียมคงที่นี้จะกลายเป็นสัดส่วนที่สูงมากเมื่อเทียบกับเงินต้นที่นำมาใช้จริง การเลือกบัตรกดเงินสดที่ ไม่มีค่าธรรมเนียมการเบิกถอน จะช่วยตัดค่าใช้จ่ายแฝงส่วนนี้ออกไปได้ทันที
เบิกครั้งเดียวยอดใหญ่ vs เบิกย่อยหลายครั้ง ผลต่างชัดเจน
พฤติกรรมการใช้วงเงินส่งผลต่อโครงสร้างต้นทุนโดยตรง
- เบิกครั้งเดียวยอดใหญ่ (เช่น 50,000 บาทขึ้นไป): เหมาะสำหรับแผนการเงินที่มีเป้าหมายชัดเจน เช่น การรวมหนี้ หรือใช้จ่ายก้อนใหญ่ในคราวเดียว จุดที่ต้องเน้นคือ อัตราดอกเบี้ยพิเศษสำหรับเงินโอนก้อนแรก หรือแผนการผ่อนชำระระยะยาวที่ช่วยลดภาระดอกเบี้ยรวม
- เบิกย่อยหลายครั้ง (เช่น ครั้งละ 2,000 - 5,000 บาท): เหมาะกับการเป็นวงเงินสำรองฉุกเฉิน จุดสำคัญที่สุดคือ ต้องไม่มีค่าธรรมเนียมการกดเงินสดและไม่มีค่าธรรมเนียมรายปี เพื่อให้การเบิกใช้รายครั้งไม่เสียต้นทุนคงที่ซ้ำซ้อน
ดอกเบี้ยต่ำคือเท่าไร คิดอย่างไรให้เห็นต้นทุนจริง
อัตราดอกเบี้ยและค่าธรรมเนียมรวมของสินเชื่อส่วนบุคคลภายใต้การกำกับ มีเพดานตามประกาศของทางการ ผู้ให้บริการแต่ละรายจึงกำหนดอัตราได้ไม่เกินเพดานนั้น วิธีดูต้นทุนจริงคือคำนวณจากยอดที่เบิกใช้จริงคูณกับอัตราตามจำนวนวันที่ค้างชำระ แล้วบวกค่าธรรมเนียมทั้งหมดที่เกิดขึ้น
สินเชื่อหมุนเวียนคิดดอกเบี้ยตามยอดที่ใช้จริงและจำนวนวัน ไม่ใช่จากวงเงินที่ได้รับ
จุดเด่นสำคัญของบัตรกดเงินสดคือโครงสร้างแบบ สินเชื่อหมุนเวียน (Revolving Credit) ดอกเบี้ยจะเกิดขึ้นก็ต่อเมื่อมีการทำรายการเบิกถอนเงินสดออกไปใช้เท่านั้น หากได้รับการอนุมัติวงเงินมา 50,000 บาท แต่ยังไม่ได้เบิกถอนออกมา ดอกเบี้ยที่ต้องจ่ายจะเท่ากับ 0 บาทอย่างแน่นอน
สูตรการคำนวณดอกเบี้ยรายวันตามมาตรฐาน
ดอกเบี้ยที่ต้องชำระ = (ยอดเงินต้นที่เบิกใช้ x อัตราดอกเบี้ยต่อปี % x จำนวนวันที่ค้างชำระ)/365
ตารางจำลองต้นทุนตามระยะเวลาที่ค้างชำระ (คืนเร็ว vs คืนช้า)
ตัวอย่างการจำลองต้นทุนดอกเบี้ยจากการเบิกเงินสดจำนวน 30,000 บาท ที่อัตราดอกเบี้ยและค่าธรรมเนียมการใช้วงเงิน 25% ต่อปี (แบบลดต้นลดดอก ไม่มีค่าธรรมเนียมการกดเงินสด)
ความเข้าใจผิด - "ได้วงเงินแล้วไม่ใช้ก็เสียดอกเบี้ย" ซึ่งไม่ถูกต้องสำหรับสินเชื่อหมุนเวียน
หนึ่งในความกังวลของคนเริ่มทำงานคือกลัวว่า เมื่อถือบัตรกดเงินสด ดอกเบี้ยต่ำ แล้วจะมีค่าใช้จ่ายรายเดือนเดินอยู่ตลอดเวลา ความเป็นจริงคือ ตราบใดที่ไม่มีการเบิกใช้เงินสดออกมา จะไม่มีการคิดดอกเบี้ยใด ๆ ทั้งสิ้น บัตรกดเงินสดจึงสามารถถือครองไว้เป็นวงเงินสำรองฉุกเฉินได้โดยไม่มีต้นทุนทางการเงิน หากไม่มีค่าธรรมเนียมรายปี
เปรียบเทียบบัตรกดเงินสดในตลาด แต่ละประเภทเหมาะกับใคร?
"อนุมัติไว" หมายถึงกี่วัน อะไรทำให้เร็วหรือช้า
ต้องแยกระหว่างเวลาพิจารณาใบสมัครกับเวลาที่ใช้วงเงินได้จริง ซึ่งรวมการจัดส่งบัตรหรือการเปิดใช้งานผ่านช่องทางดิจิทัล ปัจจัยที่ทำให้เร็วคือเอกสารครบถ้วนตั้งแต่แรก รายได้เข้าบัญชีสม่ำเสมอ และการสมัครผ่านช่องทางที่ตรวจสอบข้อมูลได้ทันที ส่วนเอกสารไม่ครบเป็นสาเหตุหลักที่ทำให้กระบวนการยืดออกไป
แยก 3 ช่วงเวลาให้ชัด - ยื่นคำขอ / แจ้งผลพิจารณา / ใช้วงเงินได้จริง
เพื่อให้วางแผนการใช้เงินได้อย่างแม่นยำ ควรทำความเข้าใจ 3 ขั้นตอนนี้
- ยื่นคำขอและส่งเอกสาร (Application Stage): ขั้นตอนการกรอกข้อมูลและอัปโหลดเอกสารแสดงรายได้
- แจ้งผลการพิจารณา (Approval Stage): ระบบสถาบันการเงินประเมินเครดิตและอนุมัติวงเงิน ปัจจุบันระบบดิจิทัลสามารถทำได้รวดเร็ว (เช่น ภายใน 30 นาที สำหรับผู้สมัครที่มีข้อมูลครบถ้วน)
- พร้อมใช้วงเงินได้จริง (Disbursement / Activation Stage): ขั้นตอนการเปิดใช้งาน หากเป็นการโอนเงินก้อนแรกเข้าบัญชีทันทีหลังอนุมัติ ผู้สมัครจะได้รับเงินสดเข้าบัญชีในวันเดียวกัน แต่หากต้องรอรับบัตรแข็งทางไปรษณีย์ อาจใช้เวลาจัดส่ง 3–7 วันทำการ
ปัจจัยที่ทำให้กระบวนการเร็วขึ้นหรือช้าลง
- ปัจจัยที่ทำให้เร็วขึ้น: ข้อมูลเอกสารคมชัด รายการเดินบัญชี (Statement) สอดคล้องกับสลิปเงินเดือน เบอร์โทรศัพท์ที่ทำงานสามารถติดต่อยืนยันตัวตนได้ทันที และการใช้บริการเชื่อมต่อข้อมูลบัญชีออนไลน์
- ปัจจัยที่ทำให้ช้าลง: สลิปเงินเดือนเลือนราง ข้อมูลชื่อ-นามสกุลไม่ตรงกับหน้าสมุดบัญชี ไม่มีหนังสือรับรองการทำงาน หรือเจ้าหน้าที่ไม่สามารถติดต่อฝ่ายบุคคลของที่ทำงานได้
สมัครผ่านช่องทางดิจิทัลพร้อมเอกสารครบ vs ส่งเอกสารเพิ่มภายหลัง
การสมัครบัตรกดเงินสด ดอกเบี้ยต่ำ ผ่านหน้าเว็บไซต์หรือแอปพลิเคชันทางการพร้อมแนบไฟล์ครบตั้งแต่ต้น จะเข้าสู่ระบบประมวลผลเครดิตอัตโนมัติได้ทันที ในขณะที่การส่งเอกสารไม่ครบจนต้องรอเจ้าหน้าที่โทรติดตามเพื่อขอเอกสารเพิ่มเติม อาจทำให้กระบวนการพิจารณาล่าช้าออกไปอีก 3–5 วันทำการ
ระยะเวลาไม่เท่ากันทุกกรณี ขึ้นกับความครบถ้วนของข้อมูลผู้สมัคร
แม้ผู้ให้บริการจะระบุว่าทราบผลเร็ว แต่ผลการพิจารณาของแต่ละบุคคลย่อมขึ้นอยู่กับประวัติเครดิตบูโร ภาระหนี้เดิม และความชัดเจนของแหล่งที่มาของรายได้ ผู้สมัครที่มีรายได้ประจำและบัญชีเงินเดือนตรงเกณฑ์จะได้รับการประมวลผลเร็วกว่า
เตรียมเอกสารให้ครบเป็นไฟล์ดิจิทัลก่อนเริ่มกรอกใบสมัคร จะลดเวลาได้มากที่สุด
เตรียมไฟล์รูปถ่ายหรือ PDF ไว้ในสมาร์ทโฟนให้พร้อมก่อนเริ่มสมัคร ได้แก่
- สำเนาบัตรประชาชนที่ยังไม่หมดอายุ
- หนังสือรับรองเงินเดือน หรือสลิปเงินเดือนเดือนล่าสุด
- รายการเดินบัญชีย้อนหลัง 3–6 เดือน
- หน้าสมุดบัญชีธนาคารสำหรับรับโอนเงิน การเตรียมพร้อมล่วงหน้าจะช่วยให้กรอกและแนบไฟล์เสร็จในขั้นตอนเดียว
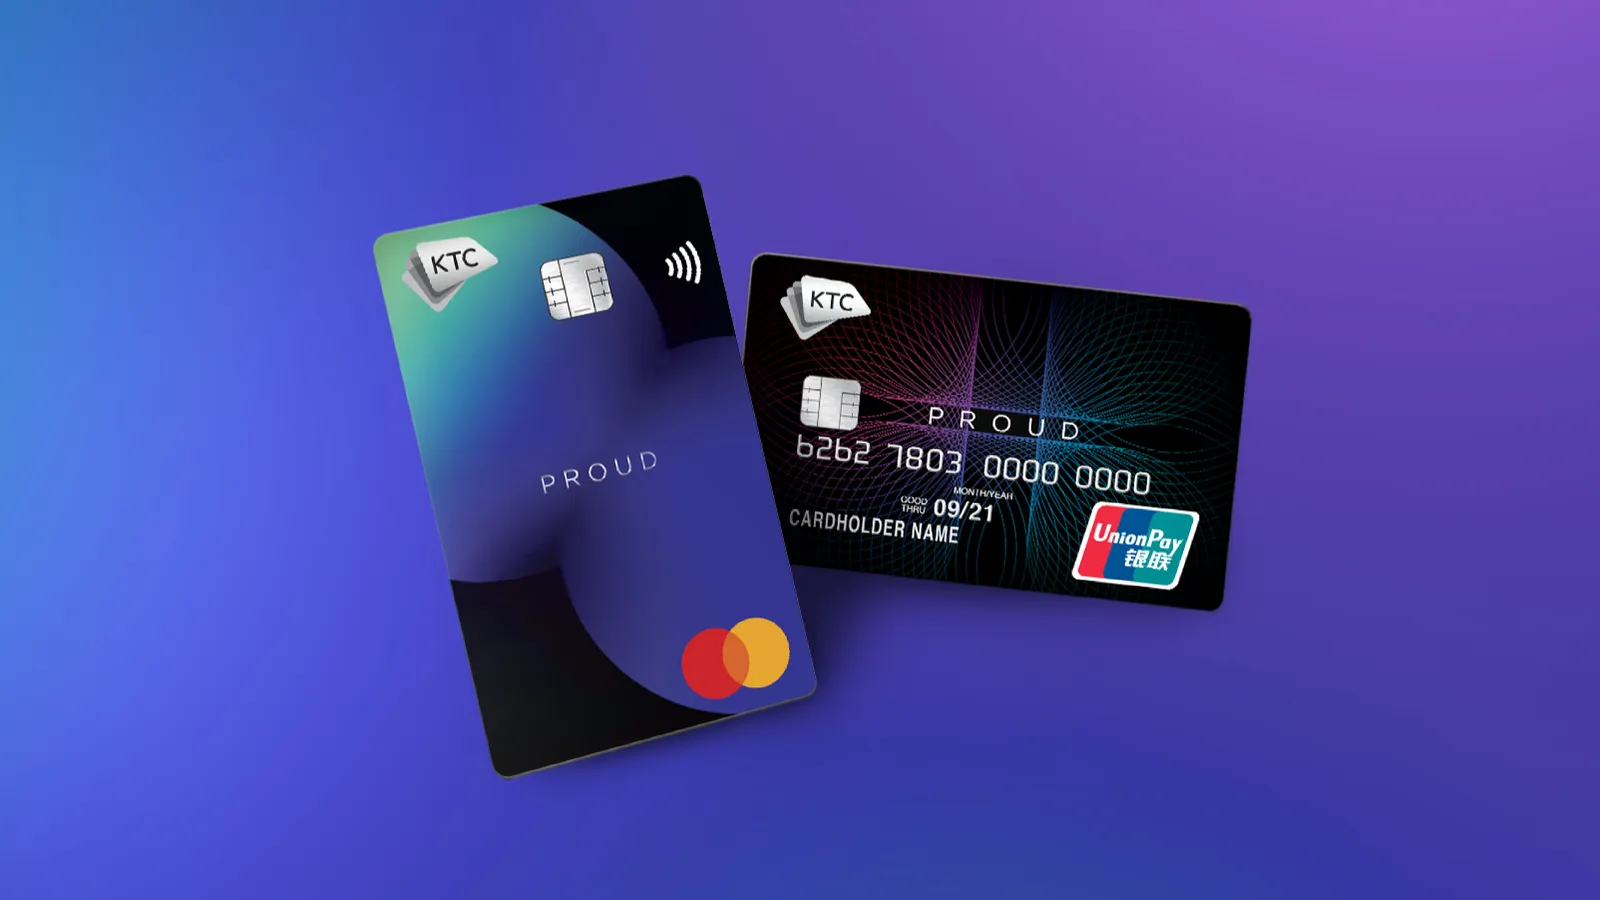
ทำไม KTC PROUD ถึงเหมาะกับคนทำงานออฟฟิศ?
หากคุณกำลังมองหาตัวช่วยทางการเงินที่ยืดหยุ่น การเลือกบัตรที่มีฟังก์ชันครอบคลุมทั้งการกดเงินสดและการผ่อนชำระจะช่วยให้การจัดการสภาพคล่องง่ายขึ้นมาก จุดเด่นที่ทำให้ KTC PROUD แตกต่างและตอบโจทย์ไลฟ์สไตล์ปัจจุบัน เช่น
- หมุนเงินก้อนใหญ่ได้คุ้มค่า: รับโปรโมชั่นอัตราดอกเบี้ยพิเศษ 0.92% ต่อเดือน (Flat Rate) หรือเทียบเท่า 19.99% ต่อปี (Effective Rate) เมื่อรับเงินโอนก้อนแรกตั้งแต่ 50,000 บาทขึ้นไป (ส่วนยอดอื่น ๆ คิดตามอัตราปกติสูงสุดไม่เกิน 25% ต่อปี)
- ไม่มีค่าธรรมเนียมแฝงมากวนใจ: รูด เบิก โอน ฟรี! ไม่มีค่าธรรมเนียมการเบิกถอนเงินสดทุกช่องทาง และที่สำคัญคือ ไม่มีค่าธรรมเนียมรายปีตลอดชีพ
- ผ่อนสินค้า 0% นานจุใจ: ไม่ได้มีดีแค่การกดเงิน แต่ยังใช้รูดผ่อนสินค้า 0% ได้นานสูงสุดถึง 24 เดือน กับร้านค้าชั้นนำที่ร่วมรายการ
- รู้ผลไวใน 30 นาที: ไม่ต้องรอนานจนเสียโอกาส หากยื่นเอกสารครบถ้วนผ่านระบบออนไลน์ สามารถรู้ผลอนุมัติได้อย่างรวดเร็ว
3 สถานการณ์ที่บัตรกดเงินสด KTC PROUD ช่วยแก้ปัญหาได้ทันที
- ค่าซ่อมแซมเรื่องบ้านหรือรถที่รอไม่ได้: เมื่อรถเกิดเสียกะทันหัน หรือต้องซ่อมท่อน้ำประปาในบ้าน คุณสามารถโอนเงินจากบัตรเข้าบัญชีผ่านแอปพลิเคชันเพื่อจ่ายค่าช่างได้ทันที โดยไม่เสียค่าธรรมเนียมการโอน
- ค่ามัดจำหอพักหรืออพาร์ตเมนต์: หลังจากเรียนจบและได้งานทำตามฝัน การย้ายมาเริ่มต้นชีวิตการทำงานในเมืองมักมีค่าใช้จ่ายแรกเข้า เช่น ค่ามัดจำห้องพักและค่าประกันล่วงหน้า การมีวงเงินสำรองฉุกเฉินจะช่วยให้คุณจัดการเตรียมที่อยู่อาศัยใกล้ที่ทำงานได้อย่างราบรื่นโดยไม่ต้องรอเงินเดือนงวดแรกออก
- เจอโปรโมชั่นสินค้าชิ้นใหญ่ที่ต้องรีบคว้า: สมาร์ทโฟน โน้ตบุ๊ก หรือเครื่องใช้ไฟฟ้าที่กำลังลดราคาจัดหนัก คุณสามารถใช้ฟังก์ชันผ่อน 0% นานสูงสุด 24 เดือน เพื่อแบ่งเบาภาระค่าใช้จ่ายรายเดือนได้อย่างลงตัว
คำถามที่พบบ่อย (FAQ) ก่อนสมัครบัตรกดเงินสด KTC PROUD
Q: ฐานเงินเดือน 12,000 บาท สามารถสมัครได้หรือไม่?
A: สมัครได้แน่นอนครับ KTC PROUD กำหนดเกณฑ์รายได้รวมขั้นต่ำเพียง 12,000 บาทต่อเดือน (สามารถรวมฐานเงินเดือนกับรายได้อื่น ๆ เช่น โอที หรือค่าคอมมิชชั่นได้) และมีอายุการทำงานในที่ปัจจุบันตั้งแต่ 4 เดือนขึ้นไป
Q: สมัครออนไลน์ต้องเตรียมเอกสารอะไรบ้างเพื่อให้รู้ผลไว?
A: เพื่อให้การพิจารณาเป็นไปอย่างรวดเร็วภายใน 30 นาที ควรเตรียมไฟล์เอกสารให้พร้อม ได้แก่ 1) สำเนาบัตรประจำตัวประชาชน 2) เอกสารแสดงรายได้ (เช่น สลิปเงินเดือนล่าสุด หรือหนังสือรับรองเงินเดือน) และ 3) สำเนาบัญชีธนาคารที่เป็นบัญชีเงินเดือนย้อนหลัง 3 เดือน
Q: ได้รับอนุมัติวงเงินแล้วแต่ยังไม่กดใช้ จะเสียดอกเบี้ยไหม?
A: ไม่เสียดอกเบี้ยครับ บัตรกดเงินสด KTC PROUD เป็นสินเชื่อหมุนเวียน จะคิดดอกเบี้ยตามยอดที่เบิกใช้จริงและจำนวนวันที่ค้างชำระเท่านั้น หากไม่มียอดเบิกใช้ ก็ไม่มีค่าใช้จ่าย และไม่มีค่าธรรมเนียมรายปีตลอดชีพ
สำหรับใครที่กำลังมองหาบัตรกดเงินสดที่ตอบโจทย์ทั้งความสะดวกรวดเร็วและความคุ้มค่า บัตรกดเงินสด KTC PROUD ถือเป็นหนึ่งในตัวเลือกที่ออกแบบมาเพื่อสภาพคล่องยุคใหม่อย่างแท้จริง ด้วยเงื่อนไขการสมัครที่เปิดกว้างสำหรับผู้มีรายได้รวมเริ่มต้นเพียง 12,000 บาท/เดือน และอายุงานปัจจุบันตั้งแต่ 4 เดือนขึ้นไป พร้อมสิทธิประโยชน์ที่ช่วยลดภาระค่าใช้จ่าย เช่น ไม่มีค่าธรรมเนียมรายปีตลอดชีพ ไม่มีค่าธรรมเนียมการเบิกถอนเงินสด พร้อมฟังก์ชันผ่อนสินค้า 0% นานสูงสุดถึง 24 เดือนกับร้านค้าที่ร่วมรายการ และโปรโมชั่นดอกเบี้ยพิเศษสำหรับเงินโอนก้อนแรกตั้งแต่ 50,000 บาทขึ้นไป ด้วยอัตราดอกเบี้ยคงที่เพียง 0.92% ต่อเดือน (หรือเทียบเท่าอัตราดอกเบี้ยลดต้นลดดอก 19.99% ต่อปี) ขณะที่ยอดการใช้งานอื่น ๆ จะคิดตามอัตราดอกเบี้ยและค่าธรรมเนียมการใช้วงเงินปกติไม่เกิน 25% ต่อปีแบบลดต้นลดดอก นอกจากนี้ ยังสามารถยื่นสมัครออนไลน์และรู้ผลอนุมัติไวได้ภายใน 30 นาที (เมื่อส่งเอกสารครบถ้วนและเป็นไปตามเงื่อนไขกำหนด) ช่วยให้คุณมีวงเงินสำรองที่อุ่นใจและบริหารจัดการเงินได้อย่างมั่นใจทุกเวลา