

สำหรับพ่อค้าแม่ค้าที่ประกอบอาชีพค้าขาย ไม่ว่าจะมีหน้าร้าน ขายของตามตลาดนัด หรือขายสินค้าผ่านช่องทางออนไลน์ และต้องการสมัครบัตรเครดิตไว้ใช้จ่ายอย่างคล่องตัวในชีวิตประจำวัน แต่ก็อดกังวลไม่ได้เพราะไม่มีสลิปเงินเดือนอย่างพนักงานประจำ ทำให้ไม่มั่นใจว่าจะสามารถสมัครบัตรเครดิตได้หรือไม่ ซึ่งในปัจจุบัน มีผลิตภัณฑ์บัตรเครดิตจากหลากหลายธนาคาร/สถาบันการ ที่เปิดโอกาสให้ผู้ประกอบอาชีพค้าขายอย่างอิสระ หรือเปิดกิจการ สามารถยื่นสมัครบัตรเครดิตได้โดยไม่ต้องใช้สลิปเงินเดือน โดยหนึ่งในนั้นก็คือ “บัตรเครดิต KTC” ที่เพียงมีคุณสมบัติผู้สมัครตรงตามเกณฑ์ที่กำหนดและจัดเตรียมเอกสารประกอบการสมัครให้ครบถ้วน ก็สามารถยื่นสมัครเพื่อเริ่มต้นใช้งานบัตรเครดิต ตัวช่วยในการชำระค่าสินค้าและบริการ และซื้อสินค้าออนไลน์ได้ทันที
ในบทความนี้ KTC จะพาไปเจาะลึกว่า สำหรับพ่อค้าแม่ค้าที่ต้องการสมัครบัตรเครดิตแต่ไม่มีสลิปเงินเดือน จะต้องเตรียมเอกสารแสดงรายได้อะไรบ้าง และควรเตรียมความพร้อมด้านการเงินอย่างไร เพื่อให้ธนาคาร/สถาบันการเงินสามารถประเมินรายได้และความสามารถในการชำระหนี้ได้อย่างชัดเจน ช่วยเพิ่มโอกาสผ่านอนุมัติ
อาชีพค้าขาย คืออะไร?
อาชีพค้าขาย หรือ อาชีพอิสระค้าขาย คือ การประกอบอาชีพด้วยการจำหน่ายสินค้าหรือให้บริการด้วยตนเอง โดยไม่ต้องเป็นลูกจ้างประจำขององค์กรใด มีความยืดหยุ่นในการกำหนดเวลาทำงาน สถานที่ และรูปแบบธุรกิจได้ตามความเหมาะสม เช่น ขายของออนไลน์ ขายสินค้าตามตลาดนัด เปิดร้านอาหารและเครื่องดื่ม หรือจำหน่ายสินค้าทำมือ เป็นต้น
การเริ่มต้นอาชีพค้าขายควรพิจารณาปัจจัยสำคัญ ทั้งประเภทสินค้า เงินทุน ทำเลหรือช่องทางจำหน่าย และกลุ่มลูกค้าเป้าหมาย เพื่อวางแผนธุรกิจให้เหมาะสมกับต้นทุนและความต้องการของตลาด โดยตัวอย่างอาชีพค้าขายยอดนิยม ได้แก่
- ค้าขายสินค้าทั่วไป : ขายของชำ เสื้อผ้าสำเร็จรูป เฟอร์นิเจอร์ ของฝาก ของเก่า และสินค้าสำหรับสัตว์เลี้ยง
- ค้าขายอาหารและเครื่องดื่ม : ขายอาหารออนไลน์ ขายอาหารหรือเครื่องดื่มตามตลาดนัด รวมถึงเปิดร้านชาและกาแฟ
- ค้าขายสินค้าเกษตรและเพาะพันธุ์ : ปลูกผักขาย เพาะพันธุ์ปลา หรือเพาะพันธุ์ต้นไม้จำหน่าย
อย่างไรก็ตาม ผู้ประกอบอาชีพอิสระค้าขายควรวางแผนรายรับ-รายจ่ายและจัดเก็บหลักฐานทางการเงินอย่างเป็นระบบ โดยเฉพาะรายการเดินบัญชีธนาคาร (Statement) ที่แสดงรายได้จากการประกอบอาชีพอย่างต่อเนื่อง เพราะนอกจากจะช่วยให้บริหารจัดการเงินได้ง่ายขึ้นแล้ว ยังสามารถใช้เป็นเอกสารประกอบการสมัครบัตรเครดิตสำหรับผู้ที่ไม่มีสลิปเงินเดือนได้อีกด้วย
อาชีพค้าขายไม่มีสลิปเงินเดือน ต้องใช้เอกสารอะไรแทนบ้าง?
พ่อค้าแม่ค้าที่ไม่มีสลิปเงินเดือนสามารถใช้เอกสารทางการเงินและหลักฐานการทำธุรกิจ ยื่นประกอบการสมัครบัตรเครดิตได้ โดยทั่วไป เอกสารสำคัญที่ต้องเตรียม คือ รายการเดินบัญชีธนาคารย้อนหลัง 6 เดือนในชื่อผู้สมัคร หรือสำเนาบัญชีธนาคารในนามนิติบุคคล พร้อมสำเนาบัตรประชาชนและเอกสารแสดงการประกอบกิจการ เช่น ทะเบียนพาณิชย์หรือหนังสือรับรองการจดทะเบียนบริษัท (ถ้ามี)
อย่างไรก็ดี รายละเอียดเอกสารประกอบการสมัครและเกณฑ์คุณสมบัติผู้สมัครอาจแตกต่างกันไปตามประเภทอาชีพ โดยเงื่อนไขการสมัครบัตรเครดิต KTC ระดับเริ่มต้นที่อัพเดทสำหรับปี 2026 มีข้อกำหนดด้านรายได้และเงื่อนไขอาชีพ ดังนี้
- เจ้าของกิจการ (จดทะเบียนบริษัท) : ต้องประกอบกิจการโดยจัดตั้งและจดทะเบียนในประเทศไทยไม่น้อยกว่า 2 ปี และมีรายได้รวมขั้นต่ำ 15,000 บาท/เดือน
- ผู้ประกอบอาชีพอิสระ (ไม่ได้จดทะเบียนบริษัท) : ต้องมีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน
สำหรับผู้ประกอบอาชีพค้าขาย รายได้มักมาจากยอดขายสินค้าและบริการ ซึ่งอาจได้รับเป็นเงินสด เงินโอน หรือรายรับผ่านแพลตฟอร์มออนไลน์ จึงไม่ได้มีเอกสารแสดงรายได้ในรูปแบบสลิปเงินเดือนเหมือนผู้มีรายได้ประจำ การเตรียมเอกสารที่แสดงให้เห็นถึงรายรับและสถานะของกิจการจึงเป็นสิ่งสำคัญ โดยเอกสารที่ควรเตรียมมีดังนี้
1. สำเนาบัตรประจำตัวประชาชน
บัตรประชาชนเป็นเอกสารพื้นฐานสำหรับยืนยันตัวตนของผู้สมัคร ควรตรวจสอบให้แน่ใจว่าข้อมูลส่วนตัวมีความถูกต้องและแสดงชัดเจน โดยชื่อและนามสกุลควรตรงกับเอกสารทางการเงินที่นำมายื่นสมัคร
2. รายการเดินบัญชีธนาคารย้อนหลัง 6 เดือน
รายการเดินบัญชีธนาคาร หรือ Statement เป็นเอกสารสำคัญสำหรับผู้ที่ไม่มีสลิปเงินเดือน เพราะช่วยแสดงให้เห็นถึงความเคลื่อนไหวทางการเงินและรายรับที่เกิดขึ้นจริงในแต่ละเดือน
- พ่อค้าแม่ค้าที่เป็นเจ้าของกิจการ (จดทะเบียนบริษัท) ควรเตรียมสำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี หรือ สำเนาบัญชีธนาคารในนามนิติบุคคล ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อกิจการ และเลขที่บัญชี สำเนาบัญชีรายชื่อผู้ถือหุ้น (ผู้สมัครต้องถือหุ้นตั้งแต่ 50% ขึ้นไป)
- พ่อค้าแม่ค้าผู้ประกอบอาชีพอิสระ (ไม่ได้จดทะเบียนบริษัท) ควรเตรียมสำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
ทั้งนี้ ข้อแนะนำสำหรับพ่อค้าแม่ค้า คือ ควรเลือกบัญชีธนาคารที่ใช้รับเงินจากการขายสินค้าเป็นหลัก เพื่อให้ธนาคาร/สถาบันการเงินเห็นที่มาของรายรับได้ชัดเจน รวมถึงช่วยแสดงความสม่ำเสมอของรายได้ที่เข้ามาในแต่ละเดือน
3. เอกสารจดทะเบียนการค้าหรือเอกสารแสดงการเป็นเจ้าของกิจการ
สำหรับพ่อค้าแม่ค้าที่เป็นเจ้าของกิจการและมีการจดทะเบียนบริษัท เอกสารแสดงสถานะของกิจการจะช่วยยืนยันว่าผู้สมัครประกอบธุรกิจจริง โดยเอกสารที่จำเป็น คือ สำเนาหนังสือรับรองการจดทะเบียนบริษัท พร้อมหน้าสุดท้ายที่ระบุวัตถุประสงค์ในการประกอบธุรกิจ หรือ ทะเบียนการค้า (ถ้ามี)
4. หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) และเอกสารภาษีที่เกี่ยวข้อง
ผู้ค้ารายย่อย หรือพ่อค้าแม่ค้าที่ไม่ได้จดทะเบียนบริษัท สามารถยื่นสมัครบัตรเครดิตได้ในฐานะผู้ประกอบอาชีพอิสระ ซึ่งเอกสารแสดงรายได้ที่จำเป็นสำหรับผู้สมัครในกลุ่มอาชีพนี้ก็คือ หนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ ซึ่งเป็นเอกสารที่ใช้แสดงรายได้ที่ได้รับและภาษีที่ถูกหักไว้ ณ ที่จ่าย ซึ่งจะต้องยื่นร่วมกับสำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
5. เอกสารรายรับจากแพลตฟอร์มออนไลน์ (ถ้ามี)
พ่อค้าแม่ค้าที่ขายสินค้าผ่านแพลตฟอร์มออนไลน์ อาจมีหลักฐานรายรับจากระบบหลังบ้านของร้านค้า เช่น รายงานยอดขาย รายการรับเงิน หรือประวัติการโอนเงินจากแพลตฟอร์ม เอกสารเหล่านี้อาจช่วยอธิบายที่มาของเงินที่ปรากฏในรายการเดินบัญชี (Statement) ได้ โดยเฉพาะกรณีที่ยอดเงินเข้าบัญชีมาจากผู้ให้บริการชำระเงินหรือแพลตฟอร์มที่มีชื่อบัญชีแตกต่างจากชื่อลูกค้า
อย่างไรก็ตาม ตรวจสอบเงื่อนไขของธนาคาร/สถาบันการเงินก่อนว่า เอกสารดังกล่าวสามารถใช้ประกอบการพิจารณาได้หรือไม่ และใช้แทนเอกสารหลักใดได้บ้าง
ธนาคาร/สถาบันการเงินพิจารณาอนุมัติจากเอกสารใด กรณีไม่มีสลิปเงินเดือน?
แม้ไม่มีสลิปเงินเดือน ธนาคาร/สถาบันการเงินยังสามารถพิจารณาอนุมัติบัตรเครดิตได้จากรายได้ และความสามารถในการชำระหนี้จากรายการเดินบัญชีธนาคาร เอกสารประกอบอาชีพ คุณสมบัติโดยรวมของผู้สมัคร และข้อมูลเครดิตบูโรได้ โดยจะพิจารณาทุกองค์ประกอบร่วมกัน ไม่ได้พิจารณาเพียงยอดเงินเข้าบัญชีหรือยอดขายเพียงอย่างเดียว ดังนั้น การมีรายรับที่ตรวจสอบได้และภาระหนี้ที่เหมาะสมจึงเป็นส่วนสำคัญของการสมัครบัตรเครดิต
การพิจารณาบัตรเครดิตสำหรับพ่อค้าแม่ค้าอาจแตกต่างจากพนักงานประจำ เนื่องจากรายได้จากการค้าขายขึ้นอยู่กับยอดขาย ต้นทุนสินค้า และสภาพคล่องของกิจการ ผู้ให้บริการจึงต้องประเมินข้อมูลหลายด้าน เพื่อให้มั่นใจว่าผู้สมัครสามารถชำระยอดบัตรเครดิตได้เต็มจำนวนตามกำหนด โดยปัจจัยสำคัญมีดังนี้
· รายได้เฉลี่ยต่อเดือนและความสม่ำเสมอของรายรับ
รายได้เป็นหนึ่งในปัจจัยสำคัญในการพิจารณาบัตรเครดิต โดยผู้ให้บริการจะตรวจสอบว่าผู้สมัครมีรายได้เข้าเกณฑ์ขั้นต่ำของประเภทบัตรเครดิตที่ต้องการสมัครหรือไม่
สำหรับพ่อค้าแม่ค้า ควรพิจารณาแยกให้ออกระหว่าง “ยอดขาย” กับ “รายได้สุทธิ” เพราะยอดขายทั้งหมดไม่ได้เป็นเงินที่สามารถนำไปใช้จ่ายส่วนตัวได้ทันที เช่น ร้านขายเสื้อผ้าที่มียอดขาย 100,000 บาท/เดือน อาจมีต้นทุนสินค้า ค่าเช่าร้าน ค่าขนส่ง และค่าใช้จ่ายอื่น ๆ จนเหลือกำไรจริงเพียงบางส่วน ดังนั้น การมีรายการเดินบัญชีที่แสดงรายรับ-รายจ่ายอย่างต่อเนื่อง จะช่วยให้ผู้พิจารณาเข้าใจสถานะทางการเงินของผู้สมัครได้ชัดเจนยิ่งขึ้น
· ระยะเวลาการประกอบอาชีพและความต่อเนื่องของธุรกิจ
ระยะเวลาที่ประกอบกิจการเป็นอีกปัจจัยที่อาจใช้ประเมินความต่อเนื่องของรายได้ได้ โดยธุรกิจที่ดำเนินกิจการมาเป็นระยะเวลาหนึ่งและมีหลักฐานทางการเงินต่อเนื่อง ย่อมมีข้อมูลให้พิจารณามากกว่ากิจการที่เพิ่งเริ่มต้น
สำหรับบัตรเครดิต KTC เงื่อนไขการสมัครบัตรเครดิตของกลุ่มเจ้าของกิจการและผู้ประกอบอาชีพอิสระมีความแตกต่างกัน โดยผู้ประกอบอาชีพอิสระมีเกณฑ์รายได้ขั้นต่ำตามที่กำหนด ส่วนกลุ่มเจ้าของกิจการอาจมีเงื่อนไขด้านระยะเวลาการจัดตั้งและการจดทะเบียนกิจการเพิ่มเติม จึงควรตรวจสอบว่าลักษณะอาชีพของตนเข้าข่ายกลุ่มใดก่อนสมัคร
· ภาระหนี้และความสามารถในการชำระคืน
แม้จะมีรายได้ถึงเกณฑ์ที่ธนาคาร/สถาบันการเงินกำหนด แต่หากมีภาระผ่อนชำระสินเชื่อหรือหนี้บัตรเครดิตหลายรายการ ก็อาจส่งผลต่อการประเมินความสามารถในการชำระหนี้ได้
ตัวอย่างเช่น พ่อค้าแม่ค้ามีรายได้สุทธิ 30,000 บาท/เดือน แต่ต้องผ่อนรถ 8,000 บาท ชำระสินเชื่อส่วนบุคคล 5,000 บาท และมีค่าใช้จ่ายจำเป็นอื่น ๆ อีกจำนวนมาก เงินที่เหลือสำหรับชำระยอดบัตรเครดิตจึงอาจมีจำกัด
การพิจารณาอนุมัติจึงไม่ได้ขึ้นอยู่กับรายได้เพียงอย่างเดียว แต่จะพิจารณาควบคู่ไปกับภาระหนี้และเงินที่เหลือใช้จริงในแต่ละเดือน
· ประวัติการชำระหนี้และข้อมูลเครดิต
ประวัติการชำระหนี้เป็นข้อมูลที่ธนาคาร/สถาบันการเงินจะใช้ประกอบการประเมินความเสี่ยงด้านเครดิต โดยเฉพาะการชำระสินเชื่อหรือบัตรเครดิตที่มีอยู่เดิม
หากเคยมีสินเชื่อหรือมีบัตรเครดิตควรตรวจสอบว่า มีหนี้ค้างชำระหรือไม่ จากนั้นก็ควรจัดการชำระคืนให้เรียบร้อย ส่วนผู้ที่ไม่เคยสมัครสินเชื่อหรือใช้งานบัตรเครดิตมาก่อนก็ไม่ควรเข้าใจว่า จะได้รับอนุมัติอย่างง่ายดาย เพราะยังต้องผ่านการพิจารณาคุณสมบัติ รายได้ และเอกสารอื่น ๆ ตามเกณฑ์ที่กำหนด
· ความถูกต้องและความสอดคล้องของเอกสาร
เอกสารสมัครบัตรเครดิตควรมีข้อมูลที่ตรงกัน ทั้งชื่อผู้สมัคร เลขที่บัญชี และรายละเอียดอื่น ๆ ที่เกี่ยวข้อง หากมีเงินโอนเข้าบัญชีจากหลายแหล่ง ควรสามารถอธิบายที่มาของรายรับได้อย่างสมเหตุสมผล และการเตรียมเอกสารประกอบการสมัครให้ครบถ้วน ถูกต้อง และแสดงข้อมูลสอดคล้องกันตามที่ธนาคาร/สถาบันการเงินกำหนด จะช่วยเพิ่มความพร้อมและความน่าเชื่อถือของผู้สมัครบัตรเครดิตได้อย่างมาก
เทคนิคเพิ่มโอกาสอนุมัติบัตรเครดิต สำหรับพ่อค้าแม่ค้า
สำหรับพ่อค้าแม่ค้าและผู้ประกอบอาชีพอิสระที่ต้องการสมัครบัตรเครดิต สิ่งสำคัญอยู่ที่การสร้างความน่าเชื่อถือทางการเงิน โดยเริ่มต้นจากการจัดระบบบัญชีให้แสดงรายรับจากการค้าขายอย่างชัดเจน รักษาประวัติการชำระหนี้ เตรียมเอกสารประกอบการสมัครให้ถูกต้องครบถ้วนตามกลุ่มอาชีพ และเลือกสมัครบัตรเครดิตที่กำหนดคุณสมบัติด้านรายได้ตรงกับรายได้ของตนเอง เนื่องจากการประกอบอาชีพค้าขายอาจมีรายรับไม่เท่ากันในแต่ละเดือน โดยเฉพาะธุรกิจที่ขึ้นอยู่กับฤดูกาลหรือช่วงเทศกาล การเตรียมความพร้อมด้านการเงินและเลือกบัตรเครดิตที่สอดคล้องกับรายได้จริงจึงเป็นสิ่งที่พ่อค้าแม่ค้าสามารถเตรียมพร้อมได้ด้วยตนเอง ก่อนยื่นสมัครบัตรเครดิต และสำหรับเทคนิคในการเพิ่มโอกาสอนุมัติบัตรเครดิตเป็นดังนี้
1. แยกบัญชีส่วนตัวออกจากบัญชีธุรกิจ โดยควรแยกบัญชีรับเงินจากการค้าขายออกจากบัญชีส่วนตัว เพื่อให้ตรวจสอบรายได้ ยอดขาย และกระแสเงินสดได้ง่ายขึ้น รวมถึงสะดวกต่อการเตรียมเอกสารรายการเดินบัญชีธนาคาร
2. ใช้บัญชีที่ยังมีรายการเคลื่อนไหวและเดินบัญชีอย่างสม่ำเสมอต่อเนื่อง พร้อมเก็บหลักฐานยอดขาย เช่น ใบเสร็จหรือรายงานจากแพลตฟอร์มออนไลน์ โดยรายการเดินบัญชีควรสะท้อนธุรกรรมจริงและตรวจสอบที่มาของเงินได้
3. ตรวจสอบเกณฑ์รายได้ก่อนสมัคร โดยควรตรวจสอบรายได้ขั้นต่ำและคุณสมบัติสำหรับกลุ่มผู้ประกอบอาชีพอิสระและกลุ่มเจ้าของกิจการของบัตรเครดิตที่สนใจ โดยเฉพาะบัตรเครดิต KTC ซึ่งบัตรเครดิตแต่ละประเภทอาจมีเงื่อนไขรายได้ที่แตกต่างกัน เช่น บัตรเครดิต KTC PLATINUM ที่เป็นบัตรเครดิตระดับเริ่มต้น ในกรณีเป็นพ่อค้าแม่ค้าเจ้าของกิจการที่มีการจดทะเบียนบริษัท KTC ได้กำหนดรายได้รวมขั้นต่ำไว้ที่ 15,000 บาท/เดือน และในกรณีเป็นพ่อค้าแม่ค้าผู้ประกอบอาชีพอิสระที่ไม่ได้จดทะเบียนบริษัท KTC ได้กำหนดรายได้รวมขั้นต่ำไว้ที่ 20,000 บาท/เดือน ขณะที่บัตรเครดิต KTC SIGNATURE ที่เป็นบัตรเครดิตระดับสูง มีการกำหนดรายได้รวมขั้นต่ำไว้ที่ 50,000 บาท/เดือน
4. จัดการภาระหนี้ให้เหมาะสม ควรประเมินรายรับ รายจ่าย และยอดชำระหนี้ต่อเดือน ซึ่งหากมีหนี้ค้างชำระ ควรจัดการตามความสามารถก่อนสมัครบัตรเครดิตใบใหม่ เพื่อไม่ให้เกิดภาระทางการเงินเกินตัว
5. เลือกบัตรเครดิตให้เหมาะสมกับไลฟ์สไตล์การใช้จ่าย โดยอาจเลือกบัตรเครดิตที่มอบสิทธิประโยชน์สอดคล้องกับค่าใช้จ่ายประจำของตนเอง เช่น ค่าน้ำมัน ค่าอาหาร ค่าช้อปปิ้ง หรือการซื้อสินค้าออนไลน์ พร้อมพิจารณาเงื่อนไขค่าธรรมเนียม เงื่อนไขคะแนนสะสม และความสามารถในการชำระคืนเต็มจำนวนในแต่ละรอบบิล
แนะนำ 4 บัตรเครดิต KTC ระดับเริ่มต้น สำหรับผู้ประกอบอาชีพค้าขาย
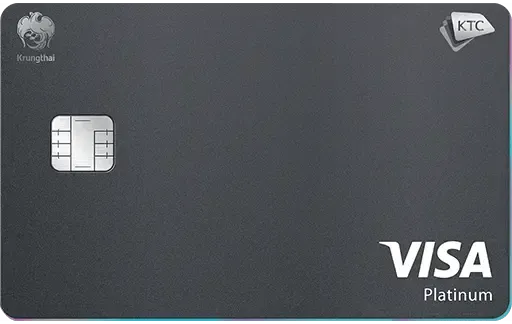
บัตรเครดิต KTC VISA PLATINUM
บัตรเครดิต KTC VISA PLATINUM เหมาะสำหรับพ่อค้าแม่ค้าที่ต้องการตัวช่วยจัดการค่าใช้จ่ายส่วนตัวในชีวิตประจำวัน เช่น การช้อปปิ้งออนไลน์ การซื้อสินค้าอุปโภคบริโภค หรือแม้แต่การสั่งอาหารเดลิเวอรี่ โดยผู้สมัครที่เป็นพ่อค้าแม่ค้าเจ้าของกิจการ (จดทะเบียนบริษัท) KTC ได้กำหนดคุณสมบัติด้านรายได้รวมขั้นต่ำไว้ที่ 15,000 บาท/เดือน ขณะที่พ่อค้าแม่ค้าผู้ประกอบอาชีพอิสระ (ไม่ได้จดทะเบียนบริษัท) KTC กำหนดคุณสมบัติรายได้รวมขั้นต่ำไว้ที่ 20,000 บาท/เดือน โดยไม่มีค่าธรรมเนียมแรกเข้าและรายปี
บัตรเครดิตใบนี้สามารถผ่อนสินค้าและบริการด้วยอัตราดอกเบี้ย 0% สูงสุด 10 เดือน ตามโปรโมชั่นและเงื่อนไขของร้านค้าที่ร่วมรายการ หรือเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนได้ด้วยตนเอง ด้วยอัตราดอกเบี้ย 0.74% นานสูงสุด 10 เดือน ผ่านแอป KTC Mobile หรือ KTC PHONE 02 123 5000 กด 4 พร้อมรับคะแนน KTC FOREVER จากการใช้จ่ายตามเงื่อนไขที่กำหนด โดยครบทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER ซึ่งสามารถสะสมได้ไม่จำกัดและคะแนนไม่มีวันหมดอายุ
สิทธิประโยชน์เด่น
- ช้อปออนไลน์และสั่งอาหารเดลิเวอรี่สุดคุ้มตลอดปี กับบัตรเครดิต KTC VISA ผ่านพันธมิตรออนไลน์ที่ร่วมรายการ
- เปลี่ยนยอดชำระรายการซื้อสินค้า/บริการเป็นยอดผ่อนชำระได้ก่อนวันสรุปรอบบัญชี ด้วยอัตราดอกเบี้ย 0.74% สูงสุด 10 เดือน ง่าย ๆ ผ่านแอป KTC Mobile หรือโทร KTC PHONE 02 123 5000 กด 4
- ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ 8,000,000 บาท และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง 40,000 บาท
- เบิกถอนเงินสด ด้วยบัตรเครดิตได้เต็มวงเงินเต็มวงเงินคงเหลือในขณะนั้น หรือสูงสุดไม่เกิน 200,000 บาท/วัน ผ่านเครื่อง ATM และสูงสุดไม่เกิน 500,000 บาท/วัน ผ่านแอป KTC Mobile จำกัดการเบิกถอนเงินสดผ่านทุกช่องทาง KTC สูงสุดไม่เกิน 500,000 บาท/ เดือน/ หมายเลขบัตรประจำตัวประชาชน
- ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
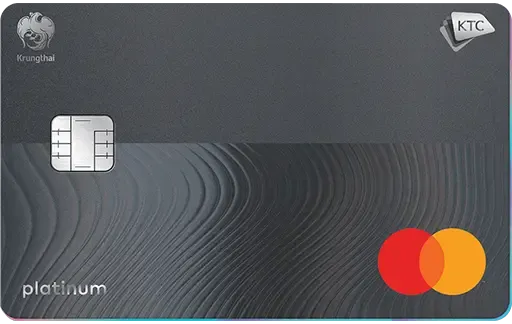
บัตรเครดิต KTC PLATINUM MASTERCARD
บัตรเครดิต KTC PLATINUM MASTERCARD ไม่มีค่าธรรมเนียมแรกเข้าและรายปี เหมาะสำหรับพ่อค้าแม่ค้าที่ต้องการตัวช่วยจัดการค่าใช้จ่ายส่วนตัวในชีวิตประจำวัน ทั้งการช้อปปิ้งที่หน้าร้านและช่องทางออนไลน์ พร้อมรับสิทธิประโยชน์จากเครือข่ายชำระเงิน Mastercard โดยผู้สมัครที่เป็นพ่อค้าแม่ค้าเจ้าของกิจการ (จดทะเบียนบริษัท) จะต้องมีรายได้รวมขั้นต่ำ 15,000 บาท/เดือน ขณะที่พ่อค้าแม่ค้าผู้ประกอบอาชีพอิสระ (ไม่ได้จดทะเบียนบริษัท) จะต้องมีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน ตามเงื่อนไขคุณสมบัติด้านรายได้ที่ KTC กำหนด
บัตรเครดิตใบนี้สามารถผ่อนสินค้าและบริการด้วยอัตราดอกเบี้ย 0% สูงสุด 10 เดือน ตามโปรโมชั่นและเงื่อนไขของร้านค้าที่ร่วมรายการ หรือเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนได้ด้วยตนเอง ด้วยอัตราดอกเบี้ย 0.74% นานสูงสุด 10 เดือน ผ่านแอป KTC Mobile หรือ KTC PHONE 02 123 5000 กด 4
นอกจากนี้ยังได้รับสิทธิประโยชน์สำหรับการช้อปออนไลน์ รวมถึงความคุ้มครองการซื้อสินค้าออนไลน์ตามเงื่อนไขของเครือข่ายชำระเงิน Mastercard และโปรโมชั่นพิเศษสำหรับรายการใช้จ่ายที่ฮ่องกง สิงคโปร์ มาเลเซีย และอินโดนีเซีย โดยสามารถทำรายการผ่อนชำระ ด้วยอัตราดอกเบี้ยพิเศษ 0.69% ตามเงื่อนไขที่กำหนด ผ่าน KTC PHONE
สิทธิประโยชน์เด่น
- ประกันภัยความคุ้มครองการซื้อสินค้าออนไลน์ผ่านบัตรเครดิต KTC MASTERCARD กรณีไม่จัดส่งสินค้า และ / หรือการจัดส่งสินค้าไม่ถูกต้องและไม่ครบถ้วน ด้วยวงเงินประกันสูงสุด 200 ดอลล่าร์สหรัฐ โดย Mastercard ตั้งแต่ 1 ม.ค. 68 – 31 ธ.ค. 69
- ชำระสินค้า/บริการด้วยอัตราดอกเบี้ยพิเศษ 0% สูงสุด 10 เดือน ผ่านบริการ ผ่อนชำระกับบัตรเครดิต KTC
- ผ่อนชำระด้วยอัตราดอกเบี้ยพิเศษ 0.69% เมื่อทำรายการผ่าน KTC PHONE สำหรับรายการใช้จ่ายที่ฮ่องกง สิงคโปร์ มาเลเซีย และอินโดนีเซีย
- เปลี่ยนยอดชำระเต็มเป็นผ่อนชำระได้ เปลี่ยนยอดชำระรายการซื้อสินค้า/บริการเป็นยอดผ่อนชำระได้ก่อนวันสรุปรอบบัญชี ด้วยอัตราดอกเบี้ย 0.74% สูงสุด 10 เดือน ง่าย ๆ ผ่านแอป KTC Mobile หรือโทร KTC PHONE 02 123 5000 กด 4
- ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ 8,000,000 บาท และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง 40,000 บาท
- เบิกถอนเงินสด ด้วยบัตรเครดิตได้เต็มวงเงินคงเหลือในขณะนั้น หรือสูงสุดไม่เกิน 200,000 บาท/วัน ผ่านเครื่อง ATM และสูงสุดไม่เกิน 500,000 บาท/วัน ผ่านแอป KTC Mobile จำกัดการเบิกถอนเงินสดผ่านทุกช่องทาง KTC สูงสุดไม่เกิน 500,000 บาท/ เดือน/ / หมายเลขบัตรประจำตัวประชาชน
- ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
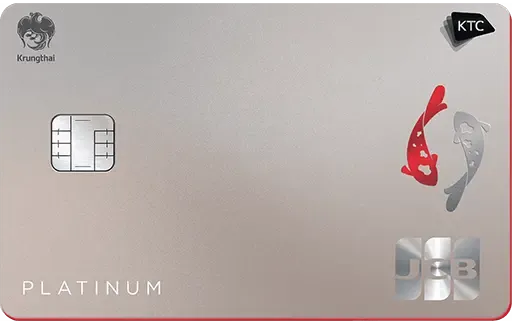
บัตรเครดิต KTC JCB PLATINUM
บัตรเครดิต KTC JCB PLATINUM ไม่มีค่าธรรมเนียมแรกเข้าและรายปี เหมาะสำหรับพ่อค้าแม่ค้าที่ต้องการตัวช่วยจัดการค่าใช้จ่ายส่วนตัวในชีวิตประจำวัน ทั้งการกิน ช้อป และท่องเที่ยว โดยเฉพาะผู้ที่ชื่นชอบประเทศญี่ปุ่นและไลฟ์สไตล์ญี่ปุ่น โดยผู้สมัครที่เป็นพ่อค้าแม่ค้าเจ้าของกิจการ (จดทะเบียนบริษัท) จะต้องมีรายได้รวมขั้นต่ำ 15,000 บาท/เดือน ขณะที่พ่อค้าแม่ค้าผู้ประกอบอาชีพอิสระ (ไม่ได้จดทะเบียนบริษัท) จะต้องมีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน ตามเงื่อนไขคุณสมบัติด้านรายได้ที่ KTC กำหนด
บัตรเครดิตใบนี้สามารถผ่อนสินค้าและบริการด้วยอัตราดอกเบี้ย 0% สูงสุด 10 เดือน ตามโปรโมชั่นและเงื่อนไขของร้านค้าที่ร่วมรายการ หรือเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนได้ด้วยตนเอง ด้วยอัตราดอกเบี้ย 0.74% นานสูงสุด 10 เดือน ผ่านแอป KTC Mobile หรือ KTC PHONE 02 123 5000 กด 4 พร้อมรับสิทธิประโยชน์ด้านการเดินทางและการใช้จ่ายในญี่ปุ่น
นอกจากนี้สมาชิกบัตรเครดิตยังได้รับคะแนน KTC FOREVER x2 แบบไม่จำกัดยอดรับคะแนนสูงสุด สำหรับทุกยอดการใช้จ่ายผ่านบัตรฯ ที่ประเทศญี่ปุ่น (ยกเว้นยอดการใช้จ่ายที่เป็นสกุลเงินไทย) ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69
สิทธิประโยชน์เด่น
- รับคะแนน KTC FOREVER x2 แบบไม่จำกัดยอดรับคะแนนสูงสุด สำหรับทุกยอดการใช้จ่ายผ่านบัตรฯ ที่ประเทศญี่ปุ่น (ยกเว้นยอดการใช้จ่ายที่เป็นสกุลเงินไทย) ตั้งแต่วันที่ 1 ม.ค. 69 – 31 ธ.ค. 69
- สิทธิ์เข้าใช้บริการห้องรับรองในสนามบินที่ประเทศญี่ปุ่น และฮาวาย สูงสุด 6 ครั้งต่อปี ตั้งแต่ 1 เม.ย. 69 - 31 มี.ค. 70 เงื่อนไขเป็นไปตามกำหนด
- สิทธิ์เข้าใช้บริการห้องรับรองในสนามบินในประเทศจีน ไต้หวัน เกาหลี สิงคโปร์ มาเลเซีย เวียดนาม เยอรมนี และสหราชอาณาจักร สูงสุด 8 ครั้งต่อปี ตั้งแต่ 1 ม.ค. 69 - 31 ธ.ค. 69 เงื่อนไขเป็นไปตามกำหนด
- รับส่วนลดสุดคุ้มที่ญี่ปุ่น พร้อมเพลิดเพลินกิน ช้อป เที่ยวในไทย
- เปลี่ยนยอดชำระเต็มเป็นผ่อนชำระได้ เปลี่ยนยอดชำระรายการซื้อสินค้า/บริการเป็นยอดผ่อนชำระได้ก่อนวันสรุปรอบบัญชี ด้วยอัตราดอกเบี้ย 0.74% สูงสุด 10 เดือน ง่ายๆ ผ่านแอป KTC Mobile หรือโทร KTC PHONE 02 123 5000 กด 4
- ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ 8,000,000 บาท และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง 40,000 บาท
- เบิกถอนเงินสด ด้วยบัตรเครดิตได้เต็มวงเงินคงเหลือในขณะนั้น หรือสูงสุดไม่เกิน 200,000 บาท/วัน ผ่านเครื่อง ATM และสูงสุดไม่เกิน 500,000 บาท/วัน ผ่านแอป KTC Mobile จำกัดการเบิกถอนเงินสดผ่านทุกช่องทาง KTC สูงสุดไม่เกิน 500,000 บาท/ เดือน/ หมายเลขบัตรประจำตัวประชาชน
- ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
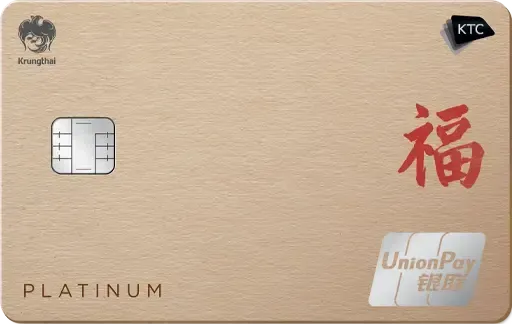
บัตรเครดิต KTC UNIONPAY PLATINUM
บัตรเครดิต KTC UNIONPAY PLATINUM ไม่มีค่าธรรมเนียมแรกเข้าและรายปี เหมาะสำหรับพ่อค้าแม่ค้าที่ต้องการตัวช่วยจัดการค่าใช้จ่ายส่วนตัวในชีวิตประจำวัน ควบคู่กับการเดินทางไปฮ่องกง มาเก๊า และไต้หวัน โดยผู้สมัครที่เป็นพ่อค้าแม่ค้าเจ้าของกิจการ (จดทะเบียนบริษัท) KTC ได้กำหนดคุณสมบัติด้านรายได้รวมขั้นต่ำไว้ที่ 15,000 บาท/เดือน ขณะที่พ่อค้าแม่ค้าผู้ประกอบอาชีพอิสระ (ไม่ได้จดทะเบียนบริษัท) KTC กำหนดคุณสมบัติรายได้รวมขั้นต่ำไว้ที่ 20,000 บาท/เดือน
บัตรเครดิตใบนี้สามารถผ่อนสินค้าและบริการด้วยอัตราดอกเบี้ย 0% สูงสุด 10 เดือน ตามโปรโมชั่นและเงื่อนไขของร้านค้าที่ร่วมรายการ หรือเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนได้ด้วยตนเอง ด้วยอัตราดอกเบี้ย 0.74% นานสูงสุด 10 เดือน ผ่านแอป KTC Mobile หรือ KTC PHONE 02 123 5000 กด 4
นอกจากนี้สมาชิกบัตรเครดิตยังได้รับคะแนน KTC FOREVER x2 ทุกการใช้จ่ายผ่านบัตรฯ ที่ฮ่องกง มาเก๊า และไต้หวัน เป็นสกุลเงินท้องถิ่น HKD/MOP/TWD เท่านั้น ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69 พร้อมรับส่วนลดและสิทธิพิเศษจาก U Collection และ U Plan
สิทธิประโยชน์เด่น
- รับคะแนน KTC FOREVER x2 ทุกการใช้จ่ายผ่านบัตรฯ ที่ฮ่องกง มาเก๊า และไต้หวัน เป็นสกุลเงินท้องถิ่น HKD/MOP/TWD เท่านั้น ตั้งแต่ 1 ม.ค. 69 – 31 ธ.ค. 69
- U Collection รับส่วนลด และสิทธิพิเศษจากร้านค้า ร้านอาหาร โรงแรม ท่องเที่ยว ระดับพรีเมี่ยมทั้งใน และต่างประเทศ
- U Plan รับส่วนลด และสิทธิพิเศษต่าง ๆ ผ่าน U Plan Platform ซึ่งเป็นคูปอง อิเล็กทรอนิกส์ (e-Coupon) จากร้านค้าชั้นนำที่ร่วมรายการ ผ่าน UnionPay International WeChat Official Account และหน้าร้านค้าที่เข้าร่วมรายการ
- เปลี่ยนยอดชำระเต็มเป็นผ่อนชำระได้ เปลี่ยนยอดชำระรายการซื้อสินค้า/บริการเป็นยอดผ่อนชำระได้ก่อนวันสรุปรอบบัญชี ด้วยอัตราดอกเบี้ย 0.74% สูงสุด 10 เดือน ง่ายๆ ผ่านแอป KTC Mobile หรือโทร KTC PHONE 02 123 5000 กด 4
- ประกันอุบัติเหตุการเดินทางทั้งในและต่างประเทศ 8,000,000 บาท และประกันกระเป๋าเดินทางสูญเสีย หรือเสียหายจากการเดินทาง 40,000 บาท
- เบิกถอนเงินสด ด้วยบัตรเครดิตได้เต็มวงเงินคงเหลือในขณะนั้น หรือสูงสุดไม่เกิน 200,000 บาท/วัน ผ่านเครื่อง ATM และสูงสุดไม่เกิน 500,000 บาท/วัน ผ่านแอป KTC Mobile จำกัดการเบิกถอนเงินสดผ่านทุกช่องทาง KTC สูงสุดไม่เกิน 500,000 บาท/ เดือน/ หมายเลขบัตรประจำตัวประชาชน
- ทุก 25 บาท ที่ใช้จ่ายผ่านบัตรฯ รับ 1 คะแนน KTC FOREVER เพื่อแลกสินค้า / บริการ ณ ร้านค้าที่ร่วมรายการ และคะแนนไม่มีวันหมดอายุ
- ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
รวมจุดเด่น 4 บัตรเครดิต KTC สำหรับพ่อค้าแม่ค้า
คุณสมบัติและเอกสารการสมัครบัตรเครดิตที่พ่อค้าแม่ค้าต้องเตรียมมีอะไรบ้าง?
พ่อค้าแม่ค้าที่ต้องการสมัครบัตรเครดิต แม้จะไม่มีสลิปเงินเดือนก็สามารถยื่นสมัครได้ หากมีคุณสมบัติตรงตามเกณฑ์และเตรียมเอกสารประกอบการสมัครให้ครบถ้วน โดยคุณสมบัติและเอกสารที่ใช้ประกอบการพิจารณาอนุมัติจะแตกต่างกันตามกลุ่มอาชีพว่า เป็นเจ้าของกิจการหรือผู้ประกอบอาชีพอิสระ
1. เจ้าของกิจการ
คุณสมบัติและเอกสารประกอบการสมัครเป็นดังนี้
คุณสมบัติผู้สมัคร
- อายุ 20 – 80 ปี
- รายได้รวมขั้นต่ำ 15,000 บาท/เดือน
- ประกอบกิจการโดยจัดตั้งและจดทะเบียนในประเทศไทยไม่น้อยกว่า 2 ปี
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายได้
- สำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี หรือ สำเนาบัญชีธนาคารในนามนิติบุคคล ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อกิจการ
และเลขที่บัญชี สำเนาบัญชีรายชื่อผู้ถือหุ้น (ผู้สมัครต้องถือหุ้นตั้งแต่ 50% ขึ้นไป - สำเนาหนังสือรับรองการจดทะเบียนบริษัท พร้อมหน้าสุดท้ายที่ระบุวัตถุประสงค์ในการประกอบธุรกิจ หรือทะเบียนการค้า (ถ้ามี)
2. ผู้ประกอบอาชีพอิสระ
คุณสมบัติและเอกสารประกอบการสมัครเป็นดังนี้
คุณสมบัติผู้สมัคร
- บุคคลธรรมดาสัญชาติไทย เท่านั้น
- อายุ 20 – 80 ปี
- รายได้รวมขั้นต่ำ 20,000 บาท/เดือน
เอกสารประกอบการสมัคร
เอกสารยืนยันตัวตน
- สำเนาบัตรประจำตัวประชาชน
เอกสารแสดงรายได้
- สำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
- หนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ
ข้อควรระวังก่อนสมัครบัตรเครดิต สำหรับคนไม่มีสลิปเงินเดือน
การสมัครบัตรเครดิตไม่ควรพิจารณาเพียงโอกาสได้รับอนุมัติเท่านั้น แต่ควรคำนึงถึงความสามารถในการชำระคืนของตนเองและความถูกต้องของข้อมูลที่ยื่นสมัครด้วย โดยเฉพาะผู้ประกอบอาชีพค้าขายที่รายรับและรายจ่ายอาจเปลี่ยนแปลงได้ในแต่ละเดือน ข้อควรระวังก่อนการสมัครบัตรเครดิต สำหรับผู้ไม่มีสลิปเงินเดือน ที่ไม่ควรมองข้าม ได้แก่
- การยื่นรายการเดินบัญชีธนาคาร หรือ Statement ที่มีรายการเงินเข้าออกผิดปกติ โดยไม่มีหลักฐานแสดงที่มาของเงิน เพราะอาจทำให้การพิจารณารายได้ซับซ้อนขึ้น เพราะขาดข้อมูลอ้างอิงที่น่าเชื่อถือ ดังนั้นจึงควรเตรียมหลักฐานอธิบายที่มาของเงินให้ชัดเจน
- หลีกเลี่ยงการยื่นสมัครบัตรเครดิตหลายใบหรือหลายธนาคาร/สถาบันการเงินพร้อมกันในช่วงเวลาสั้น ๆ เพราะธนาคาร/สถาบันการอาจนำข้อมูลการยื่นสมัครบัตรเครดิตหลายใบไปประกอบการประเมิน โดยธนาคาร/สถาบันการเงินอาจมองว่า ผู้สมัครบัตรเครดิตกำลังประสบปัญหาสภาพคล่องทางการเงิน หรืออาจต้องการวงเงินรวมเกินความสามารถในการชำระคืน
- ใช้เอกสารปลอมหรือปรับแก้ข้อมูลในรายการเดินบัญชีธนาคารให้ไม่ตรงกับความจริง ซึ่งอาจทำให้ถูกปฏิเสธการสมัครและมีผลทางกฎหมายตามกรณี
- ไม่ศึกษาเงื่อนไขอัตราดอกเบี้ยและค่าธรรมเนียม ซึ่งผู้สมัครบัตรเครดิตควรตรวจสอบอัตราดอกเบี้ย ค่าธรรมเนียม รูปแบบการคิดดอกเบี้ยเมื่อชำระไม่เต็มจำนวนภายในวันครบกำหนดชำระ และเงื่อนไขการผ่อนชำระให้ครบถ้วนก่อนยื่นสมัคร
- ไม่มีแผนการใช้วงเงินที่ชัดเจน เพราะแม้บัตรเครดิตจะเป็นเครื่องมือทางการเงินที่ช่วยให้ซื้อสินค้าและบริการได้อย่างสะดวกและคล่องตัว ทั้งยังมาพร้อมโปรโมชั่นความคุ้มค่ามากมาย แต่สมาชิกบัตรเครดิตก็ควรวางแผนใช้จ่ายเท่าที่จำเป็นและชำระคืนเต็มจำนวนภายในวันครบกำหนดชำระ เพื่อหลีกเลี่ยงดอกเบี้ยและการสะสมหนี้
คำถามที่พบบ่อยเกี่ยวกับอาชีพค้าขาย สมัครบัตรเครดิต (FAQ)
Q : พ่อค้าแม่ค้าไม่มีสลิปเงินเดือน สมัครบัตรเครดิตได้ไหม?
A : พ่อค้าแม่ค้าสามารถสมัครบัตรเครดิตได้ แม้จะไม่มีสลิปเงินเดือน เพียงมีคุณสมบัติด้านอายุและรายได้ตรงตามเกณฑ์ที่ธนาคาร/สถาบันการเงินกำหนด และมีเอกสารประกอบการสมัคร ทั้งเอกสารยืนยันตัวตนและเอกสารแสดงรายได้หรือสถานะทางการเงินตามที่กำหนด เช่น รายการเดินบัญชี หรือ Statement ย้อนหลัง 6 เดือน และหนังสือรับรองการจดทะเบียนบริษัท (กรณีเป็นเจ้าของกิจการ) หรือหนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ (กรณีเป็นผู้ประกอบอาชีพอิสระ)
Q : ขายของออนไลน์ ไม่มีทะเบียนการค้า สมัครบัตรเครดิตได้หรือไม่?
A : พ่อค้าแม่ค้าขายของออนไลน์ก็สามารถสมัครบัตรเครดิตได้ โดยจะเป็นการสมัครในกลุ่มผู้ประกอบอาชีพอิสระ ซึ่งคุณสมบัติผู้สมัคร และเอกสารประกอบการสมัครก็จะแตกต่างจากผู้สมัครในกลุ่มเจ้าของกิจการ โดยจะต้องมีรายได้รวมขั้นต่ำ 20,000 บาท/เดือน เป็นบุคคลธรรมดาสัญชาติไทยที่มีอายุ 20 – 80 ปี และจัดเตรียมเอกสารดังนี้
- สำเนาบัตรประจำตัวประชาชน
- สำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี
- หนังสือรับรองการหักภาษี ณ ที่จ่าย 50 ทวิ
Q : ต้องเตรียมเอกสาร Statement ย้อนหลังกี่เดือน?
A : ระยะเวลาของ Statement หรือรายการเดินบัญชีธนาคารย้อนหลัง จะแตกต่างกันไปตามเงื่อนไขของแต่ละธนาคาร/สถาบันการเงิน สำหรับบัตรเครดิต KTC ผู้สมัครจะต้องเตรียมสำเนาบัญชีธนาคารในนามส่วนตัวผู้สมัคร ย้อนหลัง 6 เดือน พร้อมหน้าสมุดบัญชีที่ระบุ ชื่อ-นามสกุล และเลขที่บัญชี เพื่อใช้ประกอบการพิจารณา
Q : ถ้ามีรายได้ถึงเกณฑ์ แต่ยังมีหนี้สินอยู่ จะสมัครบัตรเครดิตได้ไหม?
A : สามารถยื่นสมัครบัตรเครดิตได้หากมีคุณสมบัติตรงตามเกณฑ์ที่ธนาคาร/สถาบันการเงินกำหนด แต่การอนุมัติจะขึ้นอยู่กับการพิจารณารายได้ ภาระหนี้ ประวัติการชำระเงิน และข้อมูลอื่น ๆ ที่เกี่ยวข้องประกอบร่วมกัน หากมีหนี้หลายรายการ ควรประเมินความสามารถในการชำระคืนก่อนสมัครบัตรเครดิตเสมอ เพื่อไม่ให้เกิดภาระทางการเงินเกินกำลัง
แม้ไม่มีสลิปเงินเดือนเหมือนพนักงานประจำ แต่พ่อค้าแม่ค้าก็สามารถสมัครบัตรเครดิตได้ หากมีคุณสมบัติตรงตามเกณฑ์ที่ธนาคาร/สถาบันการเงินกำหนด และเตรียมเอกสารแสดงรายได้อย่างถูกต้องครบถ้วน โดยควรจัดทำรายการเดินบัญชีให้ชัดเจน แยกบัญชีธุรกิจออกจากบัญชีส่วนตัว และบริหารภาระหนี้ให้เหมาะสม เพื่อแสดงความสามารถในการชำระคืน
สำหรับพ่อค้าแม่ค้าที่กำลังมองหาบัตรเครดิตไว้ใช้จ่ายส่วนตัวในชีวิตประจำวัน บัตรเครดิต KTC มีผลิตภัณฑ์บัตรเครดิตจากหลากหลายเครือข่ายชำระเงินให้เลือกสมัคร ทั้งบัตรเครดิตที่มอบสิทธิประโยชน์ตอบโจทย์การช้อปปิ้งออนไลน์ การรับประทานอาหาร หรือใช้จ่ายระหว่างเดินทางต่างประเทศ พร้อมรับความคุ้มค่ากลับคืนในทุกการใช้จ่ายกับคะแนน KTC FOREVER ที่สะสมได้ไม่จำกัดและคะแนนไม่มีวันหมดอายุ ทั้งนี้ ควรวางแผนใช้บัตรเครดิตเท่าที่จำเป็นและชำระยอดเต็มจำนวนภายในวันครบกำหนดชำระเสมอ เพื่อให้การใช้บัตรเครดิตไม่สร้างภาระหนี้เกินกำลัง
สนใจ สมัครบัตรเครดิต KTC ออนไลน์ได้ทุกที่ทุกเวลา เพื่อเริ่มต้นใช้จ่ายอย่างคุ้มค่าและตอบโจทย์ทุกไลฟ์สไตล์ได้ตั้งแต่วันนี้
ใช้จ่ายคุ้มค่า นึกถึงบัตรเครดิต KTC